
Story
Giải mã ngành chip nhớ: HBM, DRAM, NAND và những cổ phiếu tâm điểm trong cuộc đua AI
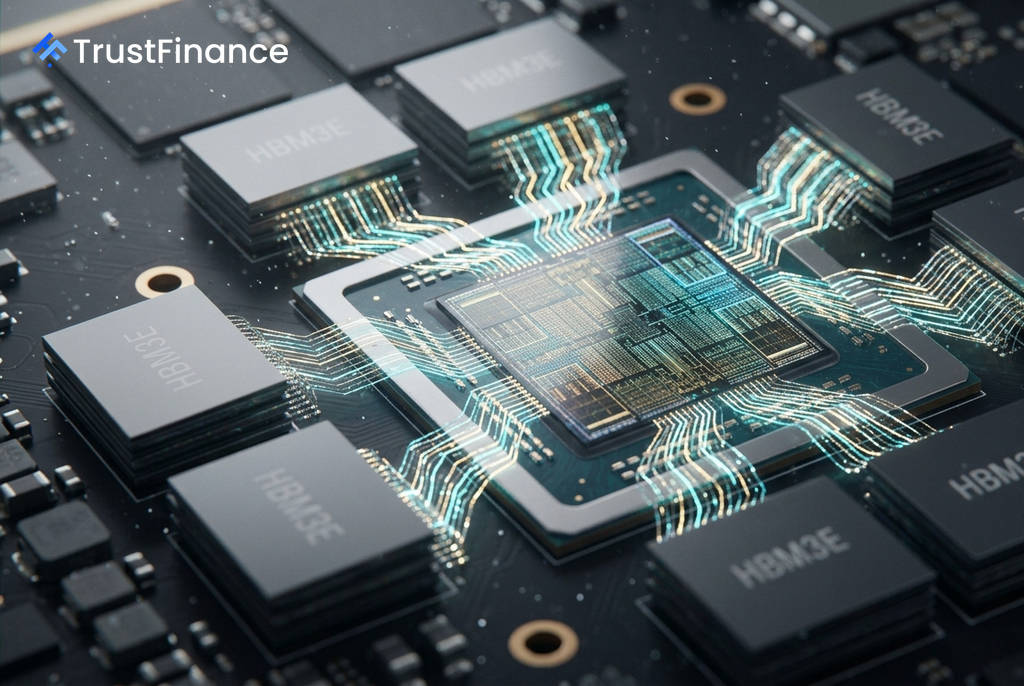
Trong khi các đơn vị xử lý đồ họa (GPU) thu hút mọi sự chú ý, ngành công nghiệp chip nhớ mới chính là xương sống thầm lặng của cuộc cách mạng trí tuệ nhân tạo. Nếu không có bộ nhớ nhanh, dung lượng lớn và tiết kiệm năng lượng, ngay cả những GPU mạnh nhất thế giới cũng sẽ trở nên vô dụng, tạo ra một nút thắt cổ chai về hiệu suất mà toàn ngành đang nỗ lực vượt qua.
Vai trò then chốt của các phân khúc chip nhớ
Các mô hình AI đòi hỏi một lượng dữ liệu khổng lồ. Tốc độ truyền dữ liệu đến bộ xử lý – hay còn gọi là băng thông bộ nhớ – thường là yếu tố quyết định hiệu suất thực sự, chứ không phải bản thân GPU. Có ba phân khúc chip nhớ chính, mỗi loại đóng một vai trò riêng biệt trong hệ thống AI.
HBM: Nhiên liệu cho tăng tốc AI
HBM (High Bandwidth Memory - Bộ nhớ băng thông cao) là loại bộ nhớ quan trọng nhất về mặt chiến lược cho AI hiện nay. Bằng cách xếp chồng các chip DRAM theo chiều dọc, HBM cung cấp tốc độ dữ liệu nhanh hơn 10-15 lần so với DRAM tiêu chuẩn và được tích hợp ngay cạnh GPU. Nhu cầu lớn đến mức nguồn cung đã được bán hết trước nhiều năm.
- SK Hynix (SKHY): Nhà cung cấp HBM số 1 thế giới và là nguồn cung cấp HBM3E duy nhất cho NVIDIA.
- Micron (MU): Đang tích cực tăng cường sản xuất HBM3E và giành thêm thị phần từ NVIDIA.
- Samsung (005930): Đang nỗ lực để bắt kịp sau khi gặp khó khăn trong việc kiểm định chất lượng HBM3E.
DRAM: "Ngựa thồ" của hệ thống
 Ad
DRAM (Dynamic RAM - RAM động) là bộ nhớ khả biến lưu trữ dữ liệu đang được xử lý tích cực, có mặt trong mọi máy chủ, PC và điện thoại thông minh. Thị trường DRAM là một thị trường độc quyền nhóm chặt chẽ, với ba công ty là Samsung, SK Hynix và Micron kiểm soát khoảng 95% nguồn cung toàn cầu. Thế hệ mới nhất, DDR5, đã tăng gấp đôi băng thông so với DDR4 và hiện là tiêu chuẩn trong các trung tâm dữ liệu AI, giúp đẩy giá bán trung bình (ASP) lên cao.
NAND Flash: Nền tảng lưu trữ dài hạn
NAND Flash là bộ nhớ bất biến, giữ lại dữ liệu ngay cả khi không có nguồn điện, được sử dụng trong các ổ cứng thể rắn (SSD). Mặc dù ít được chú ý hơn HBM, các cụm máy chủ đào tạo AI cần lưu trữ và truy xuất nhanh chóng các bộ dữ liệu khổng lồ và các điểm kiểm tra mô hình. Các công ty chủ chốt trong mảng này bao gồm Micron, Samsung và Western Digital (WDC), công ty đã tái định vị thành một nhà cung cấp NAND và SSD doanh nghiệp sau khi tách mảng kinh doanh ổ đĩa cứng truyền thống.
Triển vọng và rủi ro
Triển vọng của ngành chip nhớ gắn liền với sự bùng nổ của AI. Chi tiêu vốn (capex) hàng năm của các gã khổng lồ công nghệ như Microsoft, Google, Amazon và Meta dự kiến sẽ vượt 50 tỷ USD mỗi công ty, trong đó bộ nhớ chiếm 30-40% chi phí vật liệu của một máy chủ AI. Việc chuyển đổi cơ cấu sang HBM có biên lợi nhuận cao được coi là một chu kỳ nâng cấp giá bán trung bình thế hệ mới.
Tuy nhiên, các nhà đầu tư cũng cần lưu ý đến những rủi ro. Ngành công nghiệp bộ nhớ có tính chu kỳ cao, dễ bị ảnh hưởng bởi các giai đoạn bùng nổ và suy thoái. Tình trạng dư cung có thể làm giảm mạnh giá bán trung bình chỉ trong một quý. Ngoài ra, các rủi ro địa chính trị liên quan đến chuỗi cung ứng và các hạn chế thương mại cũng là một yếu tố bất định cần được xem xét.