
Story
AI浪潮下的存储芯片:一文读懂HBM、DRAM与NAND产业链
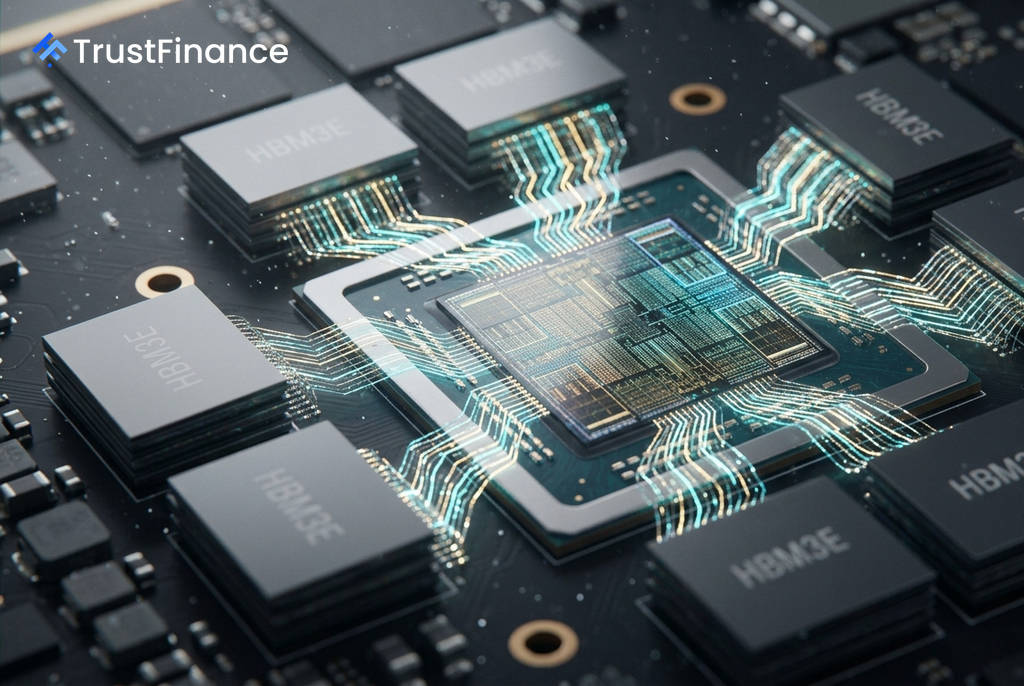
在人工智能(AI)革命的背后,存储芯片是不可或缺的基石,其性能直接决定了AI模型的训练和推理效率。如果无法足够快地为强大的GPU提供数据,那么AI计算能力将受限于“内存墙”——即数据传输速度成为系统性能的真正瓶颈。
人工智能的“内存墙”
AI大模型对数据有着极高的需求,在训练过程中,每秒都需要在计算核心内外移动海量数据。内存带宽,即数据传输给处理器的速度,已成为制约AI性能的关键因素。为了打破这堵“墙”,整个存储芯片行业正在加速技术迭代,主要围绕三大核心细分市场展开。
核心赛道剖析:三大存储芯片阵营
存储芯片行业根据其在AI技术栈中的不同角色,可分为三大主要类别,每个类别都有其独特的市场格局和关键参与者。
HBM:为AI加速器“供油”
高带宽内存(HBM)是目前AI领域最具战略意义的存储技术。它通过垂直堆叠DRAM芯片,实现了比标准DRAM高出10-15倍的数据传输速度,并直接封装在GPU基板上。所有英伟达(NVIDIA)的高性能GPU,如H100、H200和B200,都依赖HBM。由于需求极其旺盛,HBM的供应已提前数年售罄。
- SK海力士 (SK Hynix): 全球HBM市场的领导者,曾是英伟达HBM3E内存的独家供应商。
- 美光科技 (Micron): 正在积极提升HBM3E产能,并成功进入英伟达供应链,市场份额迅速增长。
- 三星电子 (Samsung): 作为全球最大的存储芯片制造商,在HBM3E的认证方面遇到一些挑战,目前正努力追赶。
DRAM:数据处理的“主力军”
 Ad
动态随机存取存储器(DRAM)是用于临时存储正在处理的数据的易失性内存,广泛应用于服务器、个人电脑和智能手机。在AI数据中心,服务器的DRAM容量决定了能同时“激活”多少模型参数。DRAM市场是一个高度集中的寡头垄断市场,三星、SK海力士和美光三家公司控制着全球约95%的供应。
新一代的DDR5内存标准,其带宽是DDR4的两倍,已成为AI服务器的标准配置。这一技术升级显著推高了DRAM产品的平均售价(ASP),为主要供应商带来了更高的利润空间。
NAND闪存:海量数据的“存储仓”
NAND闪存是一种非易失性存储,断电后仍能保存数据,主要用于固态硬盘(SSD)。在AI应用中,企业级SSD负责存储和快速检索用于模型训练和迭代的PB级海量数据集。虽然其在AI热潮中的关注度不如HBM,但它是整个数据基础设施的基石。
- 西部数据 (Western Digital): 在剥离传统硬盘业务后,已转型为专注于NAND和企业级SSD的公司,其股价也反映了市场的积极预期。
- 三星电子 (Samsung): 全球最大的NAND闪存制造商,在技术上处于领先地位。
- 美光科技 (Micron): 同时涉足DRAM和NAND市场,拥有垂直整合的优势。
市场展望:周期性与结构性机遇并存
从积极方面看,AI基础设施的资本支出正以前所未有的速度增长,微软、谷歌等云计算巨头每年投入数百亿美元,而存储芯片在AI服务器物料清单中的成本占比高达30-40%。从消费级DRAM向高利润HBM的结构性转变,可能开启一个持续多年的高利润周期。
然而,投资者也需注意潜在风险。存储行业历来具有强周期性,容易出现供需失衡导致的“繁荣-萧条”循环。如果三星等厂商的HBM良率问题得到解决,目前紧张的供应关系可能比预期更快缓解。此外,地缘政治风险也为全球供应链增添了不确定性。