
Story
威廉姆斯-索诺玛财报利好后股价回调,估值争议加剧
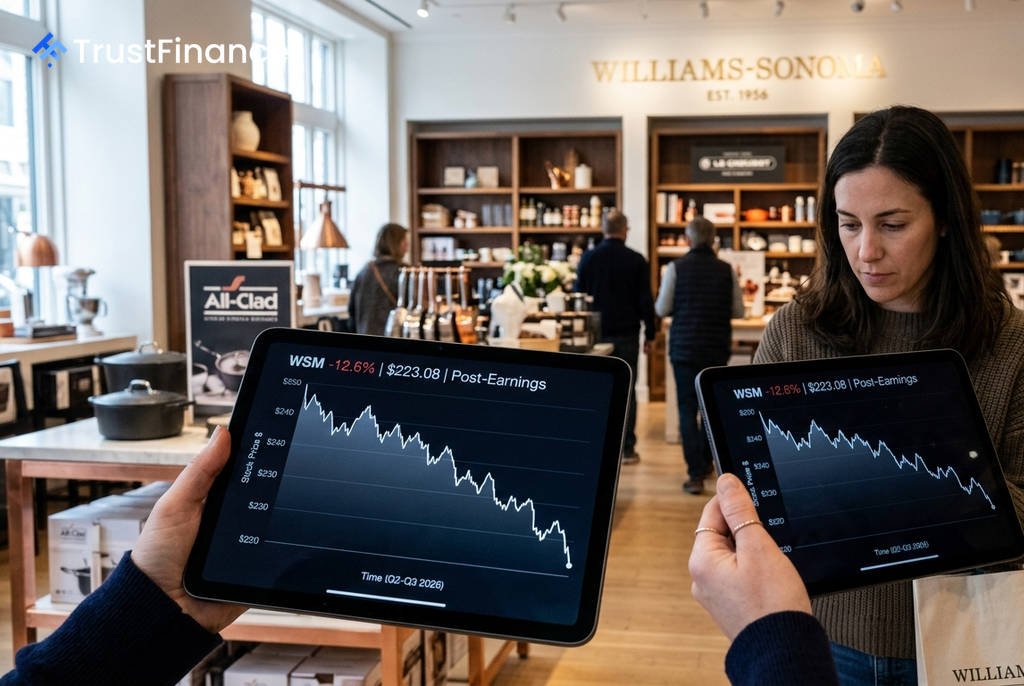
美国家居用品零售商威廉姆斯-索诺玛 (Williams-Sonoma, WSM) 的股价在发布强劲的第二季度财报后,反而从52周高点回落约12.6%。这一“利好出尽”的市场反应凸显出投资者对该公司估值的分歧,尽管其业务基本面依然稳固。
业绩超预期后的市场反应
根据财报,威廉姆斯-索诺玛第二季度调整后每股收益 (EPS) 为 $2.10,营收为 $19.6亿,双双超出市场预期。公司同时上调了全年业绩指引,预计可比销售额增长 4.0%至6.5%,调整后营业利润率在 17.8%至18.2% 之间。
然而,在财报发布后,该股股价下跌约 4.6%。分析认为,这并非公司基本面恶化,而是因为市场已经提前消化了这些积极预期,导致部分投资者选择获利了结。
基本面强劲与估值分歧
威廉姆斯-索诺玛的财务指标在专业零售领域表现突出,其高达 55.0% 的股本回报率 (ROE) 和 30.1% 的投入资本回报率 (ROIC) 显示出卓越的资本运用效率。约 14% 的净利润率在家具和家居用品行业中也属上乘。
尽管基本面强劲,市场对其估值却存在巨大争议:
- 华尔街分析师普遍看涨:Jefferies、KeyBanc 和美国银行等机构给出的目标价在 $260至$275 区间,认为仍有上涨空间。
- 量化模型则持谨慎态度:例如,InvestingPro 的公允价值模型计算出的估值为 $187.32,暗示当前股价可能被高估,存在约 15.9% 的下行风险。
 Ad
关税是主要的不利因素
当前公司面临的主要风险来自关税。财报显示,第二季度调整后营业利润率同比收缩了 60个基点 至 17.3%,公司指出这直接受到了进口商品关税成本的驱动。
威廉姆斯-索诺玛的管理层在其业绩指引中已明确假设,包括232条款和新的301条款在内的所有现行关税将在本财年持续。这一因素虽然并非致命性风险,但可能会限制公司利润率的进一步扩张,从而对股票的估值倍数构成压力。
技术面前景展望
从技术分析角度看,短期和长期信号出现矛盾。日线图显示出明显的下降趋势,而周线图则表明长期上升趋势尚未被破坏。目前,$220至$222 美元区间是关键的短期技术支撑位。
综合来看,威廉姆斯-索诺玛是一家经营质量很高的公司,但其股票估值已不便宜。此次回调并非一个明确的“逢低买入”信号,投资者需密切关注其股价在关键支撑区域的表现,以判断这轮调整的深度。