
Story
ウィリアムズ・ソノマ株、好決算発表後に反落 ― 高値から13%調整
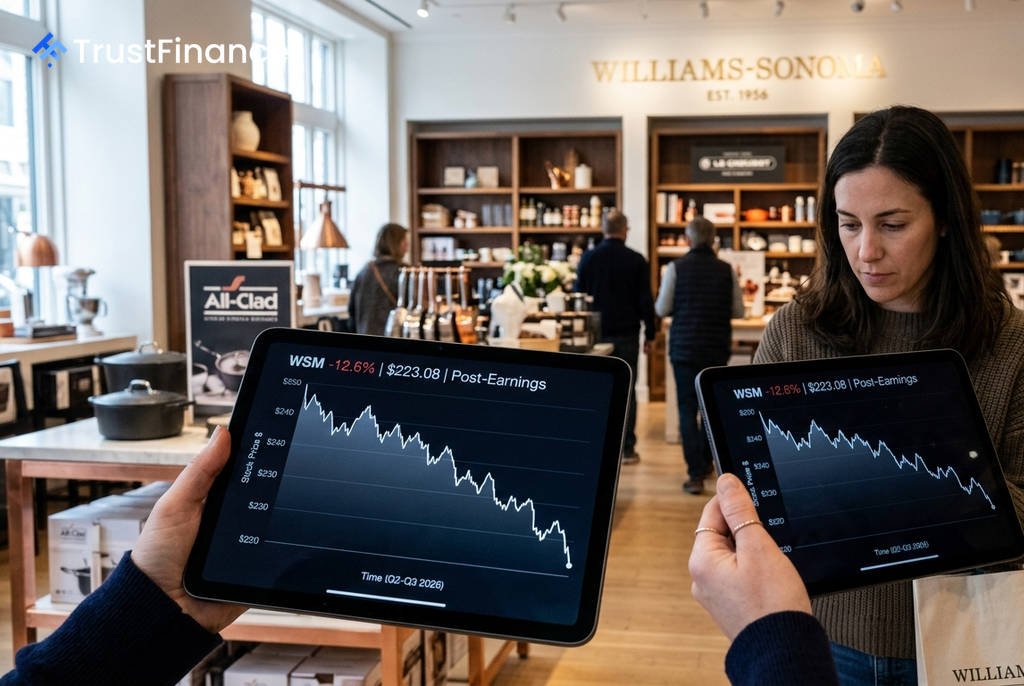
米国の高級家具・家庭用品小売大手ウィリアムズ・ソノマ(WSM)の株価が、市場予想を上回る好決算の発表後にもかかわらず、52週高値から約13%下落する調整局面に入っている。この動きは、市場が高い業績を既に織り込んでいたことを示唆しており、投資家の間では同社のバリュエーション(株価評価)に対する見方が分かれている。
好決算にもかかわらず株価は下落
ウィリアムズ・ソノマが発表した第2四半期決算は、市場の期待を上回る内容だった。Investing.comによると、主な実績は以下の通り。
- 調整後EPS(1株当たり利益): 2.10ドル(市場予想の2.06ドルを上回る)
- 売上高: 19.6億ドル(市場予想の19.2億ドルを上回る)
さらに同社は、通期の既存店売上高見通しを4.0%~6.5%増に、調整後営業利益率を17.8%~18.2%にそれぞれ上方修正した。しかし、こうした好材料にもかかわらず、株価は決算発表後に約4.6%下落。これは典型的な「材料出尽くし」の反応であり、事業内容の悪化ではなく、投資家の利益確定売りが優勢になったことを示している。
強固なファンダメンタルズと評価のジレンマ
 Ad
同社の事業基盤は非常に強固である。2026年7月31日時点で、自己資本利益率(ROE)は55.0%、投下資本利益率(ROIC)は30.1%と、専門小売業の中でもトップクラスの収益性を誇る。粗利益率も過去数年の42~44%から46.2%へと拡大しており、約14%の純利益率は小売業者として異例の高さだ。
一方で、株価評価については見方が割れている。ウォール街のアナリストは強気で、Jefferiesは目標株価を275ドル、KeyBancは270ドルに設定し、現状からの上昇余地を見込んでいる。対照的に、InvestingProの定量的モデルに基づく公正価値は187.32ドルと算出されており、現在の株価水準からは15.9%の下落余地を示唆している。
市場の見方と今後の展望
現在の状況は、質の高い優良企業と、その価値が既に株価に織り込まれている可能性との間で投資家が綱引きをしている状態と言える。目先の懸念材料としては、輸入品に対する関税コストが挙げられる。第2四半期の調整後営業利益率は、関税の影響で前年同期比60ベーシスポイント縮小した。この関税リスクが、株価の上値を抑える要因となる可能性は否定できない。
テクニカル面では、短期的な売り圧力と長期的な上昇トレンドが交錯している。当面の焦点は、サポート水準として意識される220ドル~222ドルの価格帯を維持できるかという点だ。この水準を維持できれば長期的な強気シナリオは継続するが、割り込んだ場合はさらなる調整が進む可能性があり、投資家は慎重な判断を迫られている。