
Story
Saham Williams-Sonoma Susut 13% Daripada Paras Tertinggi Walaupun Prestasi Kukuh
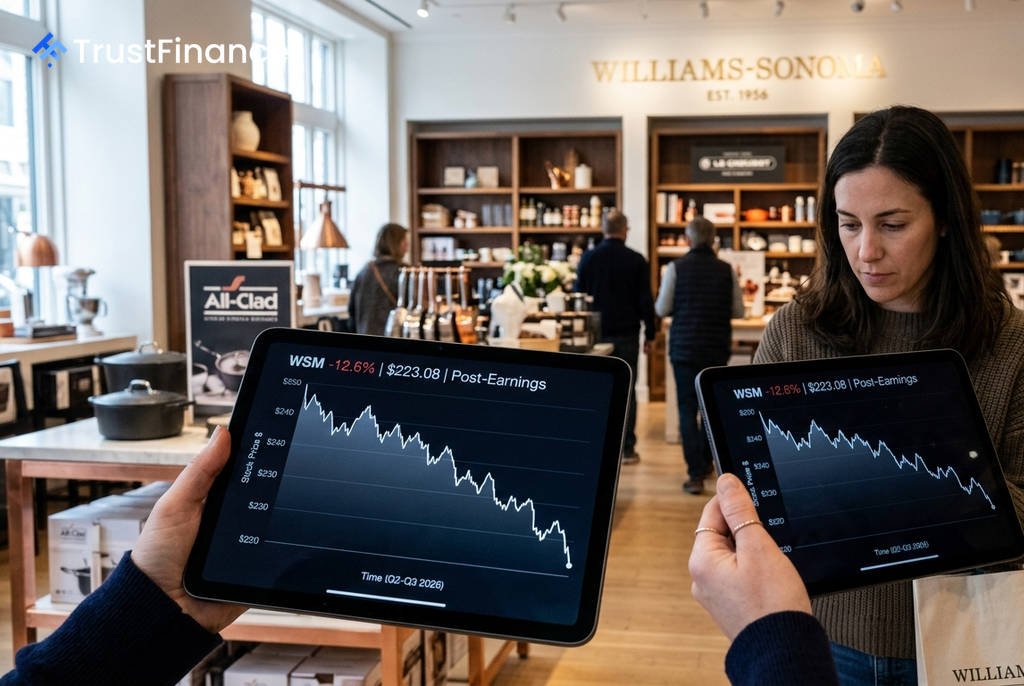
Saham peruncit barangan rumah mewah Williams-Sonoma (WSM) telah mengalami penurunan ketara kira-kira 12.6% daripada paras tertinggi 52 minggunya, walaupun syarikat itu melaporkan prestasi kewangan suku kedua yang kukuh. Penurunan ini berlaku selepas laporan pendapatan yang positif, menandakan reaksi pasaran "jual selepas berita" di mana jangkaan tinggi telah pun diambil kira dalam harga saham.
Prestasi Kewangan Melangkaui Jangkaan
Williams-Sonoma melaporkan keputusan suku kedua yang mengatasi ramalan penganalisis, dengan perolehan sesaham terlaras (EPS) sebanyak $2.10 berbanding jangkaan $2.06. Hasil syarikat juga mencecah $1.96 bilion, melebihi anggaran $1.92 bilion.
Berikutan prestasi ini, syarikat turut menaikkan unjuran setahun penuhnya. Unjuran jualan sebanding kini dijangka meningkat antara 4.0% hingga 6.5%, manakala margin operasi terlaras disasarkan berada dalam julat 17.8% hingga 18.2%. Namun, pasaran bertindak balas dengan jualan, menyebabkan saham susut kira-kira 4.6% selepas pengumuman tersebut.
Pertembungan antara Asas Kukuh dan Penilaian
Asas perniagaan syarikat kekal mengagumkan, menjadikannya peneraju dalam sektor peruncitan khusus. Metrik kewangan utamanya termasuk:
 Ad
- Pulangan atas Ekuiti (ROE): 55.0%
- Pulangan atas Modal Dilaburkan (ROIC): 30.1%
- Margin kasar: Telah berkembang kepada 46.2%
Walau bagaimanapun, wujud perbezaan pendapat yang ketara mengenai penilaian saham. Model nilai saksama Kuantitatif daripada InvestingPro mengunjurkan potensi penurunan sebanyak -15.9% kepada $187.32. Sebaliknya, penganalisis fundamental di Wall Street kekal optimis, dengan firma seperti Jefferies ($275) dan KeyBanc ($270) meletakkan sasaran harga yang lebih tinggi, membayangkan potensi kenaikan lebih 15%.
Risiko Tarif dan Isyarat Teknikal
Cabaran utama yang dihadapi syarikat ialah tarif ke atas barangan import, yang telah memberi kesan kepada keuntungan. Margin operasi terlaras pada suku kedua menyusut sebanyak 60 mata asas tahun ke tahun kepada 17.3%, kesan langsung daripada kos tarif. Unjuran syarikat mengandaikan bahawa semua tarif sedia ada akan kekal sepanjang tahun fiskal.
Dari segi teknikal, isyarat pasaran bercampur-baur. Carta harian menunjukkan momentum menurun, manakala carta mingguan masih memaparkan trend menaik jangka panjang yang utuh. Pelabur sedang memerhatikan zon sokongan teknikal utama antara $220 hingga $222 untuk menentukan arah pergerakan saham seterusnya.