
Story
Cổ phiếu Williams-Sonoma giảm 13% từ đỉnh: Tín hiệu mua hay bẫy giá?
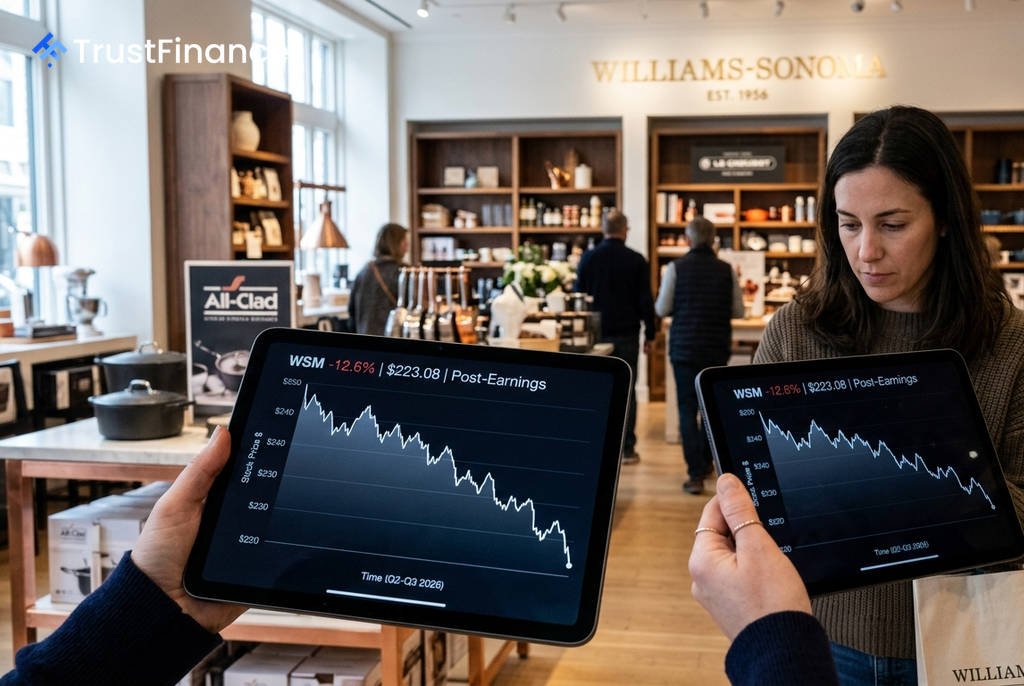
Cổ phiếu của nhà bán lẻ đồ gia dụng cao cấp Williams-Sonoma (mã: WSM) đã giảm khoảng 12,6% từ mức đỉnh 52 tuần, ngay cả sau khi công ty báo cáo kết quả kinh doanh quý 2 vượt dự báo và nâng triển vọng cả năm. Diễn biến này cho thấy thị trường có thể đã định giá trước những tin tức tốt, đồng thời tạo ra một cuộc tranh luận rõ rệt về định giá của cổ phiếu.
Phản ứng "bán theo tin tức" bất chấp kết quả khả quan
Cổ phiếu WSM đã điều chỉnh từ mức cao $254,89 xuống còn khoảng $223 trong phiên giao dịch trước giờ mở cửa ngày 4/9, theo dữ liệu từ Investing.com. Đợt giảm giá này xảy ra dù công ty công bố các kết quả tích cực trong quý 2:
- EPS điều chỉnh: Đạt $2,10, cao hơn mức dự báo $2,06.
- Doanh thu: Đạt $1,96 tỷ, vượt qua con số ước tính $1,92 tỷ.
Đáng chú ý, Williams-Sonoma còn nâng cao dự báo cả năm, với doanh số bán hàng trên cùng một cửa hàng (comparable sales) dự kiến tăng từ 4,0% đến 6,5% và biên lợi nhuận hoạt động điều chỉnh trong khoảng 17,8% đến 18,2%. Việc cổ phiếu vẫn giảm cho thấy đây là một phản ứng "bán theo tin tức" điển hình, chứ không phải do sự suy yếu trong hoạt động kinh doanh cốt lõi.
Cuộc giằng co giữa nền tảng cơ bản và định giá
Nền tảng kinh doanh của Williams-Sonoma vẫn rất vững chắc, với các chỉ số tài chính hàng đầu ngành bán lẻ đặc thù. Tỷ suất sinh lời trên vốn chủ sở hữu (ROE) đạt 55,0% và tỷ suất sinh lời trên vốn đầu tư (ROIC) là 30,1%, cho thấy hiệu quả sử dụng vốn vượt trội. Biên lợi nhuận ròng dao động quanh mức 14%, một con số đặc biệt ấn tượng đối với một nhà bán lẻ đồ nội thất.
 Ad
Tuy nhiên, câu chuyện định giá lại phức tạp hơn, với sự khác biệt lớn giữa các phương pháp phân tích:
- Mô hình định giá của InvestingPro: Đưa ra giá trị hợp lý là $187,32, ngụ ý tiềm năng giảm giá -15,9% so với mức giá hiện tại.
- Các nhà phân tích Phố Wall: Lại có quan điểm lạc quan hơn đáng kể. Jefferies đặt mục tiêu giá $275, KeyBanc là $270 và BofA là $261, với mức tăng trung bình tiềm năng là +15,4%.
Áp lực thuế quan và tín hiệu kỹ thuật trái chiều
Yếu tố rủi ro chính hiện nay là áp lực từ thuế quan. Trong quý 2, biên lợi nhuận hoạt động điều chỉnh đã giảm 60 điểm cơ bản so với cùng kỳ xuống còn 17,3%, nguyên nhân trực tiếp được cho là do chi phí thuế quan đối với hàng hóa nhập khẩu. Ban lãnh đạo cho biết dự báo cả năm đã tính đến các mức thuế hiện hành, nhưng bất kỳ sự leo thang nào cũng có thể gây thêm áp lực.
Về mặt kỹ thuật, các tín hiệu cũng đang mâu thuẫn. Khung thời gian ngày cho thấy một xu hướng giảm rõ rệt với động lượng bán vẫn còn. Ngược lại, khung thời gian tuần cho thấy xu hướng tăng dài hạn vẫn chưa bị phá vỡ. Vùng hỗ trợ quan trọng cần theo dõi trong ngắn hạn là $220–$222. Việc giữ vững trên mức này có thể duy trì kịch bản tăng giá trong dài hạn.