
Story
Saham Williams-Sonoma Turun 13% dari Puncak Meski Laporan Laba Solid
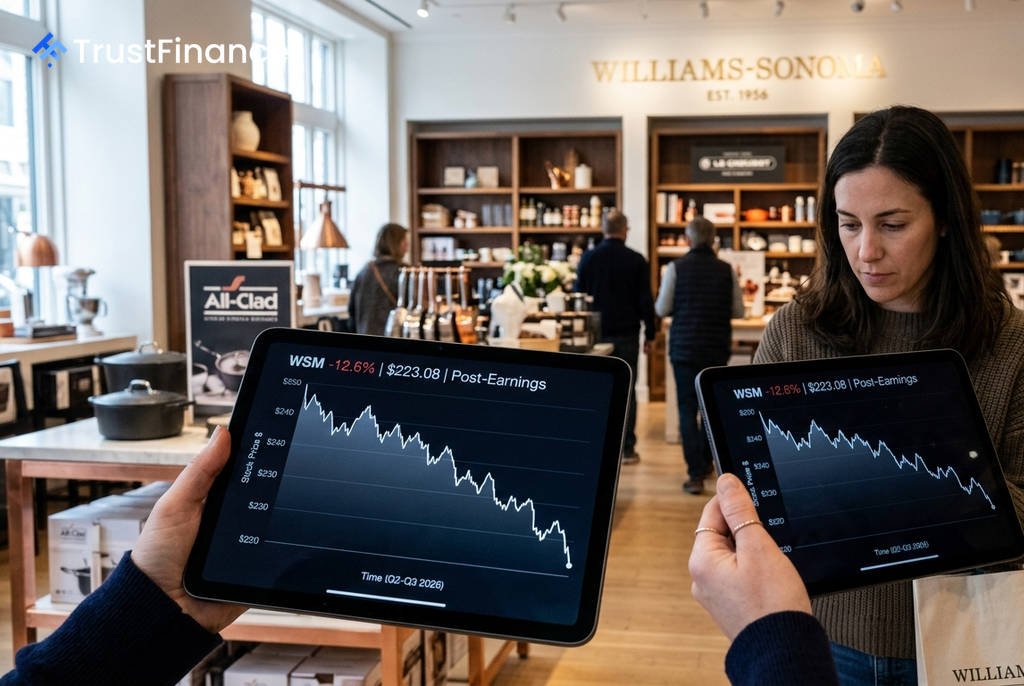
Saham Williams-Sonoma (WSM) telah terkoreksi sekitar 12,6% dari level tertinggi 52 minggunya di $254,89, diperdagangkan di sekitar $223,08 dalam sesi pra-pasar 4 September. Penurunan ini terjadi tepat setelah perusahaan melaporkan kinerja kuartal kedua yang melampaui ekspektasi, mengindikasikan bahwa pasar kemungkinan telah mengantisipasi hasil yang sempurna dan memicu aksi jual "sell the news".
Kinerja Kuat di Balik Aksi Jual
Penurunan harga saham ini tampaknya bukan cerminan dari fundamental bisnis yang memburuk. Untuk kuartal kedua, Williams-Sonoma melaporkan laba per saham (EPS) yang disesuaikan sebesar $2,10, melampaui estimasi konsensus sebesar $2,06. Pendapatan juga mengalahkan perkiraan, mencapai $1,96 miliar dibandingkan ekspektasi $1,92 miliar.
Selain itu, perusahaan menaikkan panduan setahun penuhnya. Pertumbuhan penjualan sebanding (comparable sales) kini diproyeksikan berada di kisaran 4,0% hingga 6,5%, dengan marjin operasi yang disesuaikan dipandu antara 17,8% dan 18,2%. Kinerja fundamental ini didukung oleh metrik yang kuat, termasuk imbal hasil ekuitas (ROE) sebesar 55,0% dan imbal hasil atas modal yang diinvestasikan (ROIC) sebesar 30,1% per 31 Juli 2026.
Dilema Valuasi: Analis vs. Model Kuantitatif
Prospek saham WSM memunculkan pandangan yang terbelah tajam antara analis Wall Street dan model valuasi kuantitatif. Model nilai wajar dari InvestingPro menunjukkan potensi penurunan sebesar -15,9% ke level $187,32 dari harga saat ini.
 Ad
Sebaliknya, analis fundamental dari institusi seperti Jefferies, KeyBanc, dan BofA melihat potensi kenaikan yang signifikan, dengan target harga rata-rata menyiratkan kenaikan +15,4% ke kisaran $259–$275. Perbedaan pandangan ini menyoroti perdebatan apakah fundamental premium perusahaan sudah sepenuhnya tercermin dalam harga sahamnya yang tinggi.
Tantangan Tarif dan Sinyal Teknis
Tantangan utama yang dihadapi perusahaan adalah biaya tarif impor. Pada kuartal kedua, marjin operasi yang disesuaikan mengalami kontraksi 60 basis poin secara tahunan menjadi 17,3%, yang menurut perusahaan secara langsung disebabkan oleh biaya tarif. Panduan perusahaan untuk sisa tahun fiskal 2026 mengasumsikan bahwa semua tarif yang berlaku saat ini akan tetap ada.
Dari sisi teknis, sinyal yang muncul beragam. Grafik harian menunjukkan tren penurunan yang kuat, sementara grafik mingguan mengindikasikan tren naik jangka panjang masih utuh. Investor akan memantau dengan cermat zona support teknis di sekitar $220–$222. Bertahan di atas level ini dapat menjaga skenario bullish jangka panjang, sementara penembusan ke bawah dapat menandakan koreksi yang lebih dalam.