
Story
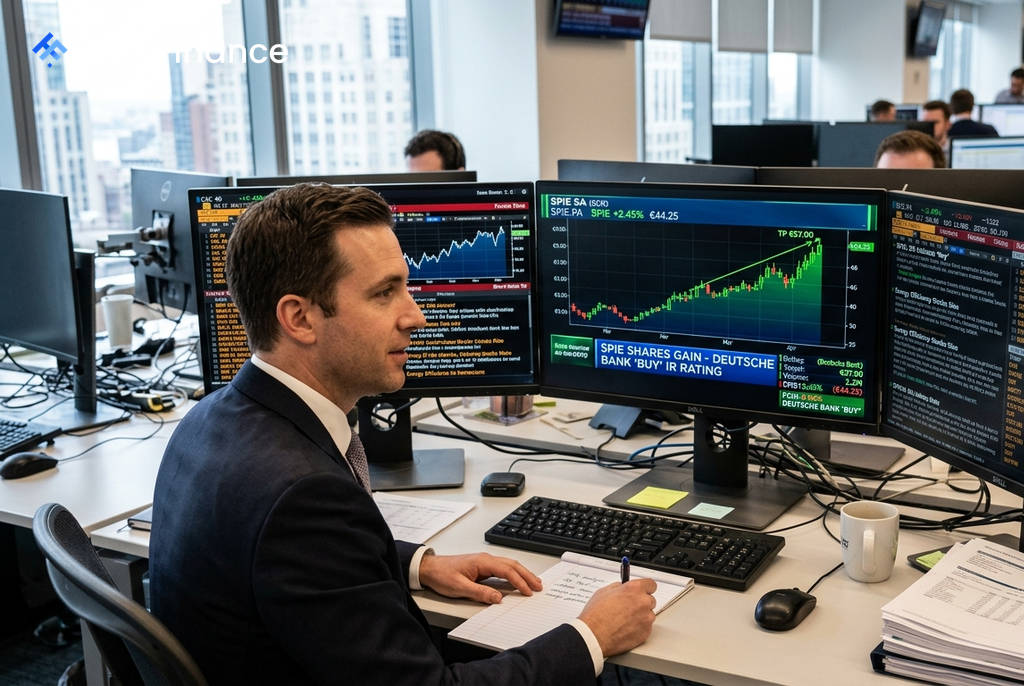
德意志银行首次覆盖SPIE并给予“买入”评级,股价逆市上涨
Text size
Background
德意志银行(Deutsche Bank)周二发布报告,首次覆盖法国技术服务公司SPIE,并给予“买入”评级,设定了57欧元的目标价,推动该公司股价逆市上扬。截至发稿,SPIE股价上涨1.52%至44.20欧元,显著跑赢下跌约0.8%的法国CAC 40指数。
结构性需求驱动增长前景
德意志银行在报告中指出,其看好SPIE的核心逻辑在于公司增长前景的改善、电气化和脱碳带来的结构性需求,以及利润率仍有进一步扩张的空间。
该行分析师认为,SPIE作为欧洲市场领先的纯多技术服务公司,尽管所在市场高度分散,但其规模优势明显。近期公司内生增长的改善可能是一个重要的“拐点”,扭转了过去几年收入增长表现不佳的局面。德意志银行预计,这一改善势头将延续至2026年下半年乃至2028年,主要得益于向高能效基础设施、更高程度电气化和低碳系统的结构性转型投资。
 Ad
利润率改善与估值潜力
报告强调,自2020年以来,SPIE的息税前利润率(EBIT margin)已提高了约260个基点,且改善体现在其所有主要业务区域。德意志银行认为,这反映了SPIE在价值链上的地位提升,以及其服务定价成功超越通胀影响的能力,尤其是在疫情之后。
该行相信,SPIE的利润率仍有持续改善的潜力。值得注意的是,德意志银行表示其当前发布的财务预测尚未完全反映近期的利润率改善情况,这意味着如果这一趋势持续,公司盈利存在上行空间。该行设定的57欧元目标价意味着股价有可观的上涨潜力,并反映出其观点,即市场估值尚未充分体现SPIE改善的执行力以及其在长期基建支出趋势中的有利地位。