
Story
SPIE, 도이치뱅크 '매수' 의견 개시에 주가 상승…목표가 57유로
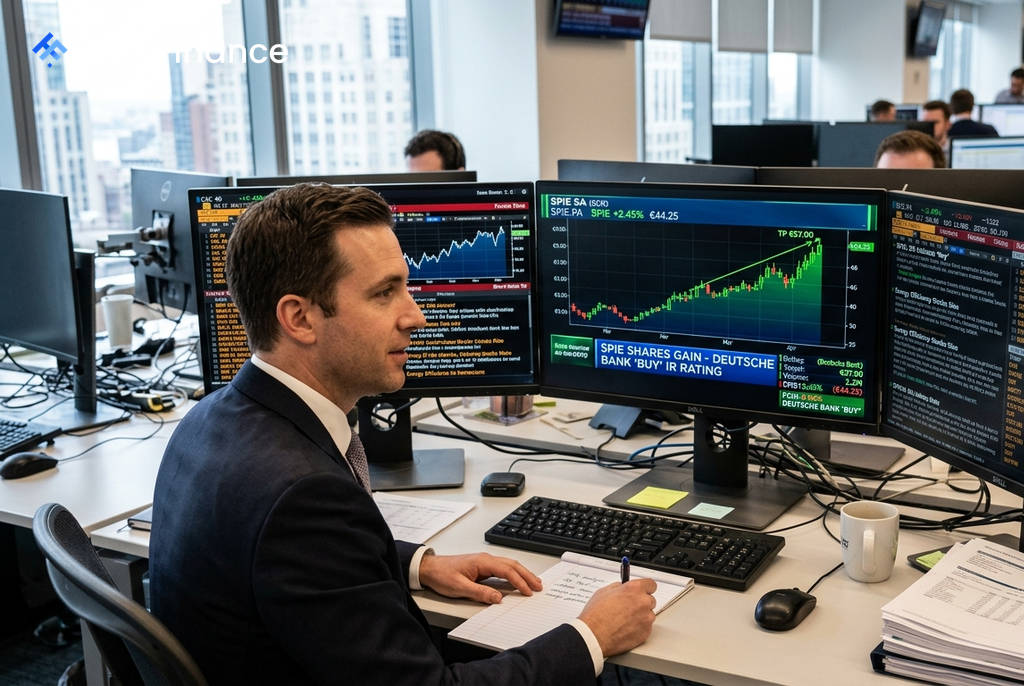
프랑스의 기술 서비스 기업 SPIE의 주가가 도이치뱅크가 '매수(Buy)' 투자의견과 함께 신규 분석을 개시한 후 상승 마감했다. 도이치뱅크는 SPIE의 성장 전망 개선, 구조적 수요 증가, 마진 확대 가능성을 높이 평가하며 목표주가로 57유로를 제시했다.
화요일(현지시간) SPIE 주가는 1.52% 상승한 44.20유로에 거래를 마쳤다. 이는 같은 날 약 0.8% 하락한 프랑스 CAC 40 지수의 움직임을 크게 웃도는 성과다.
도이치뱅크의 긍정적 평가 배경
도이치뱅크는 SPIE를 유럽 시장을 선도하는 순수 멀티 기술 서비스 기업으로 평가하며, 시장이 고도로 세분화되어 있음에도 불구하고 경쟁사 대비 규모의 이점을 가지고 있다고 분석했다. 특히 최근 회사의 유기적 성장률 개선이 수년간의 부진을 딛고 중요한 변곡점이 될 수 있다고 진단했다.
도이치뱅크는 이러한 성장세가 2026년 하반기부터 2028년까지 이어질 것으로 전망했다. 주요 성장 동력으로는 다음을 꼽았다.
 Ad
- 전력화 및 탈탄소화: 에너지 효율 인프라, 전력화 확대, 저탄소 시스템으로의 전환이 SPIE의 기술 서비스 수요를 견인할 것으로 예상된다.
- 구조적 투자 테마: 장기적인 인프라 투자 흐름에 따른 수혜가 기대된다.
마진 개선과 추가 상승 여력
SPIE의 영업이익(EBIT) 마진은 2020년 이후 약 260bp(베이시스포인트) 개선되었으며, 이는 주요 사업 지역 전반에 걸쳐 광범위하게 나타났다. 도이치뱅크는 이러한 성과가 SPIE가 가치 사슬의 상위 단계로 이동하고, 특히 팬데믹 이후 인플레이션을 상회하는 수준으로 서비스 가격을 성공적으로 책정한 결과라고 분석했다.
도이치뱅크는 현재 발표된 자사의 실적 전망치가 최근의 마진 개선세를 완전히 반영하지 않고 있어, 이러한 추세가 지속될 경우 이익이 예상치를 상회할 수 있는 '어닝 서프라이즈'의 가능성이 남아있다고 덧붙였다. 제시된 목표주가 57유로는 현재 주가 대비 상당한 상승 여력을 의미하며, SPIE의 개선된 사업 수행 능력과 장기 성장 동력이 아직 주가에 충분히 반영되지 않았다는 시각을 담고 있다.