
Story
ड्यूश बैंक ने SPIE पर 'बाय' रेटिंग के साथ कवरेज शुरू किया, शेयर चढ़े
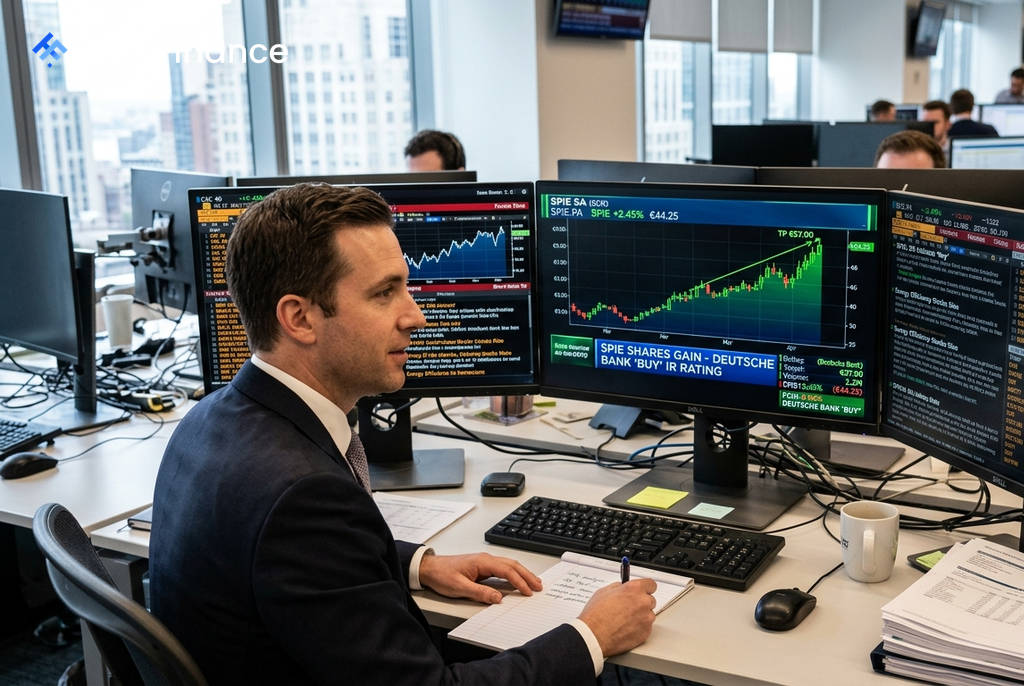
फ्रांसीसी तकनीकी-सेवा कंपनी SPIE (SPIE) के शेयरों में मंगलवार को 1.52% की बढ़त दर्ज की गई, जो €44.20 पर पहुंच गए। यह उछाल तब आया जब ड्यूश बैंक (Deutsche Bank) ने कंपनी पर 'बाय' (Buy) रेटिंग और €57 के मूल्य लक्ष्य के साथ कवरेज शुरू किया, जिससे शेयर ने व्यापक CAC 40 इंडेक्स से बेहतर प्रदर्शन किया, जो लगभग 0.8% नीचे था।
ड्यूश बैंक के विश्लेषण के मुख्य बिंदु
ड्यूश बैंक ने अपनी रिपोर्ट में SPIE को यूरोप में एक अग्रणी मल्टी-टेक्निकल सेवा कंपनी बताया है, जिसके पास अत्यधिक खंडित बाजार में भी अपने प्रतिस्पर्धियों पर एक महत्वपूर्ण बढ़त है। बैंक के विश्लेषकों का मानना है कि कंपनी की हालिया ऑर्गेनिक ग्रोथ में सुधार एक महत्वपूर्ण मोड़ हो सकता है, जो कई वर्षों के कमजोर राजस्व वृद्धि के बाद आया है।
विश्लेषण के अनुसार, यह सुधार 2026 की दूसरी छमाही से लेकर 2028 तक जारी रहने की उम्मीद है। इसके पीछे मुख्य कारण हैं:
- संरचनात्मक मांग: विद्युतीकरण (electrification) और डीकार्बोनाइजेशन (decarbonization) जैसे संरचनात्मक निवेश विषयों से मांग को समर्थन मिल रहा है।
- ऊर्जा दक्षता: अधिक ऊर्जा-कुशल बुनियादी ढांचे और कम कार्बन प्रणालियों की ओर बदलाव से SPIE की तकनीकी सेवाओं की मांग बढ़ने की उम्मीद है।
 Ad
मार्जिन विस्तार और मूल्यांकन
ड्यूश बैंक ने इस बात पर प्रकाश डाला कि 2020 के बाद से SPIE के EBIT मार्जिन में लगभग 260 बेसिस पॉइंट्स का सुधार हुआ है। यह सुधार कंपनी द्वारा वैल्यू चेन में ऊपर जाने और मुद्रास्फीति से आगे अपनी सेवाओं का सफलतापूर्वक मूल्य निर्धारण करने को दर्शाता है, खासकर महामारी के बाद। बैंक का मानना है कि मार्जिन में और सुधार की गुंजाइश है।
बैंक ने कहा कि उसका €57 का लक्ष्य मौजूदा शेयर मूल्य से पर्याप्त वृद्धि की संभावना को दर्शाता है। उनके अनुसार, SPIE के बेहतर निष्पादन और दीर्घकालिक बुनियादी ढांचे पर खर्च से इसके जुड़ाव को अभी तक इसके मूल्यांकन में पूरी तरह से शामिल नहीं किया गया है, जिससे भविष्य में कमाई में वृद्धि की संभावना बनती है।