
Story
SPIE株が上昇、ドイツ銀行が「買い」でカバレッジ開始
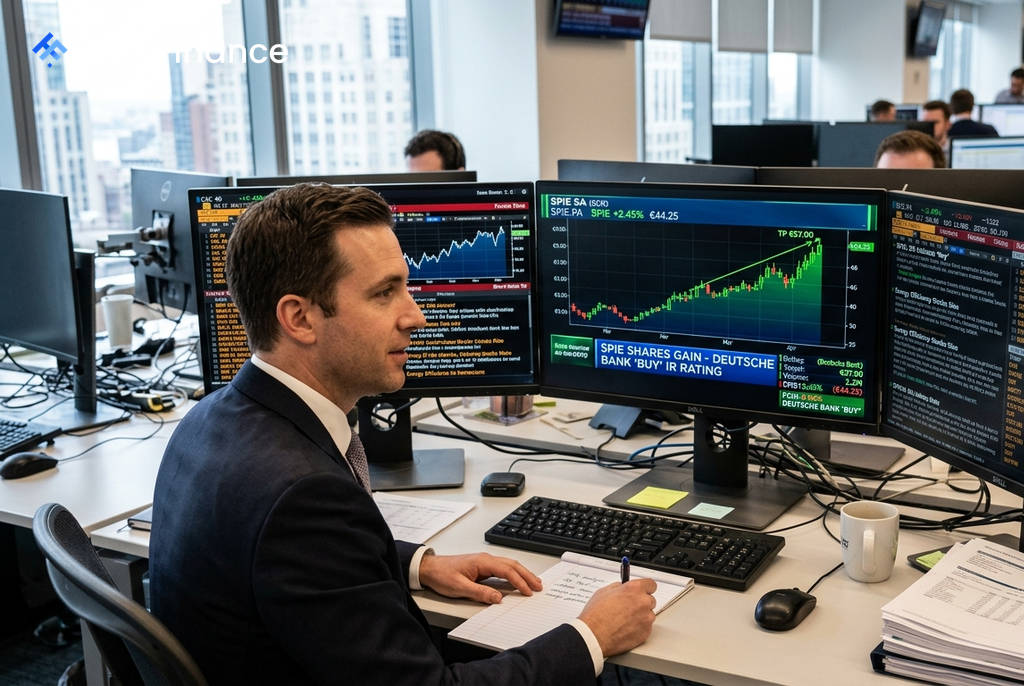
フランスの技術サービス企業SPIEの株価は火曜日の取引で上昇した。ドイツ銀行が同社のカバレッジを投資判断「買い」、目標株価57ユーロで開始したことが材料視された。これによりSPIEの株価は1.52%上昇し44.20ユーロとなり、同日約0.8%下落したフランスの主要株価指数CAC 40をアウトパフォームした。
ドイツ銀行による高評価の背景
ドイツ銀行は、SPIEを高評価する主な理由として、成長見通しの改善、電化や脱炭素化に伴う構造的な需要、そして更なる利益率拡大の余地を挙げている。
同行の分析によると、SPIEは欧州市場をリードする総合技術サービス専業企業であり、市場自体は依然として細分化されているものの、多くの競合他社に対して規模の優位性を持っていると指摘。近年の有機的成長の改善は、数年にわたるアンダーパフォームを経て、重要な転換点になる可能性があるとの見方を示した。
構造的テーマと利益率の改善
 Ad
ドイツ銀行は、エネルギー効率の高いインフラへの移行、電化の進展、低炭素システムへの転換といった構造的な投資テーマが、SPIEの技術サービスへの需要を2026年後半から2028年にかけて下支えすると予想している。
利益率に関しても、SPIEのEBITマージンは2020年以降、主要地域全体で約260ベーシスポイント改善している。ドイツ銀行はこれを、同社がバリューチェーンを上昇させ、特にパンデミック以降、インフレを上回る価格設定に成功した結果だと分析。今後も利益率が改善する可能性があると見ている。
株価の割安感と今後の見通し
ドイツ銀行は、現在の株価バリュエーションには、SPIEの事業遂行能力の向上や長期的なインフラ投資へのエクスポージャーがまだ完全には織り込まれていないと指摘。57ユーロという目標株価は、現在の株価水準からの大幅な上昇余地を示唆している。同行の現在の公式な業績予想には最近の利益率改善が完全には反映されておらず、この傾向が続けば業績がさらに上振れする可能性も残されているとした。