
Story
普拉格能源财报超预期,毛利率大幅改善但现金流挑战犹存
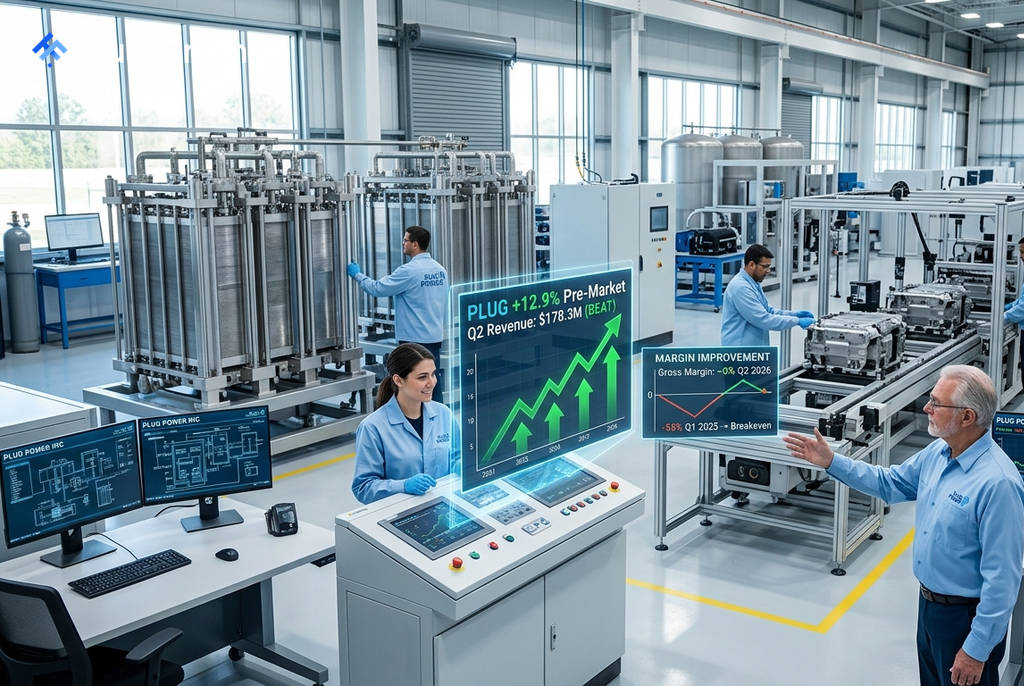
氢能解决方案供应商普拉格能源(Plug Power, PLUG)公布了其两年来最强劲的季度业绩,报告显示其毛利率在短短一个季度内从-31%大幅改善至接近盈亏平衡,显示出其扭亏为盈的努力正初见成效。
业绩亮点与市场反应
根据公司发布的财报,普拉格能源第二季度实现营收1.783亿美元,超出市场普遍预期的1.688亿美元。受此消息提振,公司股价在盘前交易中上涨了12.9%。管理层同时上调了全年营收增长指引至15-16%。
最引人注目的数据是毛利率的显著回升。该指标在过去12个月内实现了55个百分点的惊人复苏,从2025年第一季度的-55%改善至今年第二季度的近乎持平。公司将此归功于“量子飞跃计划”(Project Quantum Leap)的成本削减措施,以及GenDrive服务成本同比下降超过30%。
核心业务进展与财务状况
财报解答了投资者关心的几个核心问题。首先,电解槽业务正将订单转化为实际收入。该平台第一季度收入同比增长343%,并正在为多个大型项目进行设备调试,包括与Iberdrola/BP在西班牙的25兆瓦项目和与Galp在葡萄牙的100兆瓦项目。此外,公司还宣布获得了Orica一份50兆瓦的新订单,用于澳大利亚最大的可再生氢项目。
 Ad
尽管业务层面取得进展,但现金流状况依然是公司面临的最大挑战,即所谓的“房间里的大象”。截至季末,公司非限制性现金仅为1.62亿美元,第二季度消耗了6100万美元,尽管环比下降了58%。为缓解资金压力,管理层正在执行资产货币化计划,已宣布了8000万美元的交易,并收到了4700万美元。同时,美国能源部(DOE)的16亿美元贷款条款清单仍在审批过程中。
未来催化剂与风险展望
展望未来,普拉格能源的命运与其能否在2026年第四季度实现调整后息税折旧摊销前利润(EBITDAS)转正的目标紧密相连。这被市场视为一个“成败攸关”的时刻。若能达成,其估值达80亿美元的电解槽业务前景将更具投资吸引力;反之,则可能引发对其流动性的新一轮担忧。
分析师对此看法不一,市场共识评级为“持有”,平均目标价为3.55美元。看涨者如Craig-Hallum关注其利润率的改善,而谨慎者则指出公司依然面临巨大的经营亏损和执行风险。投资者需要注意,该公司过去12个月的自由现金流为-6.68亿美元,总债务高达10.1亿美元,且股票的Beta值为2.22,意味着其波动性是市场的两倍以上。