
Story
Pendapatan Plug Power Lampaui Ekspektasi, Margin Membaik Tajam
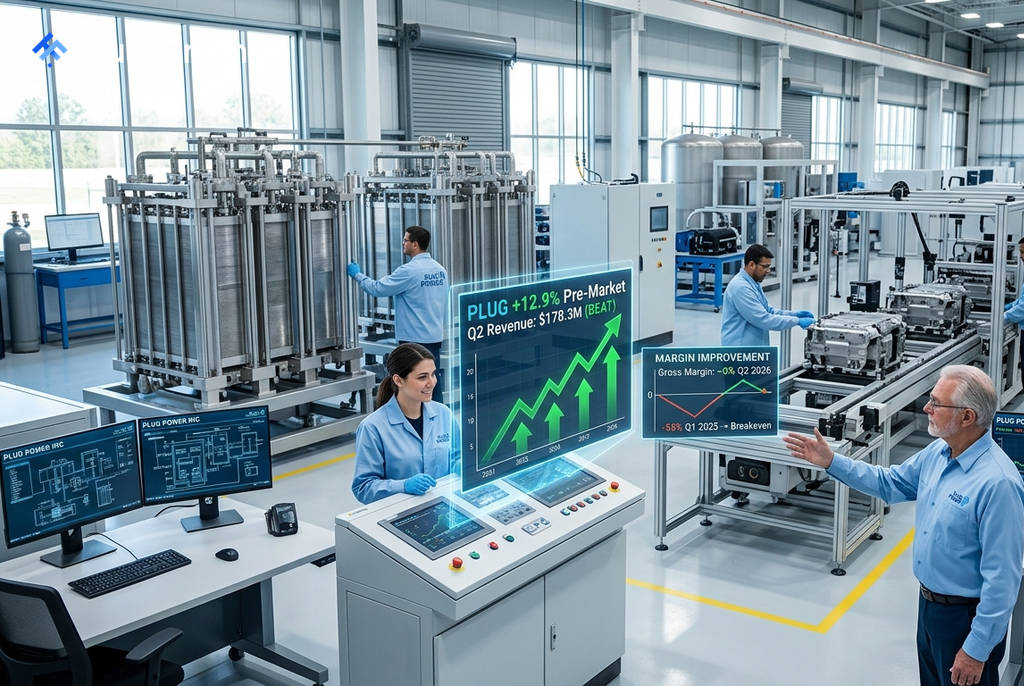
Plug Power (NASDAQ: PLUG) melaporkan kinerja keuangan Kuartal II yang melampaui ekspektasi pasar, memicu kenaikan saham sebesar 12,9% dalam perdagangan pra-pasar. Perusahaan teknologi hidrogen ini membukukan pendapatan yang kuat dan menunjukkan perbaikan margin yang drastis, serta menaikkan proyeksi pendapatan setahun penuh.
Kinerja Keuangan Lampaui Prediksi
Menurut laporan resminya, Plug Power mencatatkan pendapatan sebesar $178,3 juta untuk Kuartal II, mengalahkan konsensus analis sebesar $168,8 juta. Ini merupakan pencapaian pendapatan terbaik perusahaan dalam dua tahun terakhir.
Perkembangan paling signifikan terjadi pada margin kotor, yang pulih dari -31% pada kuartal sebelumnya menjadi hampir impas (~0%) pada kuartal ini. Perbaikan ini didorong oleh aksi pemangkasan biaya melalui "Project Quantum Leap" dan penurunan biaya layanan GenDrive lebih dari 30% dari tahun ke tahun. Sebagai hasil dari kinerja ini, manajemen menaikkan proyeksi pertumbuhan pendapatan setahun penuh menjadi 15-16%.
Pertumbuhan Elektroliser dan Tantangan Kas
Bisnis elektroliser perusahaan menunjukkan konversi yang kuat dari prospek menjadi pendapatan nyata. Platform ini mencatat pertumbuhan pendapatan sebesar 343% dari tahun ke tahun pada kuartal sebelumnya. Perkembangan penting termasuk komisioning proyek untuk Iberdrola/BP di Spanyol (25 MW) dan Galp di Portugal (100 MW), serta pesanan baru sebesar 50 MW dari Orica untuk proyek hidrogen terbarukan terbesar di Australia. Total potensi bisnis ini diperkirakan mencapai $8 miliar.
 Ad
Meski demikian, kondisi kas tetap menjadi tantangan utama. Perusahaan hanya memiliki kas tidak terbatas sebesar $162 juta dengan pembakaran kas sebesar $61 juta pada Kuartal II, meskipun angka ini turun 58% dari kuartal sebelumnya. Untuk mengatasi ini, manajemen sedang melakukan monetisasi aset—transaksi senilai $80 juta telah diumumkan, dengan $47 juta sudah diterima. Proses untuk mendapatkan pinjaman dari Departemen Energi AS (DOE) senilai $1,6 miliar juga masih berlangsung.
Katalis Berikutnya dan Pandangan Investor
Investor akan mengamati beberapa katalis kunci dalam beberapa kuartal mendatang yang dapat menentukan arah saham perusahaan. Ini termasuk:
- Target EBITDAS Positif: Manajemen menargetkan pencapaian EBITDAS positif untuk pertama kalinya pada Kuartal IV 2026.
- Persetujuan Pinjaman DOE: Keputusan atas pinjaman senilai $1,6 miliar akan menjadi krusial untuk mendanai hingga enam fasilitas produksi hidrogen.
- Pengiriman Proyek Orica: Pengiriman pesanan 50 MW pada paruh kedua tahun 2026 akan memvalidasi kemampuan eksekusi proyek skala besar.
Konsensus analis saat ini berada pada peringkat "Tahan" dengan target harga rata-rata $3,55, yang menyiratkan potensi kenaikan 60% dari level saat ini. Namun, skenario pesimis tetap ada, mengingat arus kas bebas perusahaan yang masih negatif sebesar -$668 juta dalam 12 bulan terakhir dan total utang sebesar $1,01 miliar. Pencapaian target profitabilitas pada akhir 2026 dianggap sebagai momen krusial bagi kelangsungan narasi investasi perusahaan.