
Story
Plug Power Catat Pendapatan Terbaik Dalam 2 Tahun, Margin Pulih Mendadak
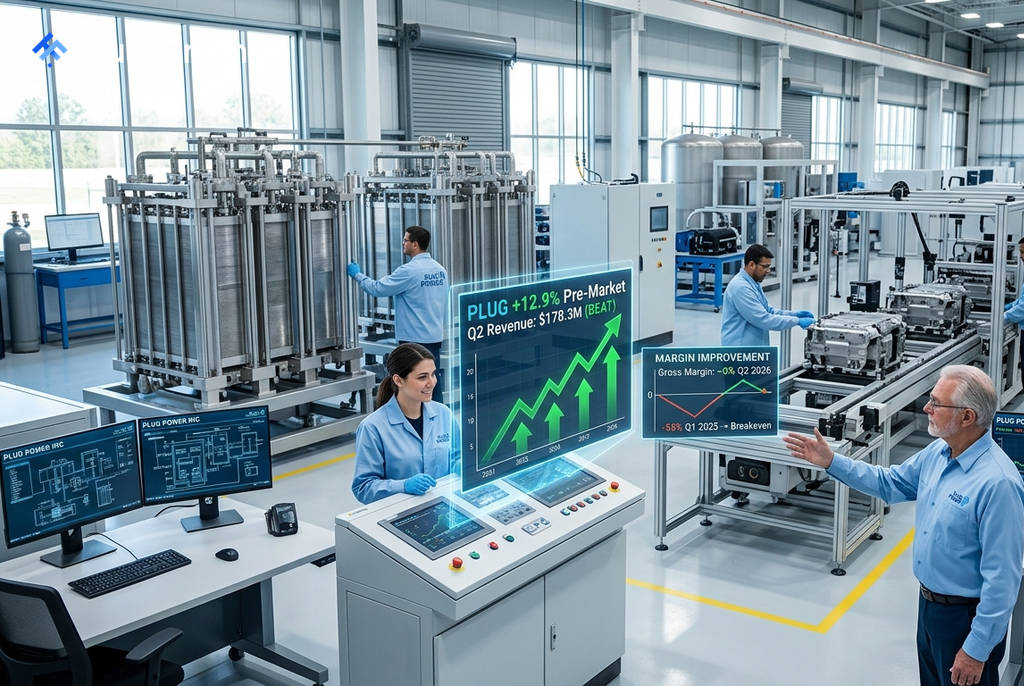
Plug Power (NASDAQ: PLUG) melaporkan prestasi pendapatan suku kedua yang mengatasi jangkaan pasaran, merupakan yang terbaik dalam tempoh dua tahun, sekali gus melonjakkan harga sahamnya sebanyak 12.9% dalam dagangan pra-pasaran. Syarikat itu turut menunjukkan pemulihan margin yang ketara dan menaikkan unjuran pertumbuhan hasil tahunannya.
Prestasi Kewangan Suku Kedua
Menurut laporan syarikat, hasil bagi suku kedua mencecah $178.3 juta, mengatasi anggaran penganalisis sebanyak $168.8 juta. Peningkatan paling ketara adalah pada margin kasar, yang pulih daripada negatif 55% setahun yang lalu kepada hampir sifar (0%) pada suku ini.
Pemulihan ini, yang mewakili peningkatan 55 mata peratusan dalam tempoh 12 bulan, didorong oleh tindakan pengurangan kos di bawah "Project Quantum Leap" dan penurunan lebih 30% dalam kos perkhidmatan GenDrive. Berikutan prestasi kukuh ini, pihak pengurusan telah menaikkan unjuran pertumbuhan hasil setahun penuh kepada 15-16%.
Pertumbuhan Perniagaan & Kedudukan Tunai
Perniagaan elektroliser syarikat menunjukkan pertumbuhan yang pesat, berkembang sebanyak 343% tahun ke tahun pada suku pertama. Plug Power sedang giat menjalankan projek untuk Iberdrola/BP di Sepanyol (25 MW) dan Galp di Portugal (100 MW), selain baru-baru ini mengumumkan tempahan 50 MW daripada Orica untuk projek hidrogen boleh diperbaharui terbesar di Australia.
 Ad
Walaupun pertumbuhan memberangsangkan, kedudukan tunai kekal menjadi kebimbangan utama. Tunai tidak terhad syarikat hanya berjumlah $162 juta, dengan penggunaan tunai sebanyak $61 juta pada suku kedua. Namun, pihak pengurusan sedang melaksanakan penjualan aset untuk mengukuhkan kecairan, dengan transaksi bernilai $80 juta telah diumumkan. Syarikat juga masih dalam proses mendapatkan kemudahan pinjaman $1.6 bilion daripada Jabatan Tenaga (DOE) A.S.
Prospek dan Risiko Pelaburan
Pemangkin utama bagi syarikat pada masa hadapan termasuk sasaran untuk mencapai EBITDAS positif pada suku keempat 2026. Mencapai sasaran ini dilihat sebagai satu peristiwa penting yang akan mengesahkan keupayaan syarikat untuk mencapai keuntungan operasi buat kali pertama.
Walaupun begitu, risiko pelaburan kekal tinggi. Aliran tunai bebas syarikat dalam tempoh 12 bulan terakhir adalah negatif $668 juta dan jumlah hutang mencecah $1.01 bilion. Penganalisis secara purata meletakkan saranan "Tahan" (Hold) dengan sasaran harga purata $3.55. Kegagalan untuk mencapai sasaran keuntungan pada akhir 2026 boleh menjejaskan naratif pemulihan syarikat.