
Story
प्लग पावर के नतीजे: राजस्व अनुमान से बेहतर, मार्जिन में बड़ा सुधार
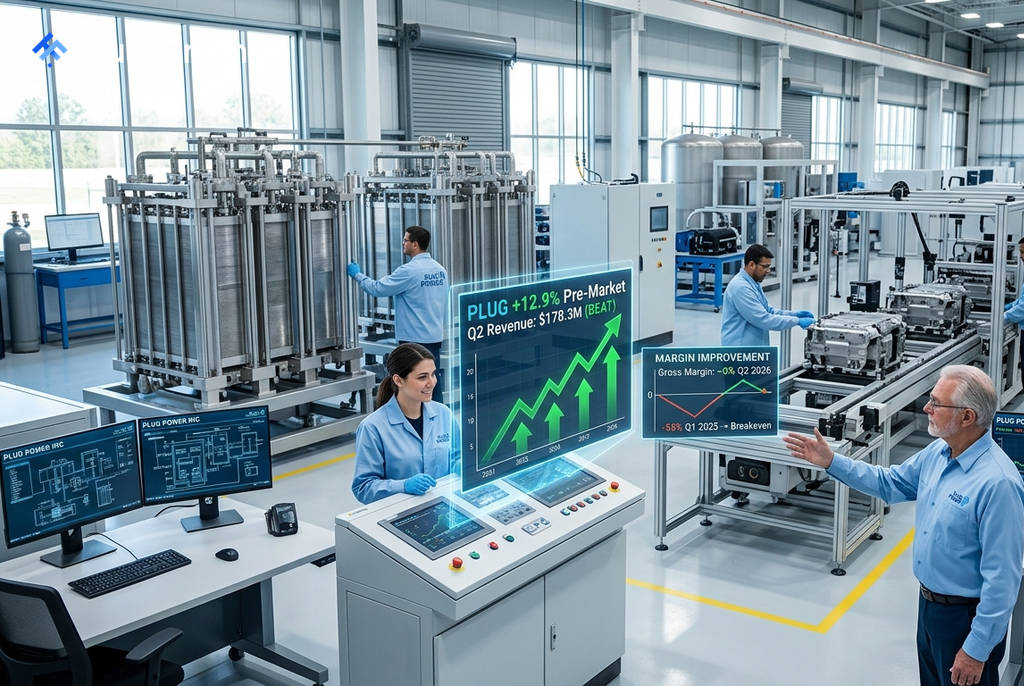
हाइड्रोजन ईंधन सेल निर्माता प्लग पावर (Plug Power) ने अपनी दूसरी तिमाही की कमाई में पिछले दो वर्षों का सबसे बड़ा प्रदर्शन किया है, जिसमें राजस्व अनुमानों को पार कर लिया गया है और सकल मार्जिन में भारी सुधार हुआ है। इन सकारात्मक नतीजों के बाद, कंपनी ने अपने पूरे साल के राजस्व वृद्धि के अनुमान को बढ़ाकर 15-16% कर दिया है।
तिमाही प्रदर्शन का विश्लेषण
कंपनी ने दूसरी तिमाही में $178.3 मिलियन का राजस्व दर्ज किया, जो $168.8 मिलियन के अनुमान से बेहतर है। सबसे महत्वपूर्ण बात यह है कि कंपनी का सकल मार्जिन एक साल पहले के -55% और पिछली तिमाही के -31% से सुधरकर लगभग शून्य पर आ गया है। यह 55 प्रतिशत अंकों का सुधार कंपनी की लागत-कटौती की पहल और सर्विस लागत में 30% से अधिक की सालाना गिरावट का परिणाम है।
विशेष रूप से, कंपनी के इलेक्ट्रोलाइज़र व्यवसाय में मजबूत वृद्धि देखी गई, जो पहली तिमाही में साल-दर-साल 343% बढ़ी। कंपनी स्पेन में इबरड्रोला/बीपी (Iberdrola/BP), पुर्तगाल में गैल्प (Galp) और ऑस्ट्रेलिया में ओरिका (Orica) के साथ बड़े पैमाने पर परियोजनाओं पर सक्रिय रूप से काम कर रही है, जो दर्शाता है कि इसकी ऑर्डर पाइपलाइन वास्तविक राजस्व में बदल रही है।
नकदी की स्थिति और भविष्य के उत्प्रेरक
निवेशकों के लिए नकदी की स्थिति एक प्रमुख चिंता बनी हुई है। कंपनी के पास केवल $162 मिलियन की अप्रतिबंधित नकदी है और उसने दूसरी तिमाही में $61 मिलियन खर्च किए। हालांकि, प्रबंधन संपत्ति बेचकर नकदी जुटा रहा है, जिसमें तिमाही के बाद $80 मिलियन के सौदों की घोषणा की गई है। इसके अलावा, कंपनी को अमेरिकी ऊर्जा विभाग (DOE) से $1.6 बिलियन के ऋण टर्म शीट पर प्रगति की उम्मीद है, जो तरलता को और बढ़ा सकता है।
 Ad
आने वाले समय में कई प्रमुख उत्प्रेरक हैं जो कंपनी के शेयर को प्रभावित कर सकते हैं:
- Q4 2026 तक सकारात्मक EBITDAS: कंपनी ने पहली बार परिचालन लाभप्रदता हासिल करने का लक्ष्य रखा है।
- बड़ी परियोजनाओं की डिलीवरी: H2 2026 में ओरिका को 50 मेगावाट की डिलीवरी बड़े पैमाने पर निष्पादन को मान्य करेगी।
- DOE ऋण की मंजूरी: इससे 6 हाइड्रोजन उत्पादन सुविधाओं के लिए धन उपलब्ध हो सकता है।
विश्लेषकों की राय और जोखिम
विश्लेषकों की आम सहमति "होल्ड" रेटिंग की है, जिसका औसत मूल्य लक्ष्य $3.55 है, जो मौजूदा स्तरों से 60% की संभावित वृद्धि का संकेत देता है। क्रेग-हॉलम (Craig-Hallum) मार्जिन में सुधार का हवाला देते हुए $5.00 के लक्ष्य के साथ सबसे अधिक आशावादी है, जबकि अन्य परिचालन घाटे पर चिंता व्यक्त करते हैं।
कंपनी के लिए जोखिम बने हुए हैं, जिसमें -$668 मिलियन का पिछला बारह महीने का फ्री कैश फ्लो और $1.01 बिलियन का कुल कर्ज शामिल है। Q4 2026 के लिए EBITDAS लक्ष्य को पूरा करना कंपनी के लिए एक महत्वपूर्ण मोड़ होगा। यदि वे सफल होते हैं, तो $8 बिलियन की इलेक्ट्रोलाइज़र पाइपलाइन निवेशकों के लिए अधिक आकर्षक हो सकती है, लेकिन विफलता से नकदी की कहानी कमजोर हो सकती है।