
Story
Plug Power งบ Q2 ดีเกินคาด: อัตรากำไรฟื้นตัวแรง แต่ความเสี่ยงสภาพคล่องยังคงอยู่
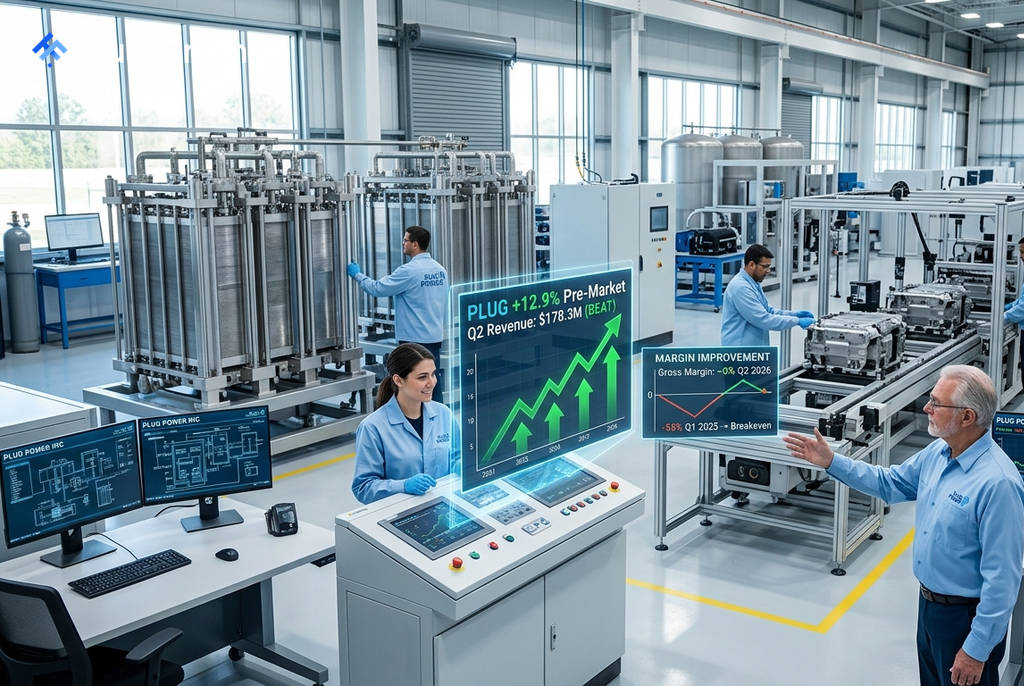
Plug Power (PLUG) รายงานผลประกอบการไตรมาส 2 ที่ดีเกินคาดการณ์ของนักวิเคราะห์ ทั้งในด้านรายได้และอัตรากำไรขั้นต้นที่ฟื้นตัวอย่างรวดเร็ว ส่งผลให้ราคาหุ้นพุ่งขึ้นอย่างแข็งแกร่งก่อนเปิดตลาด และบริษัทได้ปรับเพิ่มคาดการณ์การเติบโตของรายได้ตลอดทั้งปี
ผลประกอบการ Q2 แข็งแกร่ง หนุนอัตรากำไรฟื้นตัว
Plug Power เปิดเผยรายได้ไตรมาส 2 ที่ 178.3 ล้านดอลลาร์สหรัฐ สูงกว่าที่นักวิเคราะห์คาดการณ์ไว้ที่ 168.8 ล้านดอลลาร์สหรัฐ ซึ่งถือเป็นการทำผลงานได้ดีกว่าคาดการณ์มากที่สุดในรอบ 2 ปี ราคาหุ้นของบริษัทตอบรับเชิงบวก โดยพุ่งขึ้นถึง 12.9% ในการซื้อขายนอกเวลาทำการ
ประเด็นสำคัญคือการฟื้นตัวของอัตรากำไรขั้นต้น (Gross Margin) ซึ่งดีดตัวขึ้นจาก -31% ในไตรมาสก่อนหน้า มาอยู่ที่เกือบ 0% ในไตรมาสเดียว การฟื้นตัวอย่างรวดเร็วนี้เป็นผลมาจากมาตรการลดต้นทุนภายใต้โครงการ "Project Quantum Leap" และค่าใช้จ่ายในการบริการที่ลดลงกว่า 30% เมื่อเทียบกับปีก่อนหน้า จากผลประกอบการดังกล่าว ฝ่ายบริหารได้ปรับเพิ่มคาดการณ์การเติบโตของรายได้ทั้งปีขึ้นเป็น 15-16%
ธุรกิจเติบโต แต่สภาพคล่องยังเป็นโจทย์ใหญ่
ฝ่ายบริหารได้ตอบคำถามเกี่ยวกับธุรกิจเครื่องผลิตไฮโดรเจน (Electrolyzer) ว่ากำลังเปลี่ยนจากโครงการในแผนมาเป็นรายได้ที่เกิดขึ้นจริง โดยยกตัวอย่างการเติบโต 343% เมื่อเทียบรายปีในไตรมาส 1 และมีโครงการที่กำลังดำเนินการกับลูกค้ารายใหญ่อย่าง Iberdrola/BP ในสเปน และ Orica ในออสเตรเลีย นอกจากนี้ บริษัทยังมีโอกาสทางธุรกิจในไปป์ไลน์คิดเป็นมูลค่าประมาณ 8 พันล้านดอลลาร์
 Ad
อย่างไรก็ตาม สถานะเงินสดของบริษัทยังคงเป็นความกังวลหลักของนักลงทุน โดย ณ สิ้นไตรมาส 2 บริษัทมีเงินสดที่ไม่ติดข้อจำกัด (Unrestricted Cash) เพียง 162 ล้านดอลลาร์ และมีการใช้เงินสดในการดำเนินงาน (Cash Burn) ไป 61 ล้านดอลลาร์ แม้จะลดลง 58% จากไตรมาสก่อนหน้าก็ตาม บริษัทกำลังพยายามแก้ไขปัญหานี้ผ่านการขายสินทรัพย์ ขณะที่เงินกู้จากกระทรวงพลังงานสหรัฐฯ (DOE) มูลค่า 1.6 พันล้านดอลลาร์ ยังอยู่ในระหว่างการดำเนินการ
มุมมองนักวิเคราะห์และปัจจัยที่ต้องจับตา
ฉันทามติของนักวิเคราะห์ในปัจจุบันอยู่ที่ "ถือ" (Hold) โดยมีราคาเป้าหมายเฉลี่ยที่ 3.55 ดอลลาร์ ซึ่งสูงกว่าระดับราคาปัจจุบันประมาณ 60% โดย Craig-Hallum เป็นโบรกเกอร์ที่มองในแง่ดีที่สุด ให้คำแนะนำ "ซื้อ" ที่ราคาเป้าหมาย 5.00 ดอลลาร์ ขณะที่ Canaccord ยังคงคำแนะนำ "ถือ" โดยชี้ให้เห็นถึงความเสี่ยงในการดำเนินงานจากผลขาดทุนที่ยังมีขนาดใหญ่
สำหรับปัจจัยที่นักลงทุนต้องจับตาในอนาคต คือเป้าหมายของบริษัทที่จะมีกำไรก่อนหักดอกเบี้ย ภาษี ค่าเสื่อมราคา และค่าตัดจำหน่าย (EBITDAS) เป็นบวกให้ได้ภายใน ไตรมาสที่ 4 ของปี 2026 ซึ่งถือเป็นหมุดหมายสำคัญที่จะพิสูจน์ความสามารถในการทำกำไรของบริษัท หากทำได้สำเร็จ อาจทำให้นักลงทุนเชื่อมั่นในโอกาสการเติบโตจากธุรกิจอิเล็กโทรไลเซอร์มูลค่า 8 พันล้านดอลลาร์ แต่หากพลาดเป้า ความกังวลเรื่องสภาพคล่องอาจกลับมากดดันราคาหุ้นอีกครั้ง
Read next
More on หุ้น
FTC สั่งให้ Walmart, Uber และ Delta เปิดเผยข้อมูลเกี่ยวกับการกำหนดราคาตามบุคคล
คณะกรรมการการค้าแห่งสหรัฐอเมริกา (FTC) เรียกร้องให้บริษัทขนาดใหญ่ 9 แห่ง ซึ่งรวมถึงบริษัทชั้นนำในธุรกิจค้าปลีก การท่องเที่ยว และเศรษฐกิจแบบแบ่งปัน (gig economy) เปิดเผยข้อมูลเกี่ยวกับวิธีการใช้ข้อมูลผู้บริโภคในการกำหนดราคาสินค้าและค่าจ้างรายบุคคล

Google เปิดตัวโมเดล AI Gemini 4 Carbon เพื่อเสริมศักยภาพด้านความปลอดภัยทางไซเบอร์
Google บริษัทในเครือ Alphabet ได้เปิดตัว Gemini 4 Carbon ซึ่งเป็นโมเดล AI รุ่นล่าสุดที่ออกแบบมาโดยเฉพาะสำหรับงานด้านความปลอดภัยทางไซเบอร์ขั้นสูง เช่น การตรวจจับช่องโหว่และการสร้างโค้ดที่ปลอดภัย การเปิดตัวครั้งนี้เป็นการเพิ่มการแข่งขันกับคู่แข่งอย่าง OpenAI และ Anthropic ในตลาด AI สำหรับองค์กร

หุ้น Oracle พุ่งขึ้นหลังจากเปิดเผยเป้าหมายรายได้ 225 พันล้านดอลลาร์สหรัฐสำหรับปี 2030
หุ้นของ Oracle พุ่งขึ้นอย่างมากหลังจากที่บริษัทได้นำเสนอแนวโน้มทางการเงินระยะยาว โดยตั้งเป้าหมายรายได้ต่อปีอย่างน้อย 225 พันล้านดอลลาร์ภายในปีงบประมาณ 2030 ซึ่งขับเคลื่อนโดยธุรกิจโครงสร้างพื้นฐานด้านปัญญาประดิษฐ์ (AI) ที่กำลังขยายตัว

แหล่งข่าวระบุว่า กระทรวงยุติธรรมสหรัฐฯ กำลังตรวจสอบข้อตกลงซื้อกิจการ Hugging Face มูลค่า 12.9 พันล้านดอลลาร์ของ Nvidia ท่ามกลางการสอบสวนด้านการผูกขาดทางการค้าในวงกว้าง
มีรายงานว่ากระทรวงยุติธรรมสหรัฐฯ กำลังตรวจสอบแผนการเข้าซื้อกิจการแพลตฟอร์ม AI Hugging Face มูลค่า 12.93 พันล้านดอลลาร์ของ Nvidia ซึ่งเป็นส่วนหนึ่งของการสอบสวนการผูกขาดทางการค้าที่กำลังดำเนินอยู่เกี่ยวกับการดำเนินงานในตลาดของบริษัทผู้ผลิตชิปรายนี้