
Story
花旗:Ethos Technologies业绩强劲,成中小盘股首选
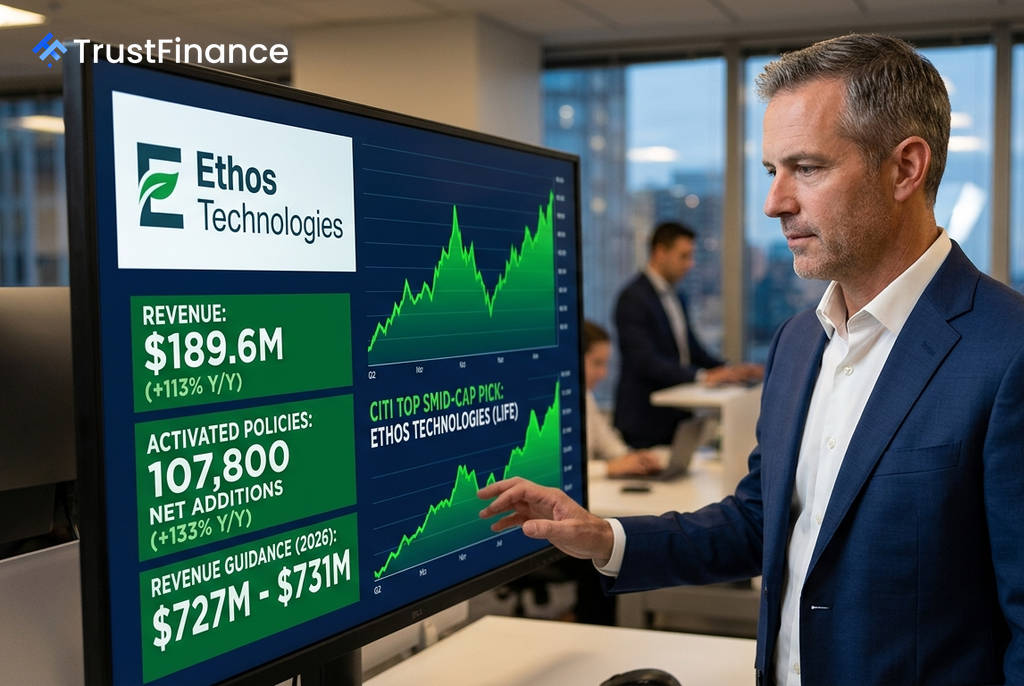
花旗银行分析师Ronald Josey在其最新报告中,将人寿保险科技公司Ethos Technologies (LIFE) 列为其在中小盘股领域的首选投资标的。该决定基于Ethos公布的第二季度财报,其业绩表现远超市场预期,多个业务渠道均呈现加速增长态势。
业绩远超预期,增长势头迅猛
根据Ethos公布的第二季度业绩,其增长指标表现突出,显著超出分析师预期。该公司在多个关键领域展现了强大的执行力。
- 生效保单增长:第二季度新增生效保单数量达到 107,800 份,同比增长 133%,比分析师的普遍预测高出约 78%。
- 总营收:实现营收 1.896亿美元,同比增长 113%,比市场共识预期高出约 62%。
- 渠道表现:直接面向消费者 (DTC) 渠道的收入同比增长131%至1.165亿美元,而第三方渠道收入同比增长90%至7310万美元。
花旗报告指出,产品体验的改进、用户体验的优化以及转化率的提升是推动业绩增长的主要因素。
上调全年指引,获多家投行看好
 Ad
得益于强劲的季度表现,Ethos Technologies大幅上调了其2026年全年业绩指引。公司预计全年营收将在 7.27亿至7.31亿美元 之间,较此前指引上调约29.5%,比市场共识高出约29%。同时,调整后的EBITDA指引也上调约15%,至 1.19亿至1.23亿美元。
受此消息提振,Ethos股价在盘后交易中上涨 16%,至每股26.20美元。花旗分析师Josey将该股的目标价从27美元上调至 33美元,并维持“买入”评级,但同时标注为高风险。分析师认为,生效保单的持续增长、稳定的广告投资回报以及公司实现规模化盈利能力的信心增强是上调评级的关键。除花旗外,高盛和Citizens等多家金融机构也相继上调了对Ethos的目标价,分别提升至35美元和33美元。
商业模式优势凸显
花旗的报告特别强调了Ethos商业模式的有效性。尽管第二季度广告支出增加了一倍以上,公司依然保持了强劲的广告支出回报率。此外,其第三方代理合作伙伴正在利用该平台提高每位代理人的保单销售效率,显示出日益增强的“飞轮效应”。
分析师认为,这些运营上的改善和市场机遇的拓展,证明了Ethos有能力在保持高增长的同时,稳步提升其盈利能力,这构成了其在中小型科技股中脱颖而出的核心竞争力。