
Story
达乐公司Q2业绩超预期并上调指引,转型成效显现
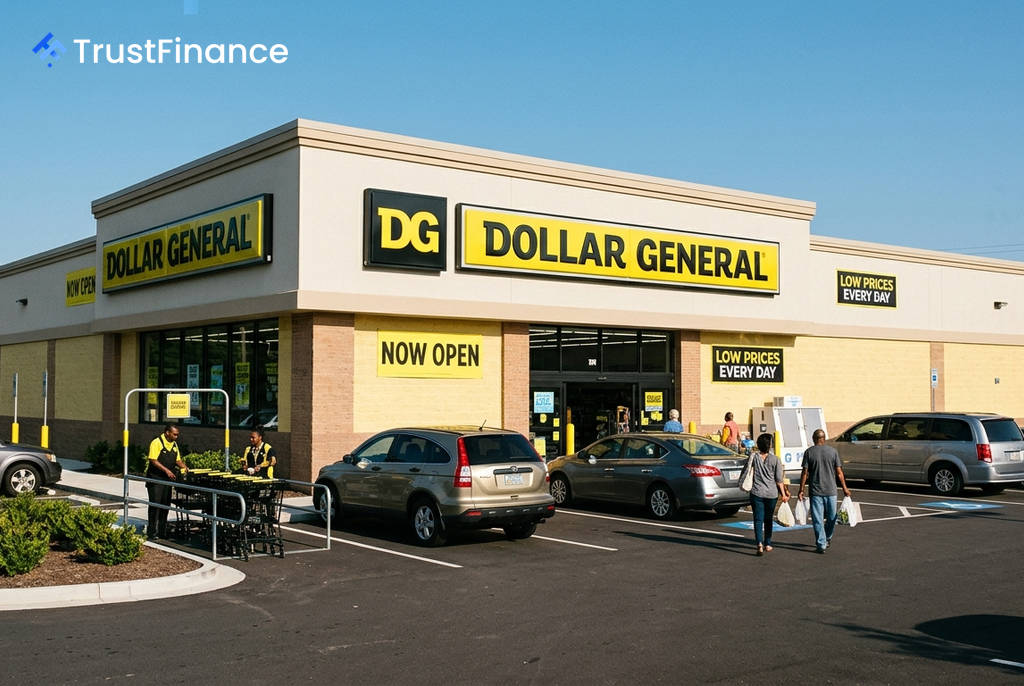
美国折扣零售商达乐公司(Dollar General)公布了超出市场预期的第二季度财务报告,并上调了全年业绩指引,表明其“回归基础”的运营策略取得了显著进展。受此消息提振,该公司股价在8月27日盘前交易中一度上涨8.4%。
业绩亮点:营收与利润率双双走强
根据财报,达乐公司第二季度每股收益(EPS)为2.48美元,远超分析师预期的2.00美元,超出幅度达24%。公司同时将2026财年全年的EPS指引从原先的7.20-7.45美元上调至7.80-8.00美元。
业绩增长的关键驱动力是同店销售额的稳健增长。报告期内,同店销售额增长了3.5%,这得益于客流量增长2.0%和单笔交易金额增长1.5%的双重推动。值得注意的是,这已是该公司客流量连续第五个季度实现增长。
在盈利能力方面,公司毛利率同比扩大了127个基点至32.6%。利润率的提升主要归因于关税退款(贡献约81个基点)、后进先出(LIFO)拨备减少以及分销成本下降。受此影响,营业利润同比大幅增长29.2%,达到7.692亿美元。
经营改善与消费者趋势
财报显示,达乐公司的运营效率持续改善。与去年同期相比,公司库存水平下降了6.5%,而商品在架率有所提升,库存损耗问题也正在缓解。此外,公司通过“Project Elevate”和“Project Renovate”等项目对超过1100家门店进行了改造,提升了门店生产力。
 Ad
客流量的持续增长表明,公司的核心低收入消费群体保持了稳定的消费能力。同时,在当前经济环境下,部分高收入消费者也开始转向折扣店寻求价值,形成了“消费降级”趋势,为达乐公司带来了新的客户群。
未来催化剂与潜在风险
尽管本季度业绩强劲,但投资者仍在关注其增长的可持续性以及未来的潜在催化剂与风险:
- 业绩持续性: 第三季度的关键考验在于,在没有一次性关税退款的利好因素下,公司能否维持同店销售的增长势头和利润率水平。
- 管理层变动: 成功领导公司转型的首席执行官Todd Vasos将于2027年1月卸任。管理层的平稳过渡将是市场关注的焦点,以避免潜在的执行风险。
- 股票回购: 公司年初至今的经营性现金流增长了28%,达到28亿美元。分析师认为,强劲的现金流可能促使公司恢复股票回购计划,这将成为提振股价的潜在催化剂。
- 竞争格局: 竞争对手Family Dollar关闭部分门店可能为达乐公司提供收购和扩张的机会,但同时,沃尔玛在小型业态上的发力以及Dollar Tree自身的复苏也可能加剧市场竞争。
目前,达乐公司的股价约为其2027财年预期每股收益的15.5倍。分析师普遍认为其转型故事仍具吸引力,但来自低基数和一次性收益的“轻松增长”阶段或已结束。第三季度的业绩将是检验其结构性改善成色的关键。