
Story
डॉलर जनरल के नतीजे उम्मीद से बेहतर, वार्षिक गाइडेंस बढ़ा
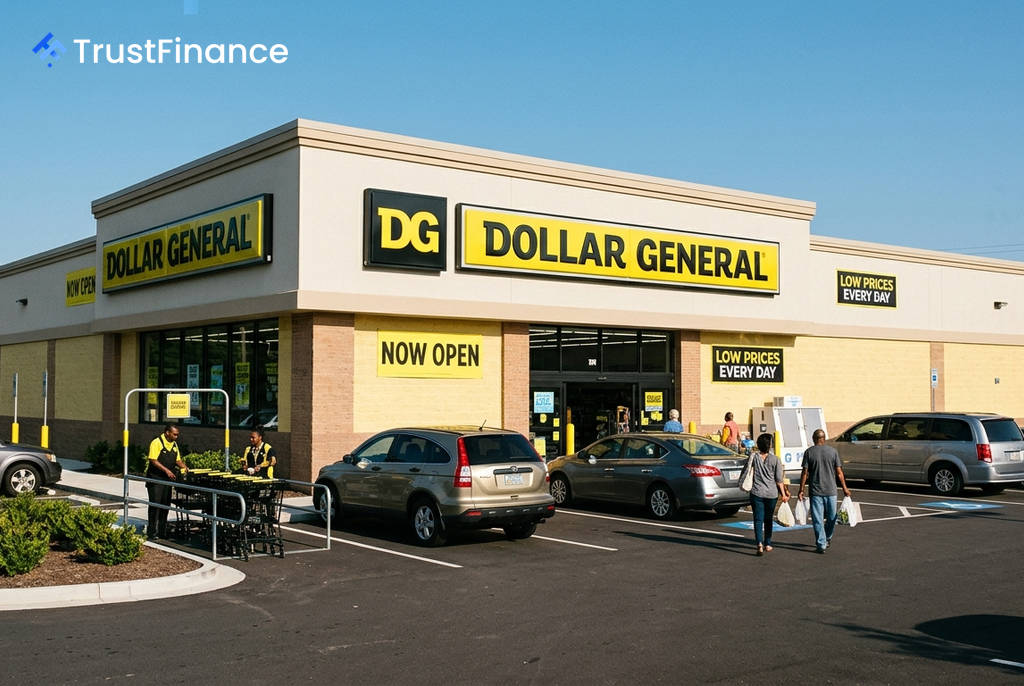
डॉलर जनरल (DG) ने उम्मीद से काफी बेहतर तिमाही नतीजों की घोषणा की है और अपने पूरे साल के लाभ के पूर्वानुमान को बढ़ा दिया है, जिससे कंपनी की बदलाव की रणनीति में मजबूती का संकेत मिलता है। इन सकारात्मक परिणामों के बाद, 27 अगस्त 2026 को कंपनी के शेयर प्री-मार्केट ट्रेडिंग में 8.4% बढ़े और बाद में $128.08 (+4.32%) पर स्थिर हुए।
तिमाही के मुख्य आकर्षण
दूसरी तिमाही में, डॉलर जनरल ने $2.48 की प्रति शेयर आय (EPS) दर्ज की, जो विश्लेषकों के $2.00 के अनुमान से 24% अधिक है। इस मजबूत प्रदर्शन के आधार पर, कंपनी ने अपने पूरे वित्तीय वर्ष के लिए EPS गाइडेंस को $7.20-$7.45 से बढ़ाकर $7.80-$8.00 कर दिया है।
कंपनी के प्रदर्शन के प्रमुख चालक थे:
- समान-स्टोर बिक्री (Same-store sales): इसमें 3.5% की वृद्धि हुई, जो ग्राहक ट्रैफिक में 2.0% की बढ़ोतरी और लेनदेन मूल्य में 1.5% की वृद्धि से प्रेरित थी। यह लगातार पांचवीं तिमाही है जब ग्राहक ट्रैफिक में वृद्धि देखी गई है।
- मार्जिन में सुधार: सकल लाभ मार्जिन 127 आधार अंकों (basis points) से बढ़कर 32.6% हो गया। इस विस्तार में टैरिफ रिफंड से मिला एकमुश्त लाभ (लगभग 81 bps) एक प्रमुख कारक था।
- परिचालन क्षमता: कंपनी का परिचालन लाभ 29.2% बढ़कर $769.2 मिलियन हो गया। इसके अलावा, साल-दर-साल इन्वेंट्री में 6.5% की कमी आई और स्टोर में चोरी (shrinkage) की घटनाओं में भी गिरावट दर्ज की गई।
भविष्य के उत्प्रेरक और चुनौतियाँ
 Ad
निवेशक अब भविष्य के कई प्रमुख कारकों पर नजर रख रहे हैं जो स्टॉक के प्रदर्शन को प्रभावित कर सकते हैं। इनमें जनवरी 2027 में सीईओ टॉड वासोस का पद छोड़ना और नए नेतृत्व द्वारा मौजूदा "बैक टू बेसिक्स" रणनीति को बनाए रखने की क्षमता शामिल है।
एक अन्य महत्वपूर्ण कारक शेयर पुनर्खरीद (share repurchase) की संभावित बहाली है। कंपनी का परिचालन नकदी प्रवाह साल-दर-तारीख 28% बढ़कर $2.8 बिलियन हो गया है, जिससे बायबैक के लिए वित्तीय गुंजाइश बनती है। हालांकि, विश्लेषकों का यह भी मानना है कि टैरिफ रिफंड से मिला लाभ एक अस्थायी सहारा है, और तीसरी तिमाही के नतीजे कंपनी के मार्जिन की वास्तविक ताकत को दर्शाएंगे।
बाजार का नजरिया और मूल्यांकन
मौजूदा समय में, डॉलर जनरल का स्टॉक वित्त वर्ष 2027 की अनुमानित आय के 15.5 गुना पर कारोबार कर रहा है, जिसे 20% से अधिक की आय वृद्धि दर्ज करने वाले रिटेलर के लिए उचित माना जा रहा है। वोल्फ रिसर्च और ओपेनहाइमर जैसे ब्रोकरेज फर्मों ने स्टॉक के लिए $140-$150 की सीमा में लक्ष्य मूल्य निर्धारित किए हैं।
हालांकि कंपनी की बदलाव की कहानी में दम दिख रहा है, लेकिन टैरिफ रिफंड और पिछले साल के निचले आधार जैसे आसान लाभ अब पीछे छूट चुके हैं। अक्टूबर में आने वाले तीसरी तिमाही के नतीजे यह स्पष्ट करेंगे कि यह सुधार कितना टिकाऊ है।