
Story
Laba Dollar General Lampaui Ekspektasi, Saham Melonjak Berkat Margin yang Kuat
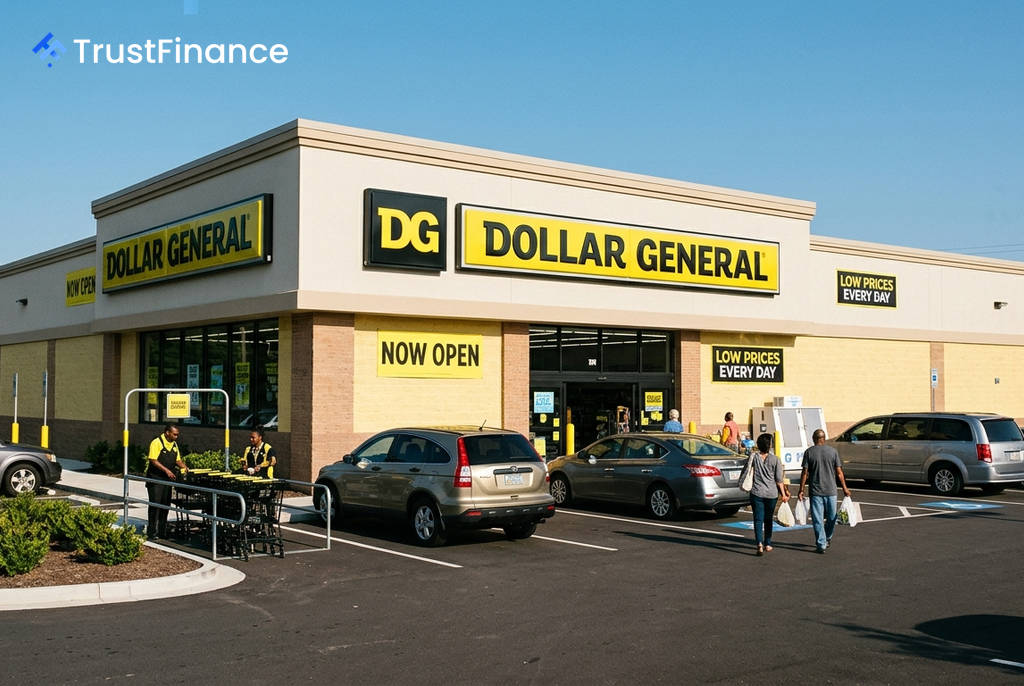
Dollar General (NYSE: DG) melaporkan kinerja keuangan kuartal kedua yang secara signifikan melampaui ekspektasi analis, memicu kenaikan harga sahamnya. Perusahaan mengumumkan laba per saham (EPS) sebesar $2,48, atau 24% di atas konsensus yang memperkirakan $2,00, dan menaikkan panduan EPS setahun penuh menjadi $7,80-$8,00 dari sebelumnya $7,20-$7,45.
Saham perusahaan merespons positif berita ini, sempat melonjak 8,4% dalam perdagangan pra-pasar sebelum stabil di level $128,08, naik 4,32% pada 27 Agustus 2026. Laporan ini memberikan bukti kuat bahwa strategi pembalikan arah (turnaround) perusahaan berjalan efektif.
Pendorong Kinerja Kuartal II
Kinerja kuat Dollar General didukung oleh beberapa faktor fundamental. Penjualan toko yang sama (*same-store sales*) tumbuh 3,5%, didorong oleh peningkatan lalu lintas pelanggan sebesar 2,0% dan kenaikan nilai transaksi rata-rata sebesar 1,5%. Ini menandai kuartal kelima berturut-turut di mana lalu lintas pelanggan menunjukkan pertumbuhan, mengindikasikan bahwa konsumen inti perusahaan tetap loyal sementara konsumen berpenghasilan lebih tinggi juga beralih untuk mencari nilai.
Margin laba kotor juga menunjukkan ekspansi signifikan, naik 127 basis poin menjadi 32,6%. Peningkatan ini sebagian besar didorong oleh pengembalian dana tarif yang menyumbang sekitar 81 basis poin, serta efisiensi operasional seperti ketentuan LIFO yang lebih rendah dan penurunan biaya distribusi. Hasilnya, laba operasional melonjak 29,2% menjadi $769,2 juta. Perusahaan juga menunjukkan disiplin dalam manajemen inventaris, yang turun 6,5% dari tahun ke tahun, sementara tingkat penyusutan (*shrinkage*) menurun.
Prospek dan Katalis ke Depan
Dengan panduan yang dinaikkan, investor kini akan mengamati beberapa katalis utama yang dapat memengaruhi pergerakan saham di masa depan. Laporan pendapatan kuartal ketiga pada bulan Oktober akan menjadi ujian penting untuk melihat apakah momentum penjualan dapat dipertahankan tanpa dorongan dari pengembalian dana tarif yang bersifat satu kali.
 Ad
Beberapa faktor lain yang perlu diperhatikan meliputi:
- Transisi CEO: CEO Todd Vasos, yang merancang strategi pembalikan arah, akan mengundurkan diri pada Januari 2027. Pasar akan mencermati apakah penggantinya dapat mempertahankan eksekusi yang solid.
- Pembelian Kembali Saham: Dengan arus kas operasional yang naik 28% dari awal tahun hingga saat ini menjadi $2,8 miliar, perusahaan memiliki kapasitas untuk melanjutkan program pembelian kembali saham, yang akan menjadi sinyal kepercayaan diri bagi investor.
- Dinamika Kompetitif: Penutupan gerai Family Dollar dapat menciptakan peluang akuisisi, sementara di sisi lain, ekspansi format kecil dari Walmart dan pemulihan Dollar Tree dapat meningkatkan tekanan persaingan.
Implikasi bagi Investor
Saat ini, saham Dollar General diperdagangkan pada valuasi 15,5 kali dari proyeksi laba per saham tahun fiskal 2027, level yang wajar untuk peritel yang mencatatkan pertumbuhan laba di atas 20%. Target harga dari analis berada di kisaran $140-$150.
Narasi pemulihan perusahaan tampaknya memiliki landasan yang kuat. Namun, keuntungan mudah dari faktor-faktor seperti pengembalian dana tarif dan basis perbandingan yang rendah kini telah berlalu. Kinerja kuartal ketiga akan menjadi penentu utama untuk membedakan perbaikan struktural yang berkelanjutan dari sekadar keuntungan sesaat.