
Story
AMD面临HBM供应瓶颈,高估值放大供应链风险
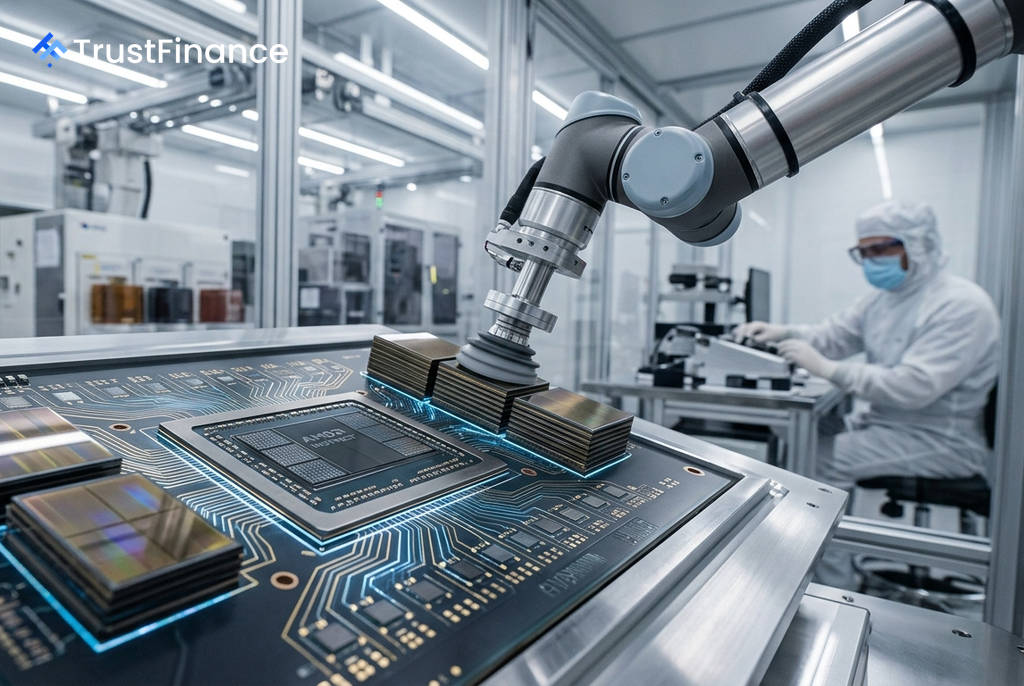
超微半导体(AMD)正面临一个严峻挑战:尽管其数据中心业务增长强劲,但关键的高带宽内存(HBM)供应紧张可能限制其增长潜力。在当前高企的估值水平下,任何供应链的失误都可能引发市场对其股价的重新评估。
HBM供应瓶颈:全行业共同的挑战
根据8月27日举行的Jefferies半导体会议透露的信息,当前的供应限制已遍及计算、光学和内存等多个领域。HBM的短缺尤为突出,即使是市场领导者英伟达(Nvidia)也感受到了压力,据报道其为了扩大有限的裸晶(die)供应,正考虑为其Rubin Ultra芯片采用8-Hi HBM4方案,而非原计划的12-Hi HBM4E规格。
这一行业性难题对AMD的影响尤为直接。其旗下的所有Instinct系列AI加速器,包括MI300、MI350以及即将推出的MI450,都高度依赖HBM。根据财报,AMD在2026年第二季度的数据中心收入同比增长了107%,达到67亿美元,占公司总收入的58%。该业务板块增长越快,对HBM的需求就越迫切。
AMD的防御性布局与财务实力
面对供应挑战,AMD并非无动于衷。公司在2026年第二季度末的库存已增至约85亿美元,这是一项为应对需求高峰而提前 확보零部件的主动策略。此外,公司资产负债表上持有131亿美元的现金及等价物,这为其在与规模更大的竞争对手争夺供应配额时提供了充足的“弹药”。
 Ad
从财务健康状况来看,AMD的债务股本比仅为6.4%,流动比率为2.6倍,这表明公司有能力通过预付款或承受更高的投入成本来锁定内存供应,而不会陷入财务困境。
分析师警告与估值风险
然而,部分分析师已对这些风险发出警告。汇丰银行(HSBC)在2026年5月4日就以晶圆代工厂产能受限为由,将AMD的评级下调至“持有”,并随后调降了其2026年和2027年的每股收益预期。该行的分析明确指出,“持续的代工厂产能限制”和“与其他半导体公司争夺台积电(TSMC)产能”是AMD面临的关键威胁。
与此同时,高昂的估值放大了供应链风险。AMD的追踪市盈率高达118.4倍,远期市盈率也达到61.6倍。这一估值水平已充分计入了公司完美执行其增长战略的预期。一旦HBM采购出现任何问题,导致MI450的产能爬坡延迟或Instinct系列的出货量受限,都可能迅速触发市场对股票的负面重估。
综上所述,内存采购问题虽非生存威胁,但它已成为制约AMD增长的一个硬性约束。投资者应密切关注公司未来的季度库存变化以及管理层在财报电话会议上关于HBM供应情况的评论,这些将是判断其增长前景的关键先行指标。