
Story
Analis Soroti Risiko Pasokan AMD: Kendala HBM dan Valuasi yang Tinggi
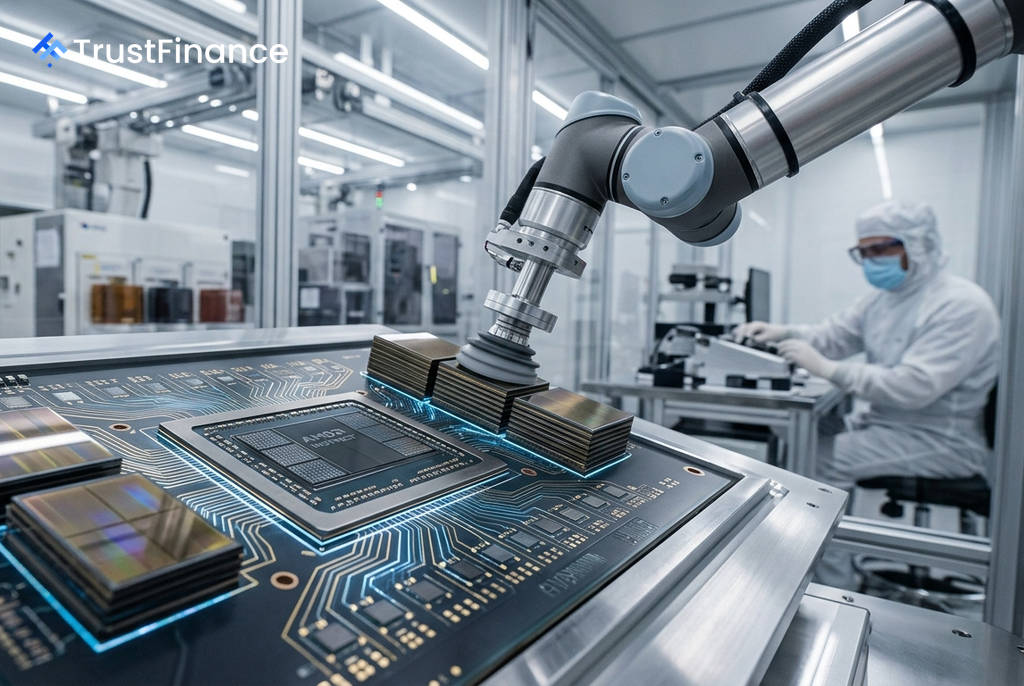
Pertumbuhan pesat Advanced Micro Devices (AMD) di sektor kecerdasan buatan (AI) menghadapi tantangan signifikan berupa kelangkaan memori berkecepatan tinggi (HBM) di seluruh industri. Kendala pasokan ini, ditambah dengan valuasi saham yang tinggi, menimbulkan kekhawatiran di kalangan analis mengenai kemampuan perusahaan untuk memenuhi permintaan dan mempertahankan momentumnya.
Kendala Pasokan di Seluruh Industri
Masalah kelangkaan pasokan menjadi jelas dalam Jefferies Semiconductor Conference pada 27 Agustus 2026, yang menyoroti adanya kendala di segmen komputasi, optik, dan memori. Bahkan Nvidia, yang memiliki daya beli jauh lebih besar, dilaporkan sedang mengevaluasi alternatif HBM4 8-Hi untuk spesifikasi awal 12-Hi HBM4E demi menghemat pasokan *die* yang terbatas.
Situasi ini sangat relevan bagi AMD, karena setiap akselerator AI seri Instinct—mulai dari MI300, MI350, hingga MI450 yang akan datang—membutuhkan HBM. Pendapatan dari segmen pusat data perusahaan tumbuh 107% secara tahunan menjadi $6,7 miliar pada Q2 2026, yang kini menyumbang 58% dari total pendapatan. Semakin cepat segmen ini tumbuh, semakin banyak HBM yang dibutuhkan AMD.
Posisi Bertahan AMD dan Pandangan Analis
AMD telah mengambil langkah-langkah proaktif untuk mengatasi risiko ini. Perusahaan secara sengaja meningkatkan nilai inventarisnya menjadi sekitar $8,5 miliar pada Q2 2026 untuk mengamankan komponen. Dengan cadangan kas dan setara kas sebesar $13,1 miliar, AMD memiliki kekuatan finansial untuk bersaing mendapatkan alokasi pasokan.
 Ad
Namun, para analis memiliki pandangan yang berbeda. HSBC menurunkan peringkat saham AMD menjadi 'Hold' pada 4 Mei 2026, dengan alasan utama adalah kendala kapasitas pengecoran (*foundry*). Sebaliknya, Raymond James menaikkan peringkatnya menjadi 'Strong Buy' pada 25 Agustus 2026, memproyeksikan pasar CPU server AI akan mencapai $201 miliar pada tahun 2030, meskipun peluang ini bergantung pada kemampuan AMD untuk mengirimkan produknya.
Valuasi Memperbesar Risiko
Dengan valuasi yang tinggi, saham AMD diperdagangkan pada rasio harga terhadap laba (*trailing P/E*) sebesar 118,4x. Angka ini mengimplikasikan bahwa pasar mengharapkan eksekusi yang sempurna dari perusahaan. Setiap kendala dalam pengadaan memori yang menunda peluncuran MI450 atau membatasi pengiriman seri Instinct dapat memicu penilaian ulang (*re-rating*) yang tajam pada harga saham.
Meski rasio P/E ke depan (*forward P/E*) di angka 61,6x memberikan sedikit ruang, angka tersebut masih mengasumsikan bahwa pasokan dapat mengimbangi permintaan. Meskipun masalah pengadaan memori bukanlah ancaman eksistensial berkat kekuatan finansial AMD, ini adalah kendala nyata bagi pertumbuhan yang mungkin belum sepenuhnya diperhitungkan oleh pasar. Investor disarankan untuk memantau tren inventaris kuartalan dan komentar manajemen mengenai alokasi HBM dalam laporan pendapatan mendatang.