
Story
Risiko Bekalan AMD: Kekangan Memori HBM dan Penilaian Tinggi Menjadi Tumpuan Penganalisis
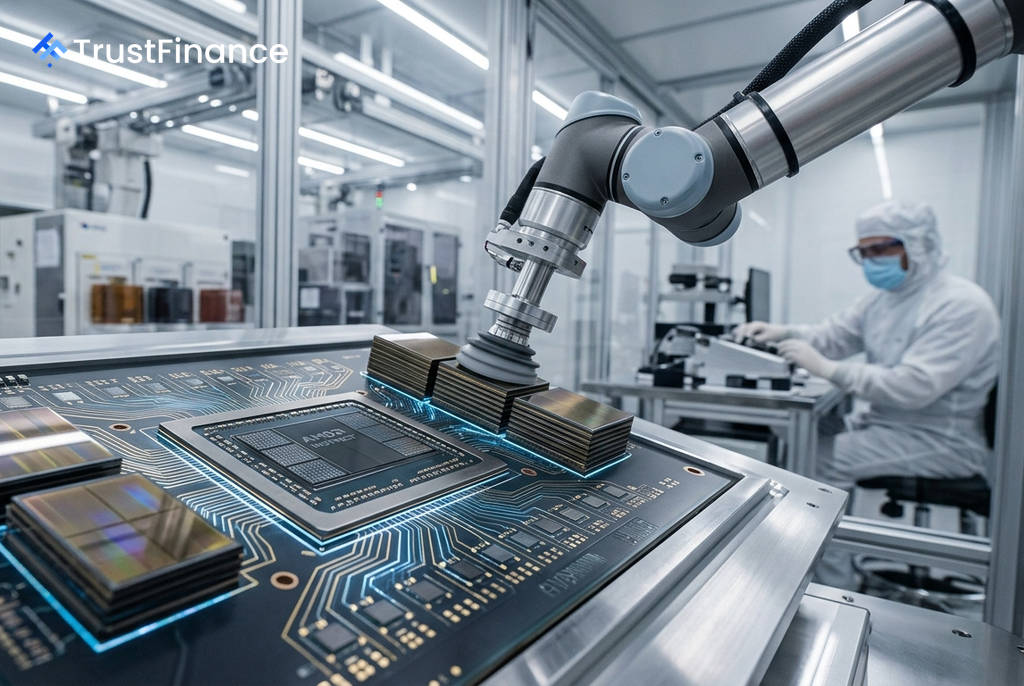
Pertumbuhan pesat Advanced Micro Devices Inc (AMD) dalam sektor kecerdasan buatan (AI) kini berdepan cabaran besar berikutan kekangan bekalan komponen kritikal, terutamanya Memori Berjalur Lebar Tinggi (HBM). Isu ini, ditambah dengan penilaian saham syarikat yang tinggi, menimbulkan kebimbangan dalam kalangan penganalisis mengenai keupayaan AMD untuk memenuhi permintaan yang melonjak.
Kekangan Bekalan HBM Semakin Ketara
Isu kekurangan bekalan kini merentasi pelbagai segmen dalam industri semikonduktor, termasuk pengkomputeran, optik dan memori, seperti yang dibincangkan di Persidangan Semikonduktor Jefferies pada 27 Ogos 2026. Situasi ini begitu serius sehinggakan peneraju pasaran Nvidia dilaporkan sedang menilai alternatif untuk spesifikasi cip masa depannya bagi menguruskan kumpulan cip memori yang terhad.
Bagi AMD, kekangan ini memberi kesan langsung. Setiap pemecut AI siri Instinct—termasuk MI300, MI350, dan MI450 yang akan datang—bergantung sepenuhnya kepada HBM. Dengan pendapatan pusat data syarikat berkembang 107% tahun ke tahun kepada $6.7 bilion pada suku kedua 2026, permintaan terhadap HBM dijangka akan terus meningkat selari dengan pertumbuhan segmen ini.
Strategi Pertahanan dan Kekuatan Kewangan AMD
Sebagai tindak balas, AMD telah mengambil langkah proaktif untuk mengukuhkan kedudukannya. Syarikat itu telah meningkatkan inventori komponennya kepada kira-kira $8.5 bilion pada suku kedua 2026. Langkah ini bertujuan untuk menjamin bekalan lebih awal bagi menghadapi lonjakan permintaan pada masa hadapan.
 Ad
Di samping itu, kunci kira-kira AMD yang kukuh memberikannya kelebihan. Dengan kedudukan tunai dan setara tunai sebanyak $13.1 bilion, nisbah hutang kepada ekuiti yang rendah pada 6.4%, dan nisbah semasa 2.6x, AMD mempunyai kuasa beli yang signifikan untuk bersaing mendapatkan peruntukan bekalan daripada pengeluar, walaupun menentang pesaing yang lebih besar.
Pandangan Penganalisis dan Risiko Penilaian
Penganalisis mempunyai pandangan yang berbeza mengenai isu ini. Pada 4 Mei 2026, HSBC telah menurunkan taraf saham AMD kepada 'Hold', dengan menyebut kekangan kapasiti faundri sebagai kebimbangan utama. Sebaliknya, Raymond James menaik taraf saham kepada 'Strong Buy' pada 25 Ogos 2026, mengunjurkan pasaran CPU pelayan AI akan mencecah $201 bilion menjelang 2030, dengan syarat AMD mampu mengeluarkan cip yang mencukupi.
Risiko ini diburukkan lagi oleh penilaian saham AMD yang tinggi. Didagangkan pada nisbah harga kepada perolehan (P/E) susulan 118.4x, harga saham semasa seolah-olah mengandaikan pelaksanaan yang sempurna. Sebarang gangguan dalam perolehan memori yang menjejaskan pengeluaran boleh mencetuskan pembetulan harga yang mendadak. Walaupun nisbah P/E hadapan pada 61.6x menawarkan sedikit kelegaan, ia masih mengandaikan bekalan dapat menampung permintaan.