
Story
阿拉斯加航空盈利预警:高燃油成本拖累第三季度业绩展望
Summary
由于地缘政治紧张局势导致燃油价格居高不下,阿拉斯加航空对第三季度的盈利预测低于华尔街预期,导致其股价在盘后交易中承压。
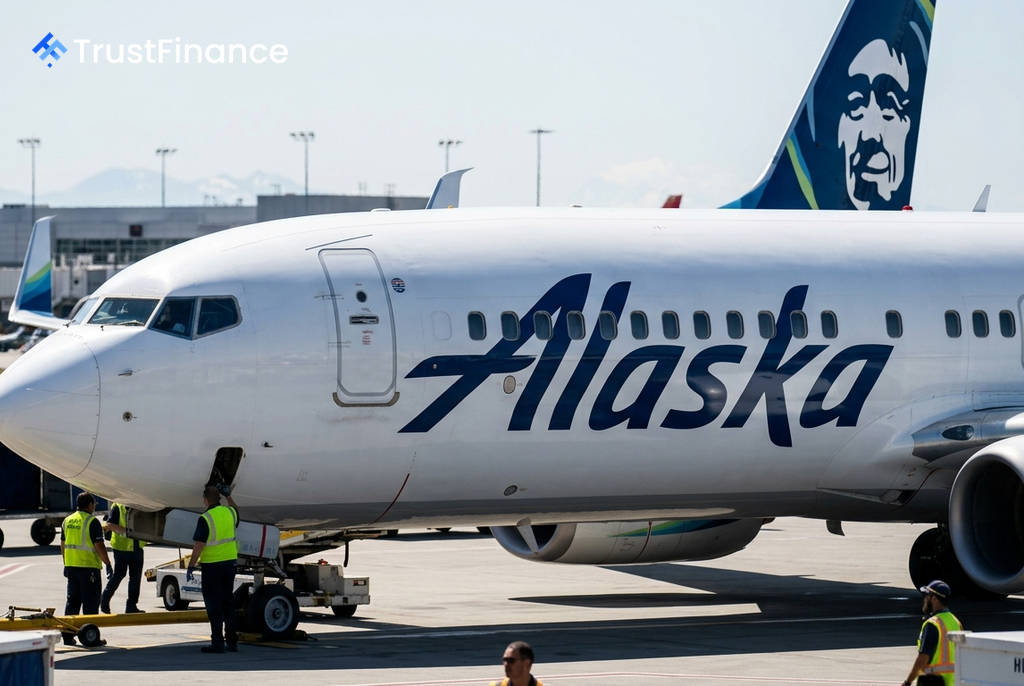
阿拉斯加航空公司(Alaska Air)周二发布了低于华尔街预期的第三季度盈利指引,主要原因是地缘政治冲突导致航空燃油成本持续高企。该消息公布后,公司股价在盘后交易中下跌约2%。
业绩指引不及预期
这家总部位于西雅图的航空公司预计,其第三季度的调整后业绩将在盈亏平衡点至每股盈利1美元之间。根据路孚特(LSEG)汇编的数据,这一预测远低于分析师平均预期的每股1.38美元。
尽管业绩展望疲软,但公司第二季度的表现略好于预期。报告显示,第二季度调整后每股亏损为92美分,小于分析师平均预期的99美分亏损。公司首席执行官Ben Minicucci表示,若非燃油价格冲击,公司在第二季度本可以实现盈利。
燃油成本构成主要拖累
由于美国与伊朗之间的冲突以及霍尔木兹海峡的航运中断,原油和航空燃油价格大幅上涨,导致美国航司今年面临数十亿美元的额外燃料成本。燃油通常占航空公司运营支出的四分之一左右。
 Ad
阿拉斯加航空预计,其第三季度的经济燃油成本将平均为每股3.75美元,虽然低于上一季度的每股4.43美元,但仍处于高位。为应对成本压力,各大航空公司普遍采取了提高票价、削减航班和寻求额外成本削减等措施。
需求强劲但难抵成本压力
尽管面临成本挑战,阿拉斯加航空表示,自6月以来,市场需求和收益率(可视为机票价格的代表)依然保持强劲。公司预计,其单位收入(每位乘客带来的收入)将实现低双位数的同比增长,超过单位成本低至中个位数的增幅。
行业其他公司的前景则喜忧参半。达美航空(Delta Air Lines)此前给出了强于预期的第三季度展望,而美联航(United Airlines)的预测则未达到华尔街预期。不过,这两家公司均表示,强劲的旅行需求和更高的票价正在帮助抵消部分燃油成本的上涨,尤其是高端旅行市场表现尤为稳健。