
Story
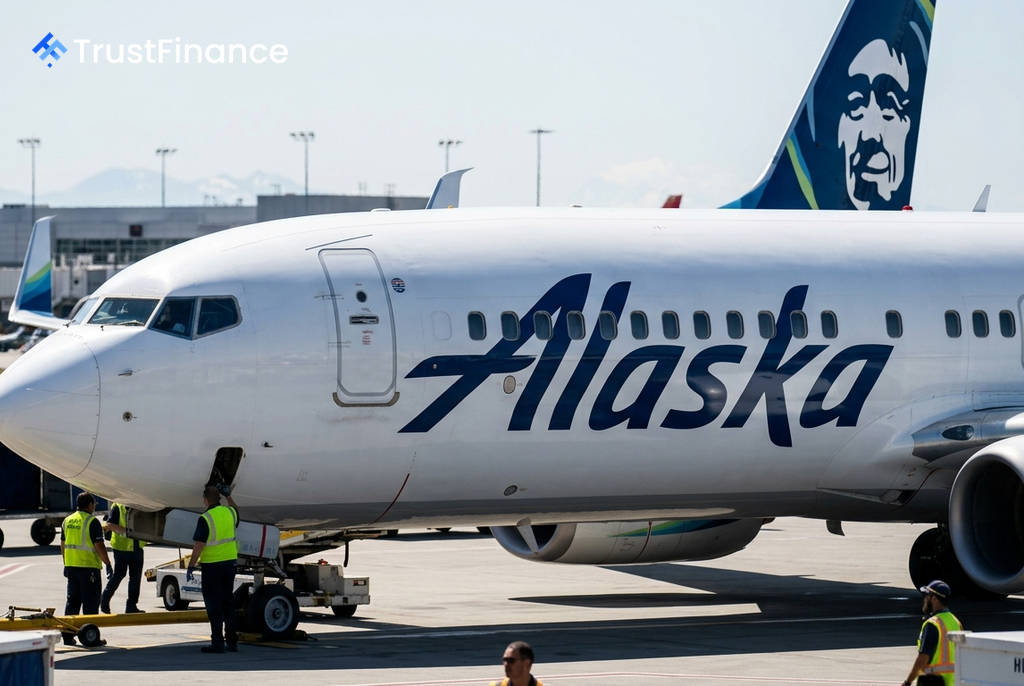
알래스카 항공, 고유가 부담에 3분기 실적 전망 월가 예상 하회
Summary
알래스카 항공이 높은 제트유 가격을 이유로 3분기 순이익 전망치를 시장 예상보다 낮게 제시했습니다. 이 소식에 회사 주가는 시간 외 거래에서 하락했습니다.
알래스카 항공(Alaska Air)이 지속되는 고유가 부담으로 인해 3분기 이익 전망치를 월스트리트 예상보다 낮게 발표했습니다. 해당 발표 이후 회사 주가는 시간 외 거래에서 약 2% 하락했습니다.
부진한 3분기 실적 전망
시애틀에 본사를 둔 알래스카 항공은 3분기 조정 주당순이익(EPS)이 손익분기점(break-even)에서 최대 1달러에 그칠 것으로 전망했습니다. 이는 LSEG가 집계한 애널리스트 평균 예상치인 1.38달러를 크게 밑도는 수치입니다.
이러한 실적 전망 하향의 주된 원인은 미국과 이란 간의 분쟁 재개로 인해 급등한 제트유 가격입니다. 항공사 운영 비용의 약 4분의 1을 차지하는 연료비의 변동성은 수익성에 직접적인 타격을 줍니다.
유가 부담과 업계 동향
미국 항공사들은 호르무즈 해협의 운송 차질 장기화와 지정학적 긴장으로 인해 올해 수십억 달러의 추가 연료 비용에 직면해 있습니다. 유나이티드 항공의 경우, 연초 계획 대비 2026년 추가 연료비가 약 60억 달러에 달할 것으로 예상했습니다.
 Ad
알래스카 항공은 3분기 평균 제트유 가격을 갤런당 3.75달러로 예상했습니다. 이는 정제 마진 안정화에 힘입어 이전 분기의 갤런당 4.43달러보다는 낮아진 수준입니다. 항공 업계는 연료비 상승에 대응하기 위해 항공권 가격 인상, 운항 노선 축소, 추가 비용 절감 등의 조치를 취하고 있습니다.
2분기 실적 및 수요 전망
한편, 알래스카 항공의 2분기 조정 주당 손실은 92센트로, 시장 예상치였던 99센트 손실보다는 양호한 실적을 기록했습니다. 벤 미니쿠치 최고경영자(CEO)는 "연료 가격 충격만 아니었다면 2분기에 흑자를 기록했을 것"이라고 밝혔습니다.
긍정적인 측면은 항공 수요가 여전히 견조하다는 점입니다. 회사는 6월 이후 항공권 가격의 대용 지표인 수익률과 수요가 견고하게 유지되고 있다고 밝혔습니다. 이에 따라 3분기 단위 매출(unit revenue)은 전년 대비 낮은 두 자릿수 성장률을 기록할 것으로 예상됩니다. 앞서 델타 항공은 시장 예상을 뛰어넘는 3분기 전망을 제시했으나, 유나이티드 항공의 전망은 기대에 미치지 못했습니다. 두 항공사 모두 견고한 여행 수요가 연료비 상승 부담을 일부 상쇄하고 있다고 언급했습니다.