
Story
Phân tích AI: SpaceX nhận mục tiêu giá kỷ lục, Samsung bị bán tháo quá mức
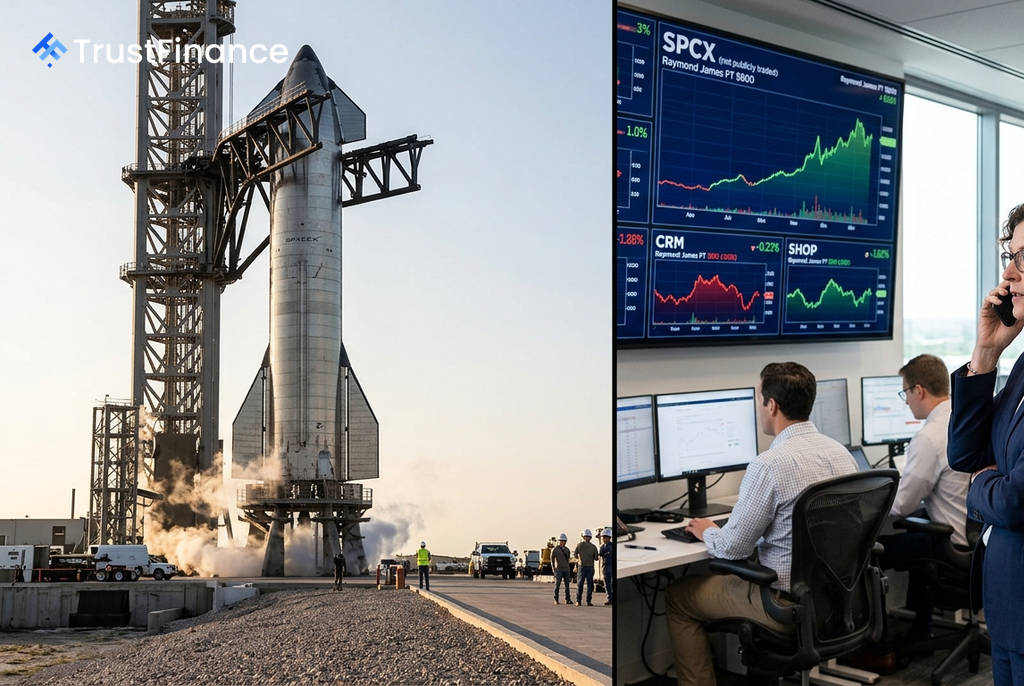
Các công ty tài chính lớn đã đưa ra những đánh giá mới về các công ty chủ chốt trong lĩnh vực trí tuệ nhân tạo (AI), trong đó SpaceX nhận được mức giá mục tiêu cao nhất từ trước đến nay trên Phố Wall, còn đợt bán tháo cổ phiếu Samsung gần đây được cho là không phản ánh đúng các yếu tố cơ bản.
SpaceX nhận mục tiêu giá 800 USD
Công ty dịch vụ tài chính Raymond James đã bắt đầu phân tích SpaceX với khuyến nghị Mua Mạnh và đặt mức giá mục tiêu cao kỷ lục trên thị trường là 800 USD. Các nhà phân tích cho rằng việc công nghiệp hóa khả năng tiếp cận quỹ đạo và AI đang thúc đẩy "sự hội tụ cơ sở hạ tầng quan trọng nhất kể từ khi Internet ra đời".
Theo nhà phân tích Brian Gesuale, SpaceX đang xây dựng "nền tảng cho thế hệ năng lực công nghiệp tiếp theo" trên các lĩnh vực vận tải, truyền thông, điện toán, sản xuất và năng lượng, với tổng thị trường có thể tiếp cận (TAM) được ước tính lên tới 30 nghìn tỷ USD. Trọng tâm của luận điểm này là tàu vũ trụ Starship, được cho là sẽ giảm chi phí vận chuyển lên quỹ đạo hơn 99% và tăng tải trọng lên gấp nhiều lần.
- Raymond James dự báo doanh thu của SpaceX sẽ tăng từ khoảng 38,5 tỷ USD hiện tại lên hơn 837 tỷ USD vào năm 2031.
- Lợi nhuận EBITDA tương ứng được dự báo sẽ tăng từ 17,7 tỷ USD lên 696 tỷ USD trong cùng kỳ.
Triển vọng trái ngược tại châu Á và mảng phần mềm
Các nhà phân tích cũng đưa ra những quan điểm khác nhau về các gã khổng lồ công nghệ khác.
 Ad
Alibaba và Samsung
Bank of America (BofA) đã nhắc lại khuyến nghị Mua đối với Alibaba với giá mục tiêu 172 USD cho mỗi cổ phiếu lưu ký tại Mỹ (ADS), gọi đây là "một trong những lựa chọn đầu tư AI hấp dẫn nhất tại Trung Quốc". BofA dự báo doanh thu từ mảng đám mây sẽ tăng trưởng 45% so với cùng kỳ trong quý tháng 6 nhờ nhu cầu AI.
Trong khi đó, chuyên gia Jordan Klein của Mizuho cho rằng các nhà đầu tư đang "phản ứng thái quá" trước kết quả kinh doanh sơ bộ quý II của Samsung. Ông lập luận rằng đợt bán tháo cổ phiếu là do sự thoái lui của dòng tiền theo đà chứ không phải do các yếu tố cơ bản xấu đi. Klein chỉ ra rằng lợi nhuận hoạt động của mảng bộ nhớ vẫn rất mạnh, với biên lợi nhuận hoạt động ước tính trên 80% nếu loại trừ các khoản thưởng một lần.
Salesforce và Shopify
Công ty Bernstein đã hạ bậc khuyến nghị đối với Salesforce từ "Vượt trội" xuống "Tỷ trọng Ngành" và loại bỏ giá mục tiêu. Lý do được đưa ra là những phản hồi yếu kém từ khách hàng về sản phẩm AI Agentforce của công ty. Các cuộc khảo sát CIO gần đây cũng cho thấy Salesforce đang bị giảm ưu tiên trong ngân sách công nghệ thông tin.
Ngược lại, Stifel đã nâng hạng Shopify lên Mua và tăng giá mục tiêu từ 110 USD lên 150 USD. Stifel cho rằng sự sụt giảm mạnh của cổ phiếu từ đầu năm đã tạo ra một điểm vào hấp dẫn. Công ty phân tích này nhận thấy "một con đường thực tế để Shopify đạt được mức tăng trưởng doanh thu trên 30% vào năm 2026" nhờ vào việc giành thêm thị phần và đi đầu trong lĩnh vực "thương mại tự vận hành" (agentic commerce).