
Story
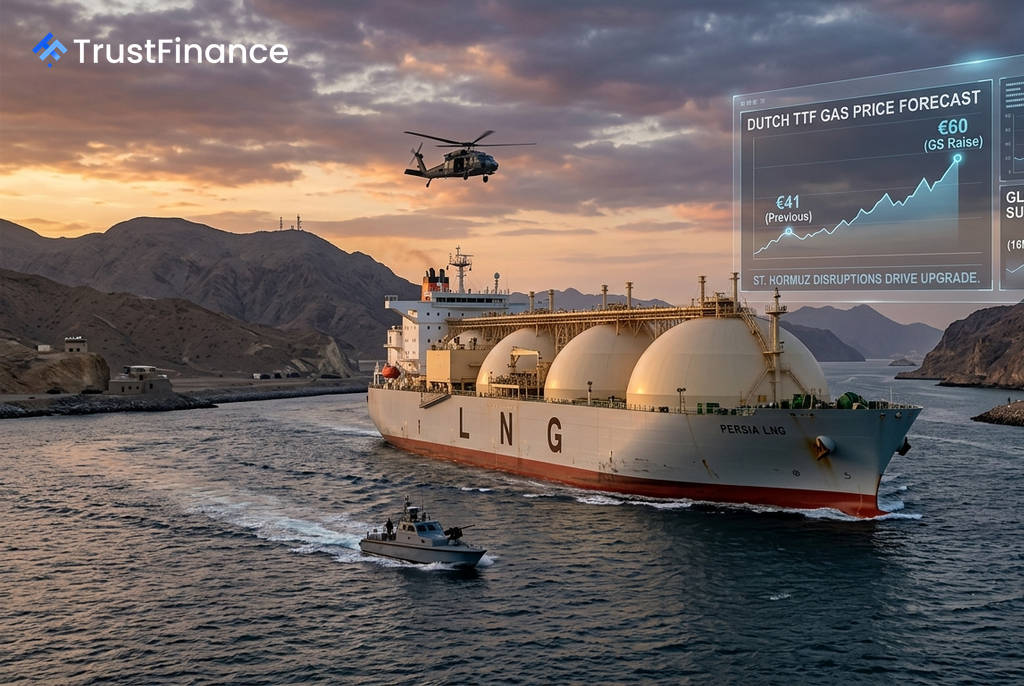
Goldman Sachs Nâng Dự Báo Giá Khí Đốt Châu Âu Do Gián Đoạn Tại Eo Biển Hormuz
Summary
Goldman Sachs đã tăng mạnh dự báo giá khí đốt tại châu Âu trong ngắn hạn, với lý do sự phục hồi nguồn cung LNG từ Vịnh Ba Tư chậm hơn dự kiến do gián đoạn vận chuyển qua Eo biển Hormuz.
Ngân hàng đầu tư Goldman Sachs đã nâng dự báo giá khí đốt tại châu Âu trong thời gian tới, do sự phục hồi xuất khẩu khí tự nhiên hóa lỏng (LNG) từ Vịnh Ba Tư chậm hơn dự kiến trong bối cảnh căng thẳng kéo dài ở Trung Đông.
Gián đoạn nguồn cung từ Vịnh Ba Tư
Theo nhà phân tích Samantha Dart của Goldman Sachs, ngân hàng này hiện giả định rằng hoạt động xuất khẩu LNG từ Vịnh Ba Tư sẽ trở lại bình thường vào tháng 10, thay vì tháng 7 như ước tính trước đó. Sự chậm trễ này phản ánh tình trạng gián đoạn vận chuyển liên tục qua Eo biển Hormuz, một tuyến đường hàng hải trọng yếu chiếm khoảng 20% lượng tiêu thụ dầu mỏ và 20% lượng xuất khẩu LNG toàn cầu.
Goldman Sachs ước tính sự sụt giảm nguồn cung LNG toàn cầu trong phần còn lại của mùa hè sẽ ở mức 16 triệu tấn/năm, tương đương 4%. Điều này sẽ khiến các kho dự trữ khí đốt ở Tây Bắc Âu chỉ đầy khoảng 67% vào cuối tháng 10, thời điểm bắt đầu mùa đông, thấp hơn so với dự báo 74% trước đây. Mức dự trữ được dự kiến sẽ kết thúc mùa đông (cuối tháng 3) ở mức 28%.
Dự báo giá mới và tác động thị trường
Do nguồn cung thắt chặt hơn, Goldman Sachs đã điều chỉnh tăng dự báo giá khí đốt TTF của Hà Lan cho phần còn lại của quý III và quý IV năm 2026, lần lượt lên 60 euro và 53 euro mỗi megawatt-giờ (MWh). Các mức dự báo trước đó là 41 euro và 40 euro. Dự báo cho cả năm 2027 cũng được nâng nhẹ lên 31 euro/MWh từ mức 30 euro.
 Ad
Bà Dart cho biết: "Với sự eo hẹp trong cán cân khí đốt mùa đông ở châu Âu, chúng tôi kỳ vọng giá TTF sẽ giao dịch rất gần ngưỡng 65 EUR/MWh trong phần còn lại của mùa hè này." Đây là mức giá mà Goldman Sachs tin rằng sẽ làm giảm nhu cầu LNG từ các khách hàng châu Á.
Rủi ro và triển vọng dài hạn
Ngân hàng này nhận định rủi ro đối với dự báo ngắn hạn vẫn nghiêng về phía tăng giá. Trong kịch bản xuất khẩu năng lượng từ Trung Đông chỉ bình thường hóa dần dần cho đến năm 2027, giá TTF có thể cần phải vượt ngưỡng 100 euro/MWh để kiềm chế đủ mạnh nhu cầu từ châu Á.
Ngược lại, nếu dòng chảy qua Eo biển Hormuz phục hồi nhanh hơn dự kiến, giá có thể giảm trở lại khoảng 40 euro. Về dài hạn, Goldman Sachs duy trì quan điểm bi quan về giá TTF cho năm 2028 và 2029, dự báo lần lượt ở mức 19 và 16 euro/MWh, tuy nhiên cảnh báo rằng triển vọng này phụ thuộc vào việc Eo biển Hormuz được mở hoàn toàn cho vận chuyển.