
Story
Giá khí đốt châu Âu tăng phiên thứ 4 liên tiếp do rủi ro phong tỏa eo biển Hormuz
Summary
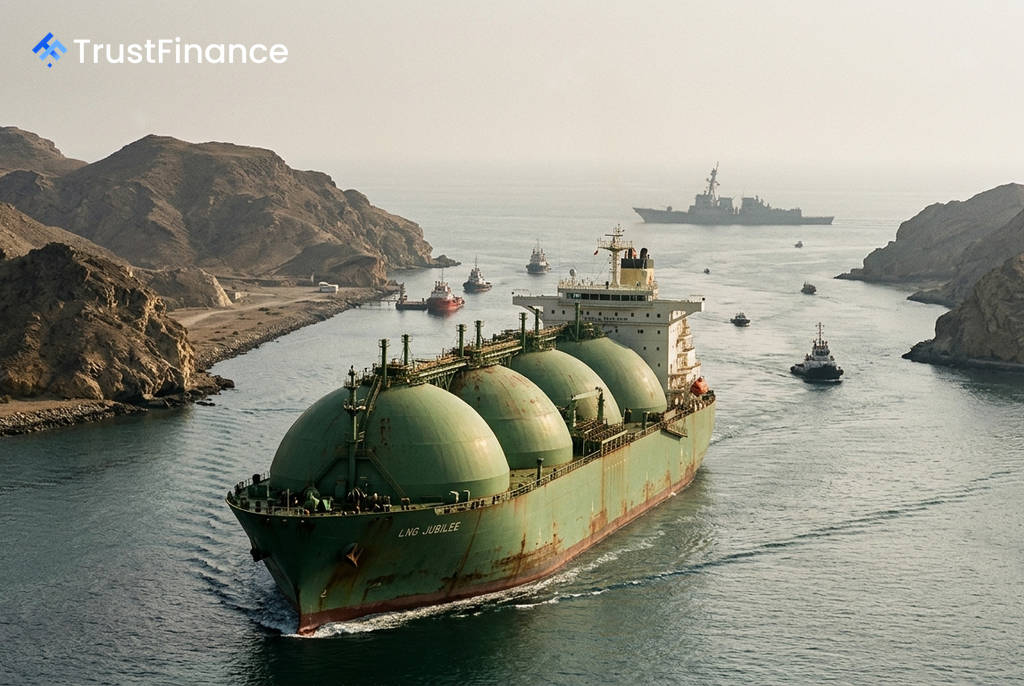
Giá khí đốt tự nhiên tại châu Âu tiếp tục tăng mạnh, ghi nhận phiên tăng thứ tư liên tiếp, do căng thẳng leo thang tại Eo biển Hormuz làm dấy lên lo ngại về nguồn cung LNG, trong bối cảnh dự trữ của khu vực đang ở mức thấp lịch sử.
Giá khí đốt tự nhiên tại châu Âu đã tăng mạnh trong phiên giao dịch ngày thứ Hai, kéo dài chuỗi tăng giá sang phiên thứ tư liên tiếp và đạt mức cao nhất trong nhiều tuần. Động lực tăng giá đến từ căng thẳng hải quân leo thang ở Vịnh Ba Tư và mức dự trữ cạn kiệt, làm gia tăng lo ngại về một cuộc khủng hoảng nguồn cung vào mùa thu.
Diễn biến giá trên thị trường
Theo dữ liệu thị trường, giá khí đốt tại các trung tâm giao dịch lớn của châu Âu đều ghi nhận mức tăng đáng kể:
- Hợp đồng tương lai TTF của Hà Lan giao tháng trước, được coi là giá tham chiếu cho toàn châu Âu, đã tăng 1,83% lên 62,55 euro/megawatt-giờ, mức cao nhất kể từ ngày 24 tháng 7.
- Hợp đồng bán buôn tương đương tại Anh thậm chí còn tăng mạnh hơn, vọt lên hơn 2% để giao dịch ở mức 154,01 pence/therm, cũng là mức cao nhất trong ngày kể từ ngày 24 tháng 7.
Đây là chuỗi tăng giá hàng ngày dài nhất của các hợp đồng khí đốt tham chiếu tại châu Âu kể từ cuối tháng 7, cho thấy sự lo ngại của thị trường đang ngày càng gia tăng.
Rủi ro địa chính trị và cạnh tranh nguồn cung
 Ad
Đà tăng giá diễn ra sau khi các tuyên bố ngoại giao và quân sự của Mỹ đối với Tehran trở nên cứng rắn hơn. Các nhà giao dịch đang định giá một "phần bù rủi ro địa chính trị" đáng kể sau khi Washington cảnh báo có thể thực thi một cuộc phong tỏa hải quân toàn diện đối với các cảng của Iran nếu hoạt động hàng hải thương mại qua Eo biển Hormuz tiếp tục bị hạn chế.
Mối đe dọa này đã làm tiêu tan hy vọng về một thỏa thuận vận chuyển ngay lập tức, khiến các tàu chở khí tự nhiên hóa lỏng (LNG) có nguồn gốc từ Qatar bị mắc kẹt và làm trì hoãn các lô hàng giao ngay quan trọng đến các cảng của châu Âu. Tình hình càng trở nên phức tạp khi người mua châu Âu phải đối mặt với sự cạnh tranh gay gắt từ các nhà nhập khẩu châu Á, những bên đang tích cực trả giá cao hơn để có được nguồn cung LNG toàn cầu.
Mức dự trữ xuống thấp kỷ lục
Bên cạnh các yếu tố địa chính trị, tình trạng thâm hụt cơ cấu tại các kho chứa trên toàn lục địa cũng đang trở nên tồi tệ hơn. Dữ liệu từ Gas Infrastructure Europe cho thấy các kho chứa khí đốt ngầm của Liên minh châu Âu chỉ đầy 59% công suất – một mức thấp lịch sử vào giữa tháng Tám.
Sự kết hợp giữa các đợt nắng nóng gay gắt mùa hè, buộc các nhà máy điện phải đốt khí đốt để làm mát, và việc nhập khẩu LNG bị trì hoãn đã hạn chế nghiêm trọng tốc độ bơm khí vào kho dự trữ trước mùa cao điểm sưởi ấm vào mùa đông. Cấu trúc thị trường hiện đang ở trạng thái "bù hoãn bán" (backwardation), tức là giá giao ngay cao hơn nhiều so với giá giao sau, làm mất đi động lực thương mại để các nhà giao dịch bơm khí đốt giao ngay chi phí cao vào kho chứa.