
Story
Morgan Stanley Kemas Kini Pandangan Saham MedTech Eropah, Turun Taraf Smith & Nephew
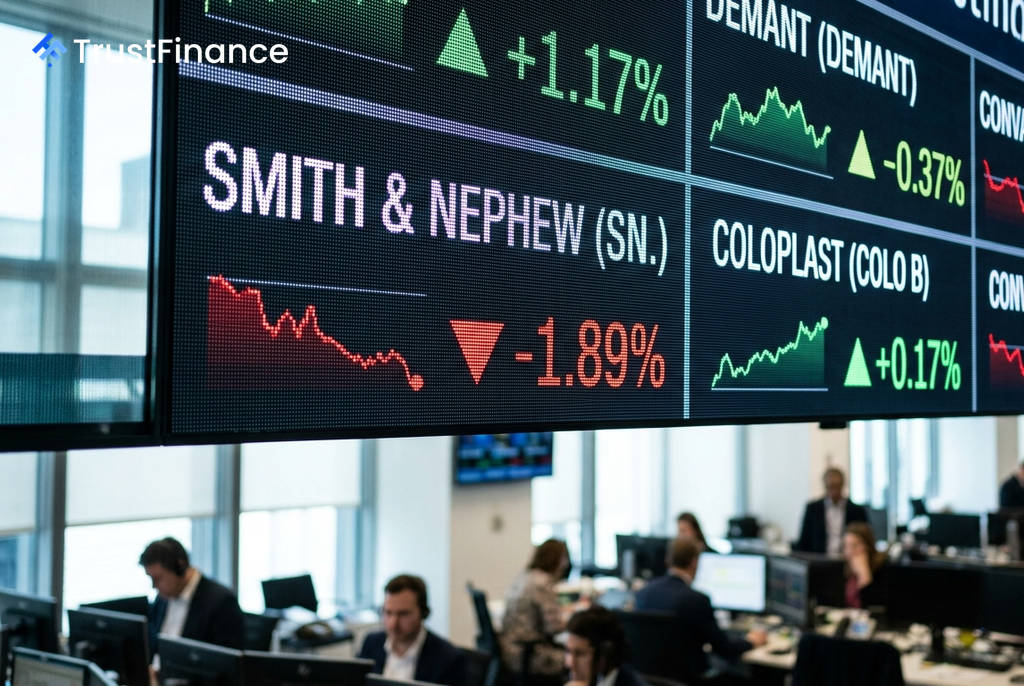
Penganalisis di Morgan Stanley telah menyemak semula penarafan dan sasaran harga bagi liputan saham teknologi perubatan (MedTech) Eropah, sambil mengekalkan pandangan keseluruhan industri sebagai "Sejajar" (In-Line). Walaupun bersikap neutral terhadap sektor ini secara amnya, bank pelaburan itu menonjolkan Amplifon dan ConvaTec sebagai syarikat dengan naratif positif yang paling jelas.
Perubahan Utama Penarafan
Dalam nota penyelidikan terbaharunya, Morgan Stanley menurunkan taraf Smith & Nephew kepada 'Equal-weight' daripada 'Overweight' sebelum ini. Harga sasarannya juga dikurangkan kepada 1,158 pence daripada 1,304 pence.
Sebaliknya, Coloplast telah dinaik taraf kepada 'Equal Weight' daripada 'Underweight', dengan harga sasaran dinaikkan kepada 454 krona Denmark daripada 370 krona Denmark. Bank itu juga memulakan liputan ke atas Carl Zeiss Meditec dengan penarafan 'Underweight'.
Beberapa sasaran harga lain turut disemak semula:
- ConvaTec: Dinaikkan kepada 289 pence (daripada 263p)
- Demant: Dinaikkan kepada 388 krona Denmark (daripada 296 DKK)
- Sonova: Dinaikkan kepada 245 franc Swiss (daripada 205 CHF)
Alat Bantuan Pendengaran Jadi Pilihan Utama
 Ad
Penganalisis menyatakan bahawa subsektor alat bantuan pendengaran kekal menjadi pilihan utama mereka. Mereka menjangkakan pertumbuhan nilai pasaran akan kembali kepada sekitar 5% dalam tempoh 12 hingga 18 bulan akan datang, mengatasi unjuran syarikat.
Dalam subsektor ini, Demant lebih diutamakan berbanding Sonova disebabkan "potensi peningkatan pendapatan jangka pendek yang lebih besar daripada Zeal dan penjimatan yang mendahului rancangan." Sementara itu, Amplifon dilihat mempunyai leveraj operasi terbesar untuk mendapat manfaat daripada pemulihan permintaan unit.
Prospek Syarikat Tertentu
Bagi Carl Zeiss Meditec, penganalisis memberi amaran tentang potensi "penetapan semula pendapatan" (earnings reset). Mereka berpendapat bahawa keuntungan daripada program ProfitUp syarikat itu terlalu tertumpu pada masa depan untuk memberi kesan kepada keputusan fiskal 2026/27, manakala perniagaan di China dan permintaan global yang lemah terus menjadi penghalang.
ConvaTec pula dilihat menawarkan "keterlihatan selama setahun dalam Penjagaan Infusi" yang mengurangkan risiko laluannya kepada pendapatan. Unit ini dijangka mencatat pertumbuhan dua digit, disokong oleh penukaran tunai yang membolehkan pembelian semula saham bernilai kira-kira 10% daripada permodalan pasarannya dalam tempoh tiga tahun akan datang.
Penganalisis menganggap Coloplast dan Smith & Nephew sebagai neutral buat masa ini, menantikan "peristiwa penjelasan" (clearing events) masing-masing. Ini merujuk kepada pembentangan strategi oleh ketua eksekutif baharu Coloplast pada 3 November dan potensi penetapan semula jangka sederhana oleh Smith & Nephew pada Februari 2027.