
Story
모건스탠리, 유럽 의료기기 업종 투자의견 조정... 앰플리폰·콘바텍 '긍정적'
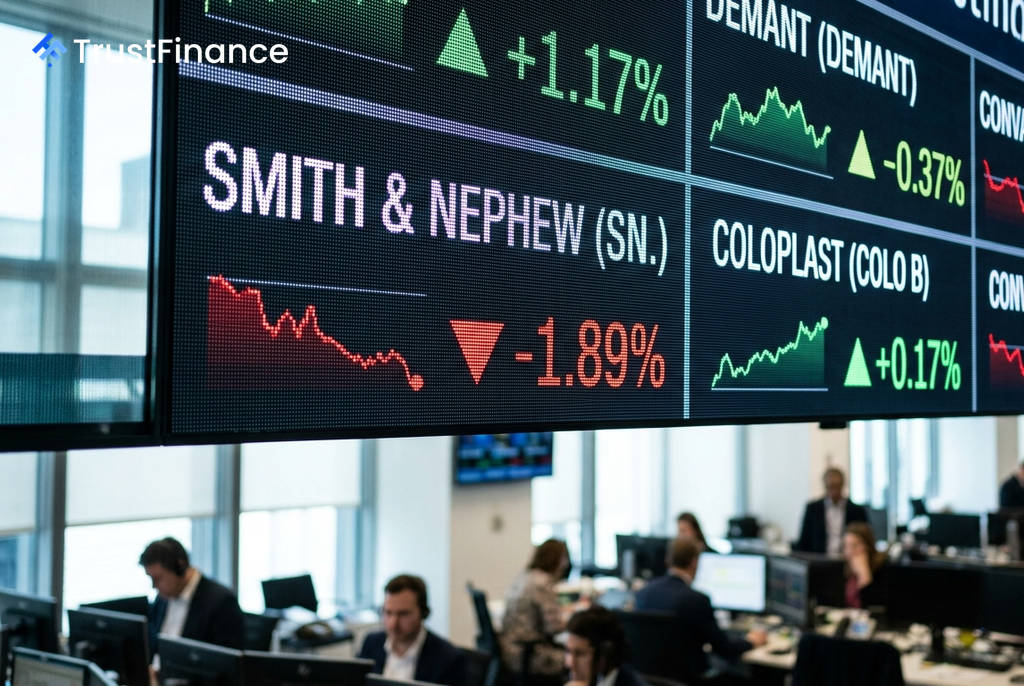
모건스탠리는 최근 보고서를 통해 유럽 의료 기술(MedTech) 업종에 대한 전반적인 투자의견을 '중립(In-Line)'으로 유지하면서도, 개별 기업에 대한 등급과 목표주가를 조정했다. 분석가들은 앰플리폰(Amplifon)과 콘바텍(ConvaTec)을 업종 내 가장 명확한 긍정적 투자처로 꼽았다.
주요 투자의견 변경
모건스탠리는 일부 주요 기업에 대한 투자의견을 변경하며 선별적인 접근을 제시했다.
- 스미스앤드네퓨(Smith & Nephew): 투자의견을 '비중확대(Overweight)'에서 '중립(Equal-weight)'으로 하향 조정하고, 목표주가도 1,304펜스에서 1,158펜스로 낮췄다.
- 콜로플라스트(Coloplast): '비중축소(Underweight)'에서 '중립(Equal Weight)'으로 상향 조정했으며, 목표주가는 370덴마크 크로네에서 454덴마크 크로네로 올렸다.
- 칼 자이스 메디텍(Carl Zeiss Meditec): '비중축소' 의견으로 신규 분석을 개시했으며, 목표주가는 25.88유로로 제시했다.
이 외에도 콘바텍(263펜스→289펜스), 덴마크의 뎀만트(296크로네→388크로네), 소노바(205스위스 프랑→245스위스 프랑)의 목표주가를 상향 조정했다.
종목별 전망과 분석
모건스탠리는 보청기 분야를 가장 선호하는 하위 업종으로 꼽으며, 향후 12~18개월간 시장 가치가 약 5% 성장할 것으로 예상했다. 특히 뎀만트(Demant)가 소노바(Sonova)보다 단기 이익 상승 여력이 크다고 평가했다.
 Ad
긍정적으로 평가된 콘바텍은 주입 케어(Infusion Care) 사업부의 1년간 가시성이 확보되어 실적 경로의 불확실성이 낮아졌다고 분석했다. 해당 사업부의 두 자릿수 성장과 강력한 현금 전환을 통해 향후 3년간 현재 시가총액의 약 10%에 달하는 자사주 매입이 가능할 것으로 전망했다.
반면 칼 자이스 메디텍에 대해서는 수익성 개선 프로그램의 효과가 너무 더디게 나타날 것이며, 중국 시장 부진과 전 세계적인 수요 약세가 부담으로 작용할 것이라고 지적했다. 모건스탠리의 EBITA(이자·세금·상각 전 이익) 추정치는 시장 컨센서스를 약 10% 하회하는 수준이다.
'불확실성 해소' 관점의 종목
보고서는 콜로플라스트와 스미스앤드네퓨를 '불확실성 해소 관점의 중립주(clearing-event neutrals)'로 분류했다. 콜로플라스트는 오는 11월 3일 신임 CEO가 발표할 전략에서 마진보다 성장을 우선시할 가능성이 크다고 보았다.
스미스앤드네퓨는 2027년 2월 실적 발표 시 중기적인 실적 목표 재설정이 필요할 것으로 예상했다. 모건스탠리는 이들 종목에 대해 "이벤트 발생 전 주가 상승을 좇기보다는, 이벤트 자체를 소유하는(지켜보는) 편이 낫다"고 평가하며 관망적인 시각을 내비쳤다.