
Story
힘스앤허스, 성장과 신뢰 위기 교차…FDA 결정에 쏠린 눈
Summary
텔레헬스 기업 힘스앤허스가 폭발적인 매출 성장에도 불구하고 수익성 악화와 밸류에이션 부담에 직면했다. 펩타이드 관련 FDA 자문위원회 회의 결과가 주가 향방을 가를 핵심 변수로 떠올랐다.
텔레헬스 플랫폼 힘스앤허스(HIMS)가 폭발적인 성장세와 심각한 수익성 문제 사이에서 기로에 섰다. 투자자들의 의견이 극명하게 엇갈리는 가운데, 7월 23-24일로 예정된 미국 식품의약국(FDA) 자문위원회의 펩타이드 관련 회의가 주가의 단기 향방을 결정지을 중대 분수령이 될 전망이다.
폭발적 성장세 이면의 경고등
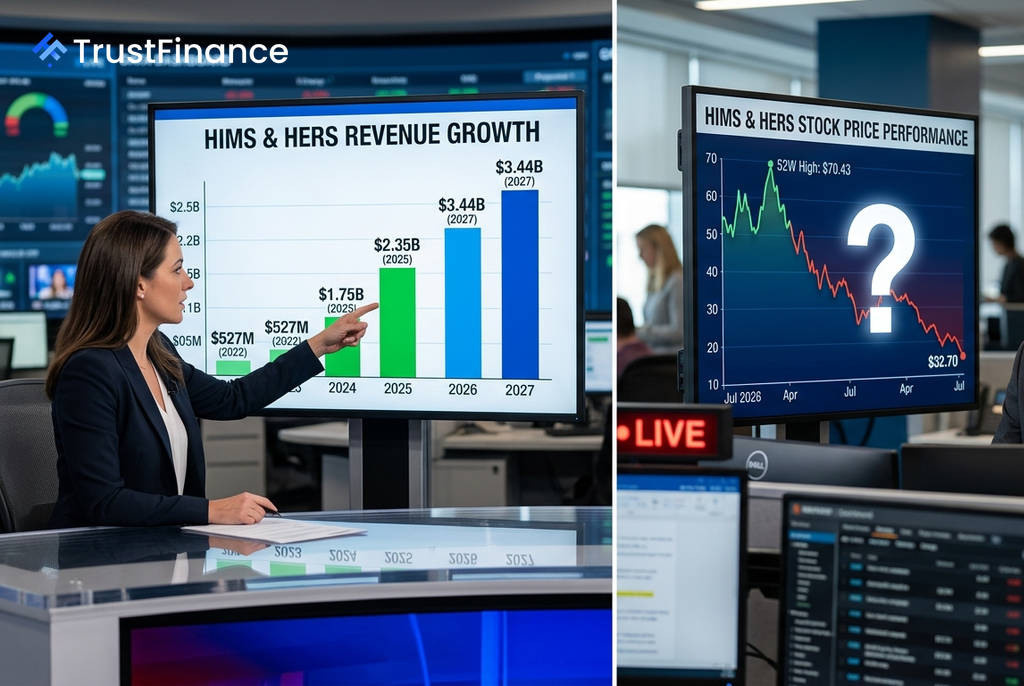
힘스앤허스의 성장 스토리는 부인할 수 없이 강력하다. 회사의 매출은 2022년 5억 2,700만 달러에서 2025년 23억 5,000만 달러로 3년 만에 약 5배 급증했으며, 2027년에는 34억 4,000만 달러에 이를 것으로 전망된다. 그러나 이러한 외형 성장 이면에는 심각한 경고등이 켜져 있다.
회사는 2026년 1분기 주당순이익(EPS)에서 -0.40달러를 기록하며 시장 예상치(+0.01달러)를 크게 하회하는 '어닝 쇼크'를 기록했다. 지난 1년간 2026년 연간 EPS 추정치는 77%나 하향 조정되었으며, 현재 주가는 기업가치/상각전영업이익(EV/EBITDA) 배수 104배라는 높은 밸류에이션에서 거래되고 있어 부담이 큰 상황이다. 인베스팅프로의 적정가치 모델은 현재 주가보다 약 19% 낮은 26.53달러를 제시하고 있다.
기회 요인과 잠재적 위험
시장의 기대감은 신제품 출시와 규제 변화에 집중되어 있다. 지난 4월 출시한 경구용 비만치료제 '위고비'는 초기 구독자 확보에 성공하며 긍정적인 평가를 받았다. 바클레이즈와 캐너코드는 각각 목표주가를 39달러, 40달러로 제시하며 성장 가능성을 높게 봤다.
 Ad
하지만 장기적인 성공에 대한 의문도 제기된다. 뱅크오브아메리카(BofA)는 첫 달 39달러였던 구독료가 두 번째 달부터 149달러로 급등하는 가격 구조가 높은 고객 이탈로 이어질 수 있다고 경고했다. BofA는 경쟁사 로(Ro)의 사례를 들어 힘스앤허스 역시 비슷한 고객 이탈 문제를 겪을 것으로 예상했다.
FDA 회의가 최대 분수령
단기적으로 가장 중요한 이벤트는 FDA의 약물조제자문위원회(PCAC) 회의다. 위원회가 7개 펩타이드 성분의 조제 승인에 대해 긍정적인 결론을 내릴 경우, 이는 아직 주가에 충분히 반영되지 않은 새로운 대규모 수익원으로 작용할 수 있다. 이는 주가를 재평가시킬 강력한 촉매제가 될 수 있다.
반면, 트루이스트(Truist)는 회의 결과가 긍정적이더라도 의미 있는 펩타이드 관련 매출은 2028년 이후에나 가능할 것이라며 단기적인 기대감을 경계했다. 결국 힘스앤허스는 성장 스토리가 신뢰도의 시험대에 오른 형국이며, 이번 FDA 회의 결과는 향후 주가 흐름을 판가름할 핵심 변수가 될 것이다.