
Story
Saham Hims & Hers Hadapi Krisis Kredibiliti Di Tengah-tengah Pertumbuhan Hasil, Keputusan FDA Dinanti
Summary
Saham Hims & Hers berada di persimpangan antara pertumbuhan hasil yang pesat dan kebimbangan mengenai keuntungan serta penilaian yang tinggi, dengan mesyuarat penting FDA mengenai peptida bakal menjadi pemangkin utama.
Saham Hims & Hers (HIMS) menghadapi sentimen pelabur yang berbelah bahagi, terperangkap antara naratif pertumbuhan hasil yang kukuh dan krisis kredibiliti yang semakin meningkat. Syarikat itu kini menanti keputusan penting daripada mesyuarat jawatankuasa Pentadbiran Makanan dan Ubat-ubatan (FDA) AS pada 23–24 Julai yang boleh menentukan hala tuju sahamnya dalam jangka pendek.
Kes Peningkatan: Pertumbuhan dan Pemangkin Baharu
Penyokong saham HIMS menumpukan perhatian kepada prestasi hasil syarikat yang luar biasa. Pertumbuhan ini disokong oleh beberapa faktor utama:
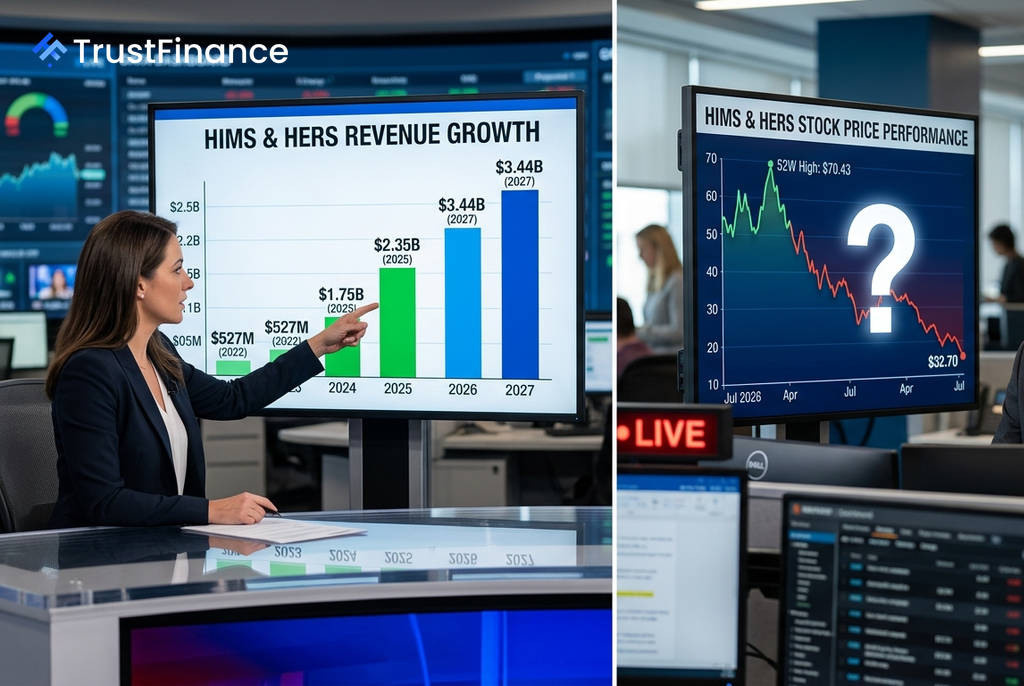
- Pertumbuhan Hasil Luar Biasa: Hasil syarikat melonjak hampir lima kali ganda dalam tiga tahun, daripada $527 juta pada tahun fiskal 2022 kepada $2.35 bilion pada tahun fiskal 2025. Unjuran konsensus menjangkakan ia akan terus meningkat kepada $2.89 bilion (TK2026) dan $3.44 bilion (TK2027).
- Momentum Awal Wegovy: Pelancaran ubat oral berjenama Wegovy pada 1 April 2026 menunjukkan jumlah pelanggan awal yang memberangsangkan. Ini mendorong Barclays untuk menaikkan sasaran harga kepada $39 (saranan *Overweight*) dan Canaccord kepada $40 (saranan *Buy*).
- Potensi Pemangkin Peptida: Mesyuarat Jawatankuasa Penasihat Pengkompaunan Farmasi FDA yang akan datang boleh meluluskan tujuh peptida untuk pengkompaunan. Kelulusan ini berpotensi membuka aliran hasil baharu yang signifikan yang belum diambil kira dalam kebanyakan model penilaian.
- Keyakinan Pengurusan: Syarikat sedang giat menjalankan program pembelian semula saham, menandakan keyakinan pihak dalaman terhadap prospek masa depannya.
Kes Penurunan: Keuntungan dan Penilaian Menjadi Tumpuan
Walaupun pertumbuhan hasilnya mengagumkan, pihak yang pesimis menyoroti beberapa risiko kritikal yang boleh menjejaskan prestasi saham:
 Ad
- Kejatuhan Perolehan Sesaham (EPS): Pada suku pertama TK2026, syarikat melaporkan EPS sebanyak -$0.40, jauh tersasar daripada anggaran +$0.01, menyebabkan sahamnya jatuh 11.46%. Anggaran EPS untuk TK2026 telah disemak turun sebanyak 77% sepanjang tahun lalu.
- Kebimbangan Pengekalan Pelanggan: BofA memberi amaran tentang risiko kadar kehilangan pelanggan yang tinggi untuk Wegovy. Pelanggan yang membayar $39 pada bulan pertama berdepan kenaikan harga kepada $149 pada bulan kedua, satu corak yang telah menyebabkan pangkalan pelanggan pesaingnya, Ro, menjadi mendatar.
- Penilaian yang Terlalu Tinggi: Saham ini didagangkan pada gandaan 104x EV/EBITDA, satu penilaian yang sukar untuk dijustifikasikan. Model Nilai Saksama InvestingPro meletakkan nilainya pada $26.53, membayangkan potensi penurunan kira-kira 19% dari paras semasa.
- Garis Masa Hasil Peptida: Menurut Truist, walaupun mendapat kelulusan FDA, hasil yang bermakna daripada peptida tidak dijangka sehingga tahun 2028, mematahkan harapan untuk rangsangan pendapatan dalam masa terdekat.
Analisis Pasaran: Antara Pertumbuhan dan Risiko
HIMS pada dasarnya adalah sebuah syarikat pertumbuhan yang sedang melalui fasa peralihan perniagaan yang kritikal. Syarikat ini beralih daripada semaglutide terkompaun kepada Wegovy berjenama dan peluang peptida baharu.
Mesyuarat FDA pada 23–24 Julai adalah acara paling penting dalam jangka masa terdekat. Keputusan yang memihak kepada syarikat boleh menyebabkan sahamnya dinilai semula dengan ketara, manakala keputusan sebaliknya akan mengesahkan pandangan negatif. Pada harga semasa $32.70, pasaran nampaknya meletakkan harapan yang sederhana, tetapi penarafan 'Pegang' daripada penganalisis dan penilaian risiko yang tinggi menunjukkan bahawa profil risiko-ganjaran mungkin belum cukup menarik tanpa bukti yang lebih jelas mengenai keuntungan dan keupayaan syarikat untuk mengekalkan pelanggannya.