
Story
Hims & Hers株、急成長の裏で収益性に懸念 FDAの重要判断を前に岐路に
Summary
遠隔医療サービスを手がけるHims & Hersは、売上高が急増する一方、利益見通しの悪化と割高な株価評価が懸念されている。近く予定されるFDAの判断が、今後の株価の方向性を決定づける重要な材料となる。
遠隔医療プラットフォームのHims & Hers Health(HIMS)は、驚異的な売上成長を遂げる一方で、収益性に対する深刻な懸念に直面しており、投資家の評価が二分している。同社の株価は、間近に迫った米国食品医薬品局(FDA)の重要な委員会を前に、強気と弱気の材料が交錯する岐路に立たされている。
急成長を支える強気材料
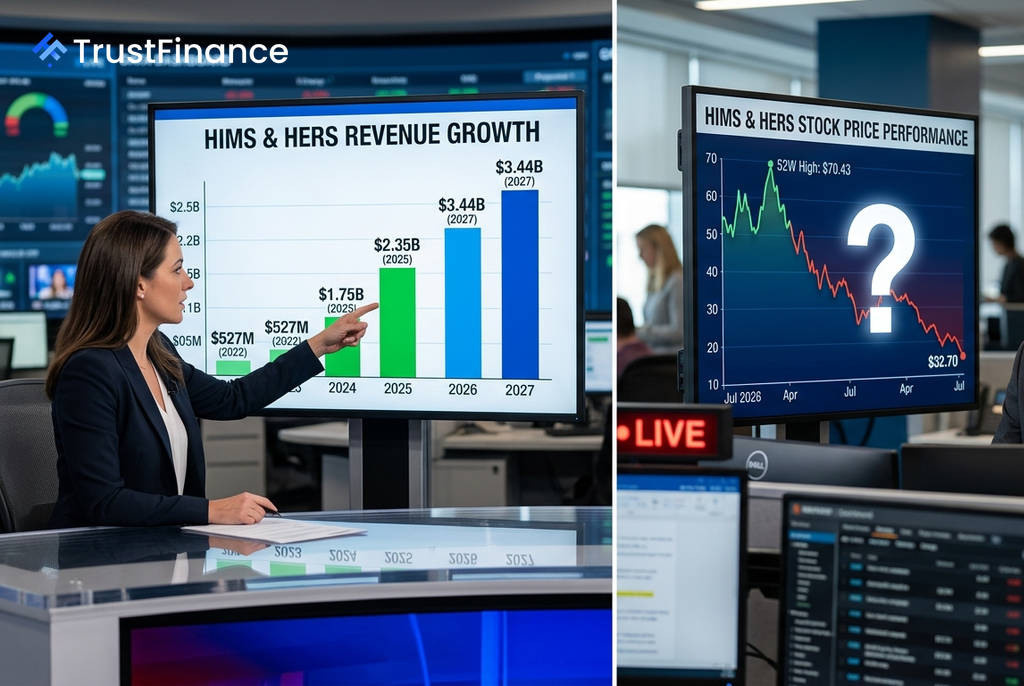
Hims & Hersの最大の魅力は、その爆発的な成長力にある。同社の売上高は2022年度の5億2700万ドルから2025年度には23億5000万ドルへと、わずか3年間で約5倍に急増した。市場コンセンサスでは、2027年度には34億4000万ドルに達すると予測されており、同社のプラットフォームが持続的な成長力を持つことを示唆している。
2026年4月1日に発売された経口タイプの肥満症治療薬「Wegovy」は、初期の加入者数が好調で、バークレイズが目標株価を39ドル、カナコードが40ドルに引き上げるなど、アナリストの評価も高い。さらに、7月23日から24日(米国東部時間)に開催されるFDAの薬局方調剤諮問委員会が、ペプチド製品の調剤承認に前向きな判断を下せば、現在の株価モデルには織り込まれていない新たな収益源が生まれる可能性がある。
収益性と顧客維持に潜む弱気材料
しかし、その成長ストーリーには影が差している。2026年度第1四半期の1株当たり利益(EPS)は、予想の0.01ドルの黒字に対し-0.40ドルの赤字となり、市場に衝撃を与えた。過去1年間で2026年度のEPS予想は77%も下方修正されている。
 Ad
バンク・オブ・アメリカは、Wegovyの顧客維持に関する構造的な問題を指摘する。初月の料金が39ドルであるのに対し、2ヶ月目には149ドルに跳ね上がるため、顧客離反のリスクが高いという。また、EV/EBITDA倍率が104倍という極めて割高な株価評価も懸念材料であり、InvestingProによる公正価値は現在の株価を約19%下回る26.53ドルと算出されている。最高会計責任者(CAO)の退任も、重要な時期におけるガバナンス上の懸念となっている。
市場の焦点はFDAの判断へ
目先の最大の注目点は、FDAの諮問委員会である。この会合でのペプチドに関する判断は、同社の株価を大きく左右する可能性がある。好意的な結果となれば株価は再評価される可能性があるが、否定的な結果は弱気派の見方を裏付けることになるだろう。
ただし、アナリストの中には、たとえ承認されたとしても、ペプチドが意味のある収益貢献を始めるのは2028年以降になるとの見方もあり、短期的な起爆剤を期待する投資家は注意が必要だ。Hims & Hersは現在、成長ストーリーの信頼性が問われる局面にある。投資家は、FDAの判断とともに、同社が持続的な収益性と顧客維持を証明できるか固唾を飲んで見守っている。