
Story
村田製作所の株価、好決算と見通し引き上げにもかかわらず1カ月で30%下落
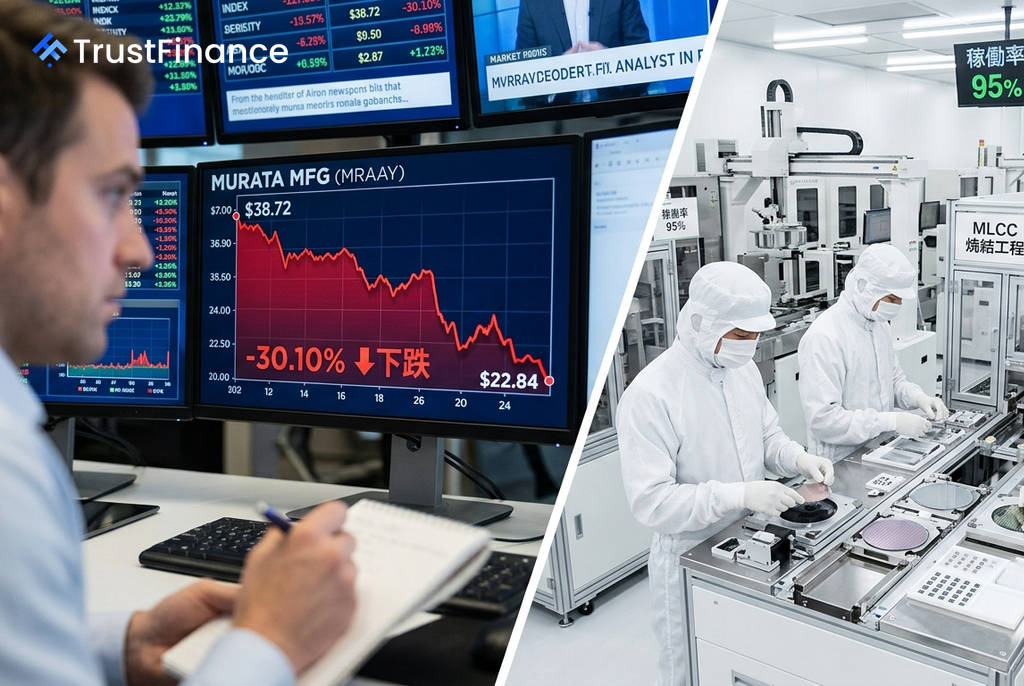
電子部品大手の村田製作所の株価が、好調な事業ファンダメンタルズとは裏腹に、過去1カ月で30%という大幅な下落を記録した。同社は市場予想を上回る第1四半期決算を発表し、通期の営業利益見通しを上方修正したばかりであり、この株価と業績の乖離が市場の注目を集めている。
業績好調も株価は調整局面
Investing.comの分析によると、村田製作所の第1四半期の営業利益は985億円となり、市場コンセンサス(893億円)を約10%上回った。さらに、同社は通期の営業利益見通しを従来の予想から13%引き上げ、4,300億円とすることを発表している。
しかし、株価はこうした好材料に反して急落した。この背景には、株価が52週安値から一時411%以上も急騰し、過熱感が高まっていたことがある。そのため、今回の下落は、好業績にもかかわらず、利益確定売りや過熱感の修正(平均回帰)が主因である可能性が指摘されている。
AI需要が強力な追い風に
事業のファンダメンタルズは依然として堅調であり、特にAI関連の需要が成長を牽引している。注目すべき点は以下の通りだ。
 Ad
- 高い工場稼働率: 主力製品である積層セラミックコンデンサ(MLCC)の工場稼働率は95%に達しており、ほぼフル稼働の状態が続いている。
- 旺盛な受注: 受注額を出荷額で割ったBBレシオは1.47倍と、需要が供給を大きく上回っていることを示している。
- AI向け需要の急増: AIサーバー向けMLCCの受注は前四半期比で40%増加した。通期のAI・データセンター向け売上高見通しは、従来の+85〜90%から+100%へと引き上げられた。
- 自動車向けも堅調: 自動車1台あたりの電子部品搭載数の増加を背景に、自動車向けMLCCの需要も加速している。
テクニカル指標と収益性の懸念
一方で、短期的な懸念材料も存在する。テクニカル分析では、日足および週足チャートで強い下落トレンドが示唆されており、さらなる株価下落の可能性も残されている。Investing.comが指摘する週足のサポート水準は19.77ドルと16.29ドルで、現在の水準からさらに13%〜29%下落する余地がある。
また、収益性に対する懸念も浮上している。人件費やITコストの上昇に加え、利益率の高いAI向け製品と比べて汎用的な自動車向け製品の構成比が高まることで、売上高の伸びほど利益率が改善しない可能性が指摘されている。投資家は、この株価の急落が絶好の買い場(押し目)なのか、あるいはさらなる下落の始まりなのかを慎重に見極めている。