
Story
BMOキャピタル、ボンバルディア株に「買い好機」を指摘 目標株価375カナダドルを維持
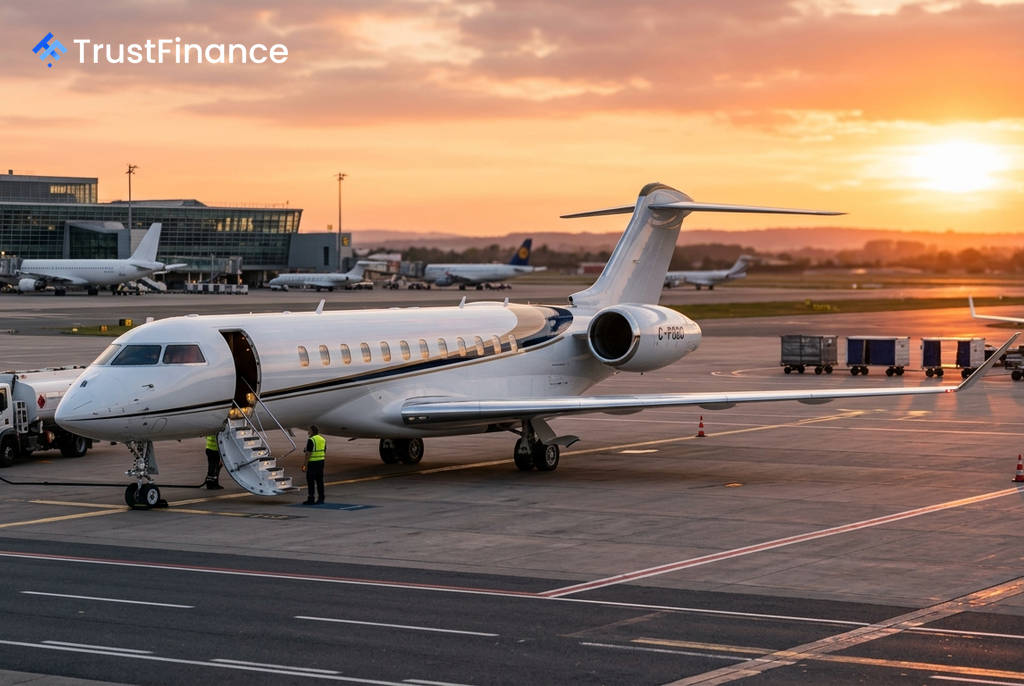
BMOキャピタル・マーケッツは、カナダのビジネスジェット機メーカーであるボンバルディアについて、最近の株価下落は行き過ぎであり、買いの好機を提供しているとの見方を示した。同行は、ボンバルディアの投資判断「アウトパフォーム」と目標株価C$375を維持した。これは9月3日終値のC$304.30に対し、約23%の上昇余地を示唆する。
BMOの分析
BMOによると、ボンバルディアの株価は、関税導入の可能性やサプライチェーン(供給網)混乱への懸念から最近下落していた。しかし、同行はこれらの懸念は過大評価されていると指摘。米国とカナダ間の貿易摩擦が激化した場合でも、航空宇宙分野は関税の対象外であり続ける可能性が高いとし、関税による重大な影響はないと見ている。
サプライチェーンのリスクに関しても、ボンバルディアが計画しているMHIカナダ・エアロスペースの買収を前向きに評価。この買収により、主要航空機モデル(グローバル5500、グローバル6500、チャレンジャー3500)の主翼供給が内製化され、生産拡大に伴う供給リスクが低減されるほか、長期的にはコスト削減にも繋がる可能性があるとしている。
 Ad
堅調な需要と財務見通し
BMOは、ボンバルディアの需要動向と受注パイプラインが期待通り、もしくは期待を上回る水準で推移していると報告。関税や金利動向が需要に目立った圧力をかけている兆候は見られないという。また、同社が夏季期間を利用していくつかの生産ラインで生産性向上に取り組んだ点も指摘した。
同行は、ボンバルディアの2026年第3四半期および通期の業績予想に自信を持っており、通期フリーキャッシュフローはC$14億に達すると見込んでいる。年末までにレバレッジ比率が目標水準に達する見通しであることから、早ければ2027年にも株主還元が開始される可能性がある。さらに、潤沢なキャッシュ創出により、アフターマーケットサービスや防衛といった高成長分野への継続的な投資も可能になると分析している。