
Story
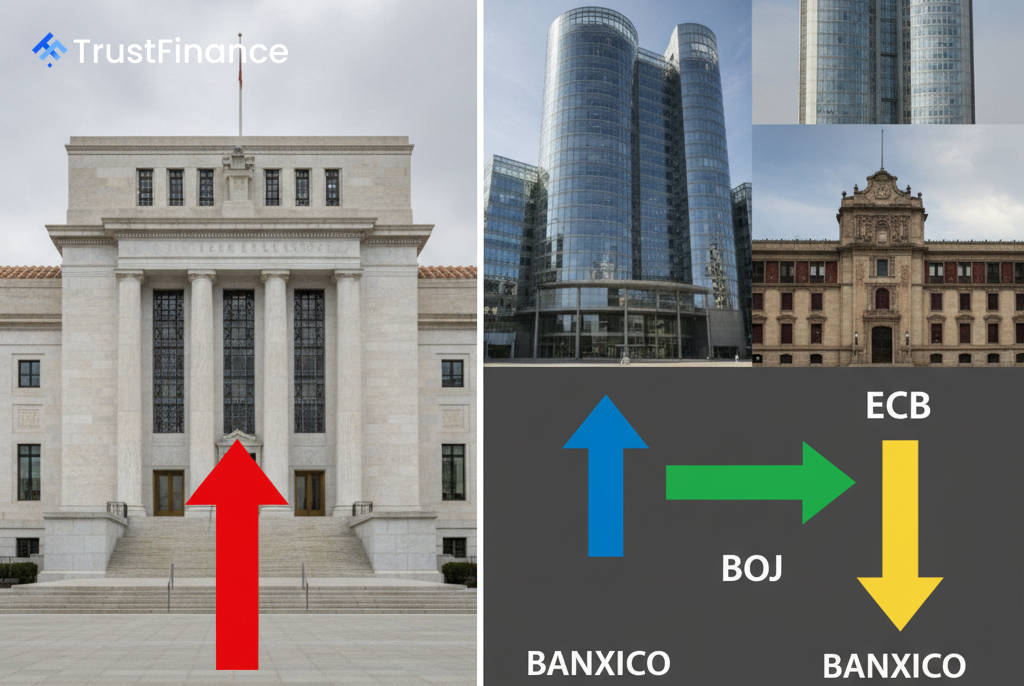
メキシコ銀行、日本銀行、欧州中央銀行は、FRBとは異なる独自の政策路線を歩む
Summary
メキシコ銀行、日本銀行、欧州中央銀行などの主要中央銀行は、それぞれの国内経済状況の違いを背景に、米連邦準備制度理事会(FRB)との金融政策の連動性を切り離しつつあり、世界の通貨市場に新たな大きな変化をもたらしている。
メキシコ、日本、ユーロ圏の中央銀行は、米連邦準備制度理事会(FRB)とは独立した金融政策の方向性をますます明確に打ち出しており、これは各国のインフレと経済成長の特異な状況に起因するものです。この動きは、FRBが長年維持してきた世界的な金利サイクルへの影響力に亀裂が生じる可能性を示唆しており、為替市場に新たな緊張をもたらしています。
メキシコ中央銀行と日本銀行が乖離を主導
メキシコ中央銀行(Banxico)は、新たに獲得した独立性を最も明確に示しています。Banxicoのビクトリア・ロドリゲス総裁はブルームバーグに対し、中央銀行は「FRBとは独立して金利政策の方向性を決定できる」と述べました。この発言は、同行が最近発表した政策文書で「長期の据え置き」という表現を削除したことでさらに裏付けられ、国内のデフレを背景とした利下げの可能性が開かれました。メキシコの経済状況は、生産能力に大きな余剰があり、インフレ率が目標の3%に近い3.42%となっていることから、逼迫した労働市場を抱える米国とは対照的です。
一方、日本銀行(日銀)は、FRBのタカ派的な姿勢とは構造的に正反対の立場を取っています。日銀は政策金利を1.0%に引き上げ、1995年9月以来の高水準となりました。最近の政策決定における6対3の賛成多数決は、さらなる金融引き締めを求める内部圧力の高まりを示唆しています。ウルフ・リサーチのアナリストは、5月のレポートで、日銀を世界的な政策乖離において「最も重要な監視対象」と位置付けています。
主要通貨ペアへの市場影響
こうした政策乖離の拡大は、主要通貨ペア全体に特有の圧力と潜在的な取引シナリオを生み出しています。
 Ad
- USD/MXN: この通貨ペアは典型的なジレンマに直面しています。FRBに先駆けてメキシコ中央銀行が利下げを実施すれば、金利差が縮小し、ペソ安につながる可能性があります。しかし、メキシコの政策金利は依然として6.5%と新興国市場で最も高い実質利回りの一つであり、市場のボラティリティが収束すれば、キャリートレード投資家にとって魅力的な投資先となるでしょう。バンク・オブ・アメリカは、FRBが利上げを継続する場合、メキシコ中央銀行(Banxico)が2026年まで金利を据え置く可能性があると指摘している。
- 米ドル/円: 主なテーマは、キャリートレードの解消リスクである。米日両国の金利差の拡大が引き続きキャリートレードを支えているものの、日銀の予想外の金融引き締め加速は円高の急激な進行を招く可能性がある。ウルフ・リサーチはこのシナリオを警告しており、UBSは中立的な見通しを維持し、年末までに160円に達すると予測している。
- ユーロ/米ドル: 欧州では、より穏やかな乖離が見られる。欧州中央銀行(ECB)は預金金利を2.25%に引き上げた。先物市場はFRBの安定的な政策金利を背景に、ECBの追加利上げを織り込んでおり、構造的な背景はユーロにとってプラス要因と見られている。
分裂しつつあるグローバル金融サイクル
共通するテーマは、FRB主導の一枚岩的なグローバル金融サイクルが崩壊しつつあることであり、現在では多くの主要経済国において国内経済状況が優先されるようになっている。米ドル指数(DXY)は依然として高水準にあるものの、政策の乖離こそが通貨市場を動かす新たな原動力となっている。
この乖離を見越してポジションを取る投資家にとって最大のリスクは、突発的な世界的ショック、あるいは国内経済指標の変化によって、各国中央銀行が独立した立場を放棄し、FRBとの政策連動を余儀なくされる事態である。