
Story
Mizuho Jadikan EyePoint Pilihan Utama Sektor Biotek SMid Jelang Rilis Data Penting
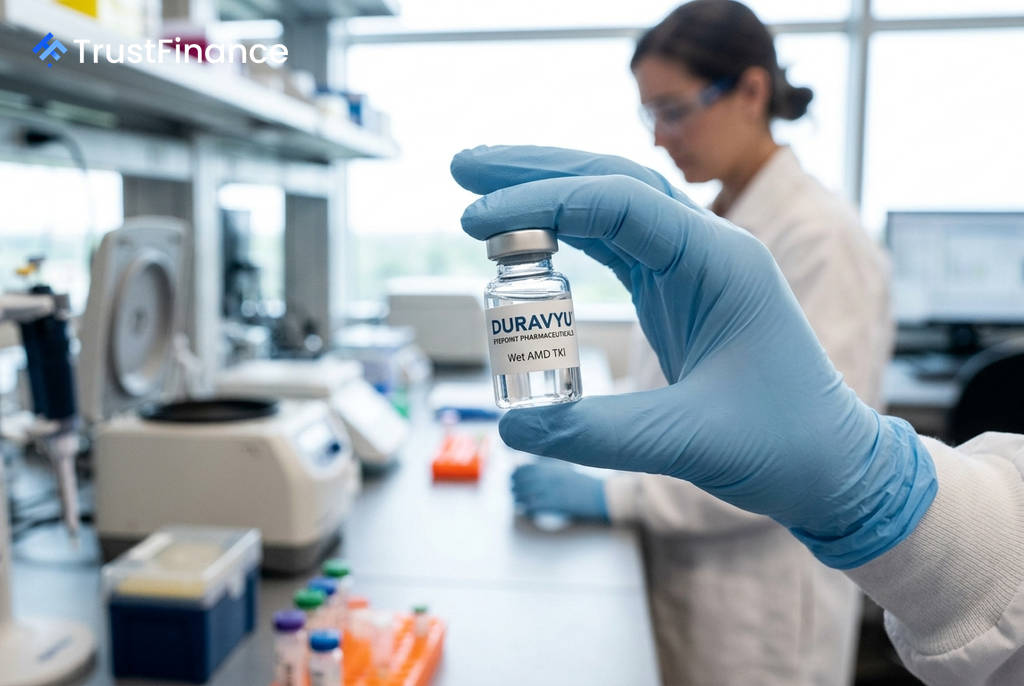
Analis Mizuho telah menunjuk EyePoint, Inc. (EYPT) sebagai pilihan investasi teratas di sektor bioteknologi berkapitalisasi kecil dan menengah (SMid), mengantisipasi rilis data klinis penting bulan depan yang dapat menjadi katalis signifikan bagi saham perusahaan.
Prospek Katalis dan Target Harga
Dalam sebuah catatan terbaru, analis Mizuho, Graig Suvannavejh, menegaskan kembali peringkat "Outperform" untuk EyePoint dan menaikkan target harga sahamnya menjadi $39 dari sebelumnya $36. Target baru ini menyiratkan potensi kenaikan sebesar 226% dari level saat ini.
Mizuho juga meningkatkan asumsi probabilitas keberhasilan (probability of success) untuk produk perusahaan menjadi 75% dari 70%, menyusul diskusi dengan para ahli dan investor. Optimisme ini berpusat pada rilis data *top-line* Fase 3 LUGANO yang akan datang, yang merupakan hasil pertama dari dua studi penting yang mengevaluasi Duravyu.
Potensi Duravyu di Pasar Terapi Mata
Duravyu adalah terapi pemeliharaan berbasis *tyrosine kinase inhibitor* (TKI) yang dikembangkan untuk pengobatan degenerasi makula terkait usia tipe basah (*wet age-related macular degeneration*). Mizuho meyakini produk ini berpotensi menjadi yang terbaik di kelasnya (*best-in-class*) untuk indikasi tersebut.
 Ad
Bank investasi tersebut memproyeksikan puncak pendapatan global yang disesuaikan dengan risiko untuk Duravyu mencapai $1,4 miliar pada tahun 2040. Target harga $39 didasarkan pada valuasi arus kas terdiskonto (*discounted cash flow*) dengan tingkat diskonto 13% dan tingkat pertumbuhan terminal 2%.
Skenario Risiko dan Imbal Hasil
Mizuho memaparkan dua skenario utama yang bergantung pada hasil data mendatang:
- Data Positif: Saham EYPT dinilai dapat mengalami kenaikan dua kali lipat. Jika probabilitas keberhasilan meningkat menjadi 85-90%, potensi kenaikan saham bisa melebihi 300%.
- Data Negatif: Sebaliknya, jika data yang dirilis tidak sesuai harapan, analis memperkirakan saham dapat anjlok ke valuasi kas per saham, yaitu sekitar $3.
Kinerja saham EYPT tercatat turun 32% sepanjang tahun ini, kontras dengan kenaikan 23% pada indeks bioteknologi XBI. Baru-baru ini, komite keamanan independen merekomendasikan agar uji coba Fase 3 untuk DURAVYU dilanjutkan tanpa modifikasi, dan perusahaan sekuritas Stifel juga memulai liputan saham EYPT dengan peringkat "Buy" dan target harga $40.