
Story
आपूर्ति में देरी और घटती इन्वेंट्री से Q4 में तेल की कीमतें बढ़ सकती हैं: कैथे हैतोंग
Summary
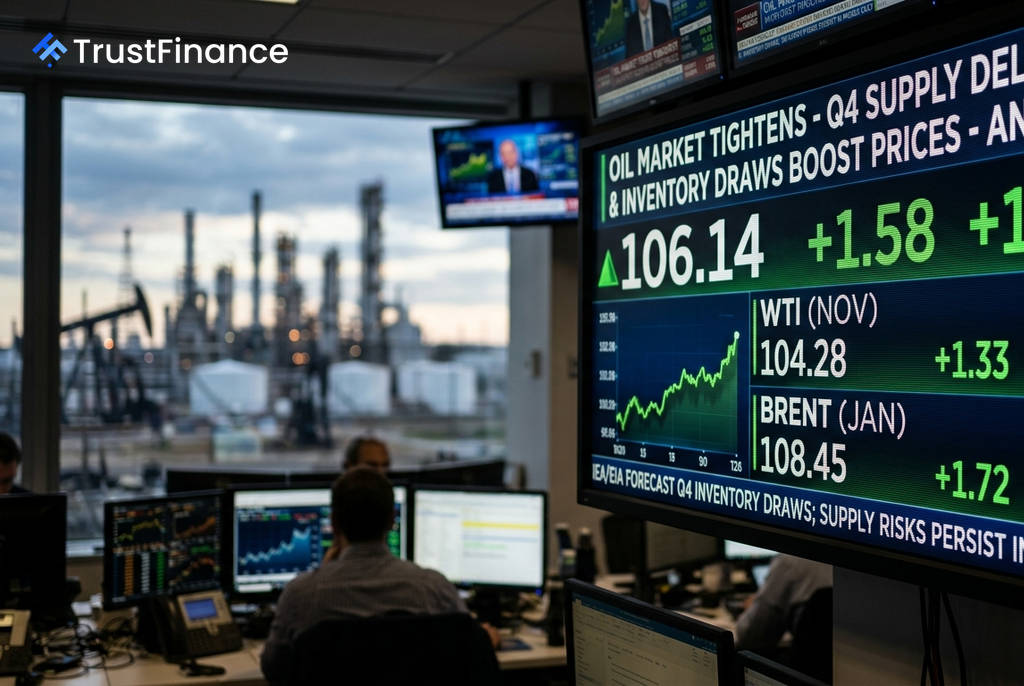
वित्तीय सेवा फर्म कैथे हैतोंग की एक नई रिपोर्ट के अनुसार, पेट्रोकेमिकल आपूर्ति बहाली में देरी और वैश्विक इन्वेंट्री में लगातार कमी के कारण 2026 की चौथी तिमाही में कच्चे तेल की कीमतों में गिरावट की तुलना में वृद्धि की संभावना अधिक है।
वित्तीय सेवा फर्म कैथे हैतोंग की एक नई रिपोर्ट के अनुसार, पेट्रोकेमिकल आपूर्ति में देरी और वैश्विक इन्वेंट्री में लगातार कमी के कारण 2026 की चौथी तिमाही (Q4) में कच्चे तेल की कीमतों में तेजी का रुख रहने की संभावना है। रिपोर्ट में कहा गया है कि भू-राजनीतिक जोखिम और कम भंडार कीमतों को समर्थन देंगे, जिससे बाजार में "बढ़ने में आसान, गिरने में मुश्किल" वाली स्थिति बन सकती है।
आपूर्ति संबंधी बाधाएं और घटती इन्वेंट्री
कैथे हैतोंग का विश्लेषण कई आपूर्ति-पक्ष कारकों को कीमतों में मजबूती का मुख्य कारण बताता है। मध्य पूर्व में आपूर्ति बहाली में अपेक्षा से अधिक समय लग रहा है और भू-राजनीतिक तनावों के कारण प्रमुख शिपिंग मार्गों में बार-बार रुकावटें आ रही हैं, जिससे निर्यात प्रभावित हो रहा है।
इसके अलावा, वैश्विक कच्चे तेल की इन्वेंट्री लगातार घट रही है, जो बाजार में पहले से मौजूद तंगी को और बढ़ा रही है। रिपोर्ट में कीमतों को समर्थन देने वाले कई कारकों पर प्रकाश डाला गया है:
- भू-राजनीतिक अस्थिरता और शिपिंग लेन में व्यवधान।
- सऊदी अरब की पाइपलाइनों पर हमलों के कारण मध्य पूर्व से निर्यात में कमी।
- अंतर्राष्ट्रीय ऊर्जा एजेंसी (IEA) द्वारा रणनीतिक भंडार जारी करने का कार्यक्रम समाप्त होना।
मांग-आपूर्ति का असंतुलित पूर्वानुमान
 Ad
आपूर्ति के मोर्चे पर, IEA और अमेरिकी ऊर्जा सूचना प्रशासन (EIA) दोनों ने Q4 के लिए अपने आपूर्ति पूर्वानुमानों को कम कर दिया है। यह मध्य पूर्व से निर्यात पर निरंतर बाधाओं और खाड़ी क्षेत्र में आपूर्ति की धीमी बहाली को दर्शाता है।
मांग के दृष्टिकोण से, प्रमुख एजेंसियों के बीच मतभेद है। IEA और EIA को 2026 में मांग में गिरावट की उम्मीद है, जबकि ओपेक (OPEC) का अनुमान है कि मांग में वृद्धि जारी रहेगी। रिपोर्ट यह भी बताती है कि ऊंची कीमतें धीरे-धीरे मांग पर नकारात्मक प्रभाव डाल रही हैं। इन कारकों के चलते, IEA और EIA का अनुमान है कि 2026 में बाजार में 1.7 से 1.9 मिलियन बैरल प्रति दिन का आपूर्ति घाटा रहेगा, और चौथी तिमाही में यह स्थिति और भी गंभीर हो सकती है।
बाजार के लिए निहितार्थ और जोखिम
बाजार के लिए इसका मतलब है कि कीमतों में गिरावट की गुंजाइश सीमित है। हालांकि, कुछ कारक कीमतों में बड़ी उछाल को रोक सकते हैं, जैसे कि रिफाइंड उत्पादों की मांग का चरम मौसम समाप्त होना और एशियाई रिफाइनरियों के घटते मुनाफे के कारण उनकी खरीद में संभावित मंदी।
विश्लेषकों ने निवेशकों को कई जोखिमों से सावधान रहने की सलाह दी है, जिनमें कच्चे तेल की कीमतों में बड़ी अस्थिरता, ओपेक+ की उत्पादन नीतियों में बदलाव, गैर-ओपेक देशों द्वारा उम्मीद से तेज उत्पादन वृद्धि और वैश्विक आर्थिक मंदी के कारण मांग में गिरावट शामिल है।