
Story
恐慌指數 VIX 大跌,相關 ETF 單日資金流出 1170 萬美元
Summary
隨著 Cboe 波動率指數 (VIX) 大幅下跌,投資者週四從追蹤該指數的 ETF 中撤出 1170 萬美元,反映市場避險情緒降溫。
Text size
Background
根據週四的市場數據,隨著俗稱「恐慌指數」的 Cboe 波動率指數 (VIX) 大幅走低,投資者從與 VIX 衍生品掛鉤的交易所交易基金 (ETF) 中淨撤出 1170 萬美元,顯示市場對短期避險的需求有所降溫。
VIX 指數下跌引發資金外流
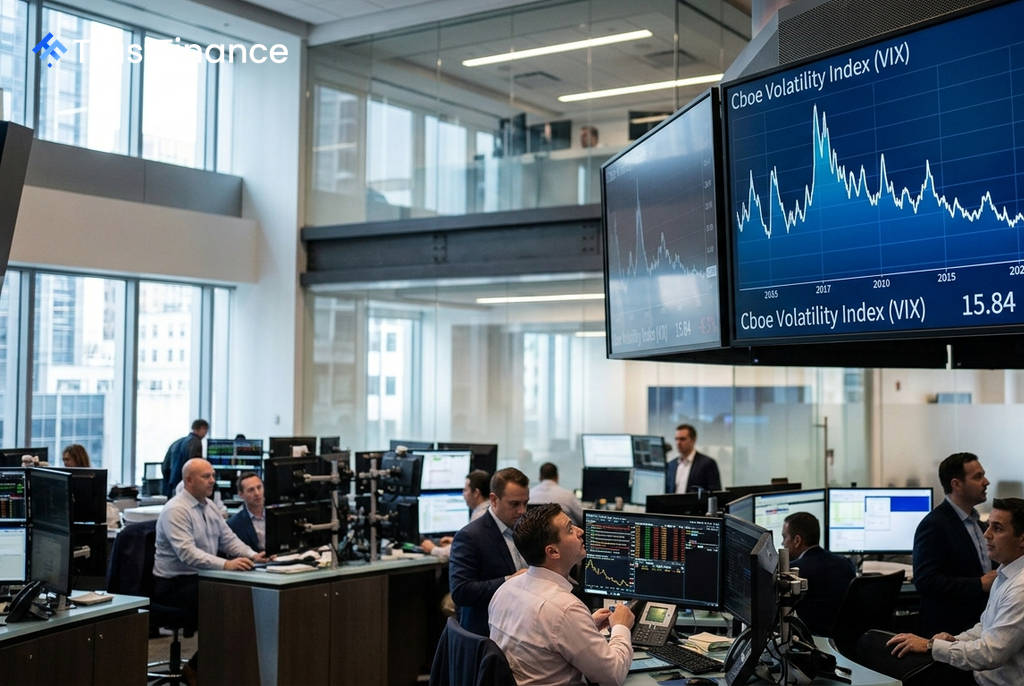
數據顯示,VIX 指數在前一個交易日下跌 6.3%,收於 15.84 點。該指數在過去一個月的高點為 22.66 點,低點則為 15.53 點。市場波動性的降低,通常會減弱投資者持有 VIX 相關多頭部位的意願。
受資金流出影響,追蹤 VIX 指數的基金總資產規模從 23.6 億美元降至 23.3 億美元。這反映出交易員可能正在了結獲利,或減少對市場下跌的對沖倉位。
槓桿型產品流出最為顯著
 Ad
從個別產品來看,資金流出主要集中在槓桿型 ETF,這類產品通常為短線交易者所用:
- ProShares Ultra VIX 短期期貨 ETF (UVXY): 資金流出規模最大,達到 839 萬美元。
- 2x Long VIX 期貨 ETF (UVIX): 資金流出 354 萬美元。
- iPath B 系列 S&P 500 VIX 短期期貨 ETN (VXX): 則逆勢錄得 22 萬美元 的小額資金流入。
反向產品交投平淡
與此同時,押注波動率下降的反向 VIX 產品並未出現顯著的資金流動。這些產品,如 ProShares Short VIX Short-Term Futures (SVXY) 和 -1x Short VIX Futures (SVIX),在波動率下降時會獲利,但週四的資金流動變化極小。這可能意味著投資者雖然減少了多頭押注,但並未積極轉向建立空頭倉位。