
Story
เงินไหลออกจาก ETF ที่อิงดัชนี VIX กว่า 11.7 ล้านดอลลาร์ หลังความผันผวนในตลาดลดลง
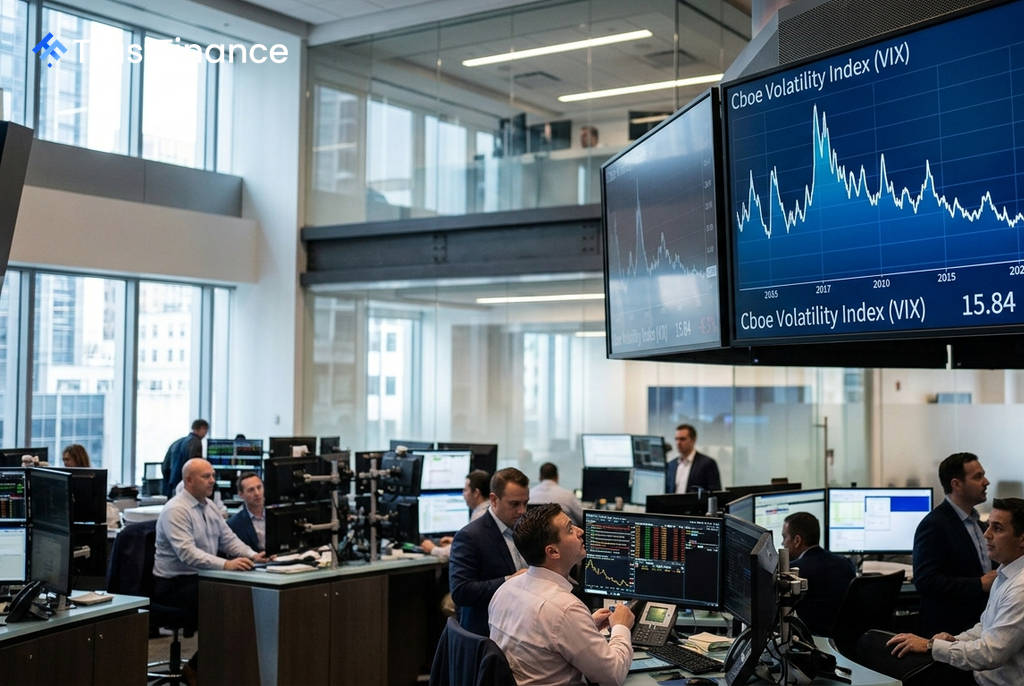
นักลงทุนได้ถอนเงินจำนวน 11.7 ล้านดอลลาร์สหรัฐ ออกจากกองทุน ETF ที่ลงทุนในตราสารอนุพันธ์ของดัชนีความผันผวน Cboe (VIX) ในวันพฤหัสบดีที่ผ่านมา การเคลื่อนไหวนี้สะท้อนถึงความเชื่อมั่นของนักลงทุนที่เปลี่ยนแปลงไปท่ามกลางสภาวะตลาดที่มีความผันผวนลดลง
รายละเอียดกระแสเงินทุน
ข้อมูลระบุว่าเงินทุนไหลออกส่วนใหญ่มาจากกองทุนที่คาดการณ์ว่าความผันผวนจะเพิ่มสูงขึ้น ส่งผลให้สินทรัพย์รวมภายใต้การจัดการของกองทุนกลุ่มนี้ลดลงจาก 2.36 พันล้านดอลลาร์ มาอยู่ที่ 2.33 พันล้านดอลลาร์
- ProShares Ultra VIX Short-Term Futures (UVXY) มีเงินทุนไหลออกมากที่สุดที่ 8.39 ล้านดอลลาร์
- 2x Long VIX Futures (UVIX) มีการถอนเงินลงทุน 3.54 ล้านดอลลาร์
- ในทางตรงกันข้าม iPath Series B S&P 500 VIX Short-Term Futures (VXX) กลับมีเงินทุนไหลเข้าเล็กน้อยที่ 0.22 ล้านดอลลาร์
ดัชนี VIX ปรับตัวลดลง
การถอนเงินลงทุนครั้งนี้เกิดขึ้นพร้อมกับการที่ดัชนี VIX หรือที่รู้จักกันในชื่อ "ดัชนีความกลัว" ปรับตัวลดลงถึง 6.3% ในวันทำการก่อนหน้า ปิดที่ระดับ 15.84 จุด การลดลงของดัชนี VIX บ่งชี้ว่าตลาดคาดการณ์ความผันผวนของดัชนี S&P 500 ในระยะสั้นน้อยลง ซึ่งลดความน่าสนใจของผลิตภัณฑ์ที่เก็งกำไรจากความผันผวนที่สูงขึ้น
 Ad
ในช่วงเดือนที่ผ่านมา ดัชนี VIX มีความเคลื่อนไหวในกรอบระหว่างจุดสูงสุดที่ 22.66 จุด และจุดต่ำสุดที่ 15.53 จุด ซึ่งการปิดล่าสุดอยู่ใกล้เคียงกับระดับต่ำสุดของเดือน
กองทุนที่เดิมพันสวนทางยังคงนิ่ง
ในขณะที่กองทุนที่เก็งกำไรจากความผันผวนขาขึ้นเผชิญกับแรงเทขาย แต่กลุ่มกองทุน Inverse VIX ซึ่งเป็นผลิตภัณฑ์ที่นักลงทุนใช้เพื่อทำกำไรจากความผันผวนที่ลดลง กลับไม่มีกระแสเงินทุนไหลเข้าหรือออกอย่างมีนัยสำคัญ
กองทุนในกลุ่มนี้ เช่น ProShares Short VIX Short-Term Futures (SVXY) และ -1x Short VIX Futures (SVIX) ยังคงมีระดับสินทรัพย์คงที่ ซึ่งอาจหมายความว่านักลงทุนกำลังลดความเสี่ยงจากการเดิมพันว่าความผันผวนจะสูงขึ้น แต่ยังไม่ได้เพิ่มการลงทุนในทิศทางตรงกันข้ามอย่างชัดเจน