
Story
美債殖利率飆升引發擔憂 美財長罕見連出三招穩定市場
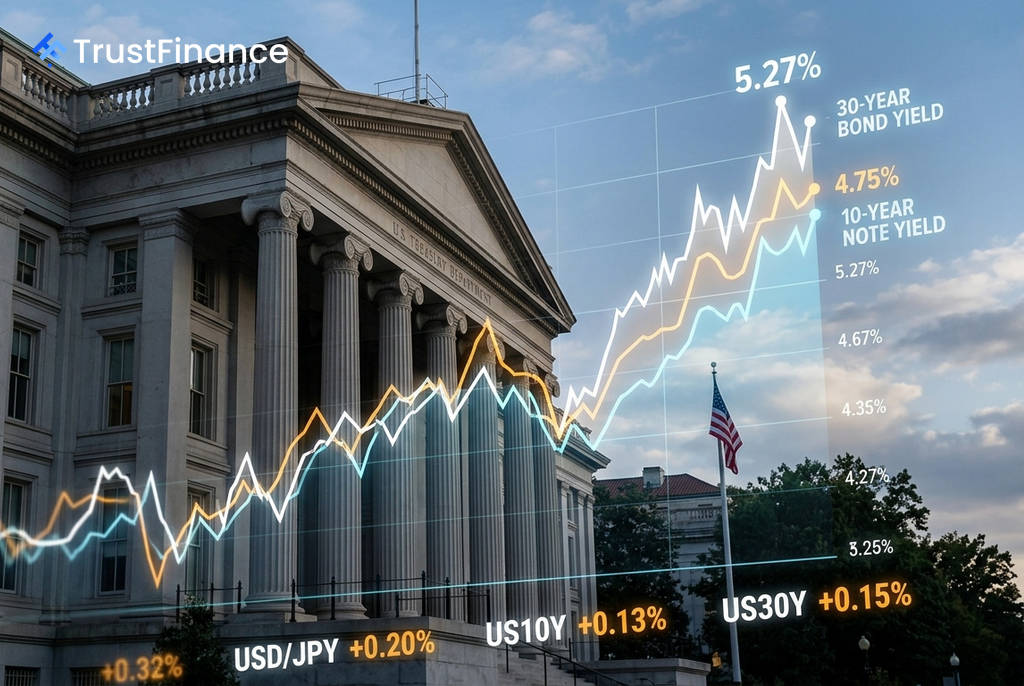
根據智通財經APP報導,在美國30年期公債殖利率飆升至 5.27% 的19年新高之際,美國財政部長斯科特·貝森特 (Scott Bessent) 正採取一套罕見的組合拳,以遏止長期利率的進一步攀升。這些舉措包括聯合干預日圓匯率、調整發債措辭,以及公開為聯準會主席的溝通策略辯護,被華爾街解讀為官方對債市壓力的強烈擔憂信號。
摩根大通資產管理的投資組合經理 Priya Misra 指出:「聯準會和財政部肯定對長期利率水平感到擔憂。」她認為,財政部正試圖發出信號,表明他們已意識到市場動向,並將動用一切可用工具。
三大策略解析
貝森特的應對措施主要分為三個層面,旨在從不同角度緩解美債的拋售壓力:
1. 聯合干預日圓,阻斷拋售鏈條
美國財政部證實,已與日本聯手干預外匯市場買入日圓,這是美國自 1998年 以來首次干預日圓匯率。此舉的核心動機在於,日本是美國公債最大的海外持有國,持有規模超過 1.1兆美元。若日本為籌措干預資金而被迫拋售美債,將直接推高美國的長期利率。
- 操作方式:為避免直接衝擊美債市場,此次干預是透過賣出歐元、買入日圓來完成,而非直接拋售美元。
- 配套措施:貝森特同時呼籲聯準會擴大其「外國與國際貨幣管理局回購機制」(FIMA Repo Facility),允許外國央行以美債為抵押借入美元,從而無需在市場上直接出售美債。
2. 調整發債措辭,暗示削減供給
在 8月6日 發布的季度再融资聲明中,美國財政部將未來附息債券標售規模的表述從「潛在的未來增加」改為「潛在的未來變化」。這是貝森特上任以來,財政部首次在長期公債發行指引上出現方向性鬆動。
 Ad
市場普遍將此解讀為財政部可能削減20年期和30年期公債拍賣規模的信號。道明證券美國利率策略主管 Gennadiy Goldberg 認為,這一措辭變化「有助改善殖利率曲線長端的市場氣氛」。
3. 公開力挺聯準會主席
針對聯準會主席凱文·沃什 (Kevin Warsh) 因未對通膨路徑給出明確指引而引發市場拋售,貝森特公開為其辯護。他將沃什的溝通策略形容為一場「解毒」(detox),意在讓市場擺脫對聯準會前瞻指引的過度依賴。
政策矛盾與結構性挑戰
儘管貝森特祭出多項措施,但市場分析師認為其實際效果可能受限於深刻的內在矛盾與結構性挑戰。一方面,財政部試圖透過供給端操作壓低長期利率;另一方面,其支持的聯準會溝通策略卻因缺乏政策確定性,可能推高市場要求的期限溢價。
更重要的是,美國面臨的結構性問題依然嚴峻:
- 頑固通膨:通膨已連續數年高於聯準會2%的目標。
- 龐大赤字:美國政府每年新增近2兆美元赤字,需要持續發行大量新債來融通。
- 地緣政治:報導中提及的伊朗戰爭導致油價飆升,已引發新一輪通膨衝擊。
分析師普遍認為,雖然財政部的舉措顯示了其阻止殖利率進一步上升的決心,但在龐大的融資需求和持續的通膨壓力下,這些工具的長期效果仍有待觀察。30年期公債殖利率雖一度回落,但仍維持在 5% 以上。