
Story
Tiga Jurus Menkeu AS untuk Stabilkan Obligasi Picu Sinyal Kecemasan di Wall Street
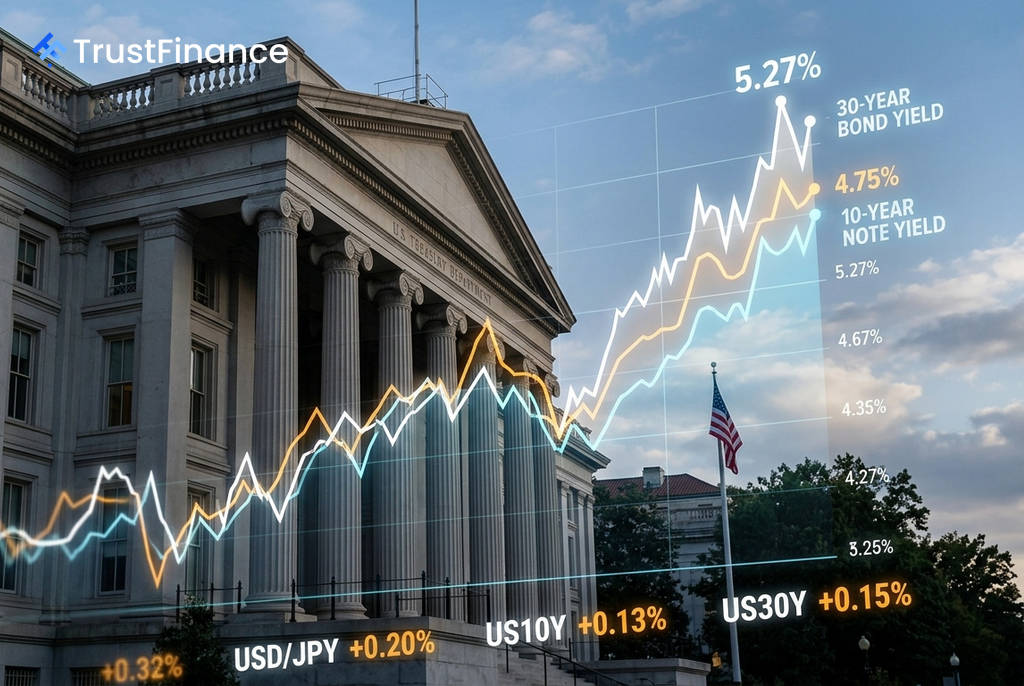
Menteri Keuangan AS Scott Bessent melancarkan serangkaian manuver kebijakan yang tidak biasa untuk menahan kenaikan imbal hasil obligasi pemerintah. Tindakan ini diambil saat imbal hasil obligasi 30 tahun melonjak ke level tertinggi dalam 19 tahun di 5,27% dan imbal hasil 10 tahun menembus 4,75%, memicu kekhawatiran di kalangan investor dan pembuat kebijakan.
Intervensi Tiga Arah dari Departemen Keuangan
Dalam sepekan terakhir, Bessent dilaporkan mengambil tiga langkah strategis yang ditafsirkan oleh Wall Street sebagai upaya untuk mencegah kenaikan lebih lanjut pada suku bunga jangka panjang.
1. Intervensi Gabungan di Pasar Yen
Pada 3 Agustus, Departemen Keuangan AS dan Jepang mengonfirmasi intervensi bersama untuk membeli yen, yang merupakan intervensi pertama AS terhadap mata uang Jepang sejak 1998. Langkah ini bertujuan strategis untuk mencegah Jepang, pemegang obligasi AS terbesar di luar negeri dengan kepemilikan lebih dari $1,1 triliun, menjual aset obligasinya untuk mendanai intervensi. Secara signifikan, intervensi dilakukan dengan menjual euro untuk membeli yen, guna menghindari tekanan jual langsung terhadap dolar AS yang dapat menaikkan imbal hasil obligasi.
Bessent juga secara terbuka mendorong The Fed untuk memperluas Fasilitas Repo untuk Otoritas Moneter Asing dan Internasional (FIMA Repo Facility). Mekanisme ini memungkinkan bank sentral asing untuk meminjam dolar dengan menjaminkan obligasi AS yang mereka miliki, alih-alih menjualnya di pasar terbuka.
2. Perubahan Narasi Emisi Utang
Dalam pernyataan pembiayaan kembali kuartalan pada 6 Agustus, Departemen Keuangan mengubah pedoman untuk lelang obligasi di masa depan dari "potensi peningkatan di masa depan" menjadi "potensi perubahan di masa depan". Pasar dengan cepat menafsirkan ini sebagai sinyal bahwa Departemen Keuangan mungkin akan mengurangi skala lelang obligasi jangka panjang, terutama tenor 20 dan 30 tahun, untuk meredakan tekanan pasokan.
3. Pembelaan terhadap Ketua The Fed
 Ad
Langkah ketiga adalah pembelaan publik Bessent terhadap Ketua The Fed, Kevin Walsh. Setelah Walsh menolak memberikan panduan eksplisit mengenai kebijakan moneter yang memicu aksi jual di pasar obligasi, Bessent menggambarkan strategi komunikasi tersebut sebagai "detoksifikasi" untuk mengurangi ketergantungan pasar terhadap panduan bank sentral.
Implikasi Pasar dan Keterbatasan Kebijakan
Para analis pasar melihat serangkaian tindakan ini sebagai tanda bahwa Departemen Keuangan khawatir terhadap level suku bunga jangka panjang. "The Fed dan Departemen Keuangan pasti khawatir tentang level suku bunga jangka panjang," kata Priya Misra, manajer portofolio di J.P. Morgan Asset Management, yang dikutip oleh Zhitong Finance.
Namun, langkah-langkah ini dinilai memiliki kontradiksi internal. Di satu sisi, Bessent mencoba menekan imbal hasil melalui manajemen pasokan. Di sisi lain, ia mendukung strategi komunikasi The Fed yang justru meningkatkan ketidakpastian dan dapat mendorong premi berjangka (term premium) lebih tinggi. Analis di UBS mencatat bahwa meskipun Departemen Keuangan akan menggunakan semua alat yang tersedia, dampaknya mungkin terbatas.
Efektivitas manuver Bessent dibayangi oleh tantangan struktural yang lebih besar, antara lain:
- Inflasi yang Persisten: Inflasi yang telah berada di atas target 2% The Fed selama bertahun-tahun menuntut imbal hasil yang lebih tinggi bagi investor.
- Defisit Anggaran Besar: Dengan defisit tahunan mendekati $2 triliun, pemerintah AS perlu terus menerus menerbitkan utang dalam jumlah besar.
- Guncangan Geopolitik: Ketegangan geopolitik, seperti perang Iran yang disebutkan dalam sumber, mendorong harga minyak dan menambah tekanan inflasi.
Akibatnya, meskipun ada upaya dari Departemen Keuangan, kekuatan fundamental ekonomi dan kebutuhan pembiayaan pemerintah yang masif kemungkinan akan tetap menjadi pendorong utama arah suku bunga jangka panjang.