
Story
Bộ Tài chính Mỹ tung loạt biện pháp nhằm hạ nhiệt lợi suất trái phiếu đang tăng nóng
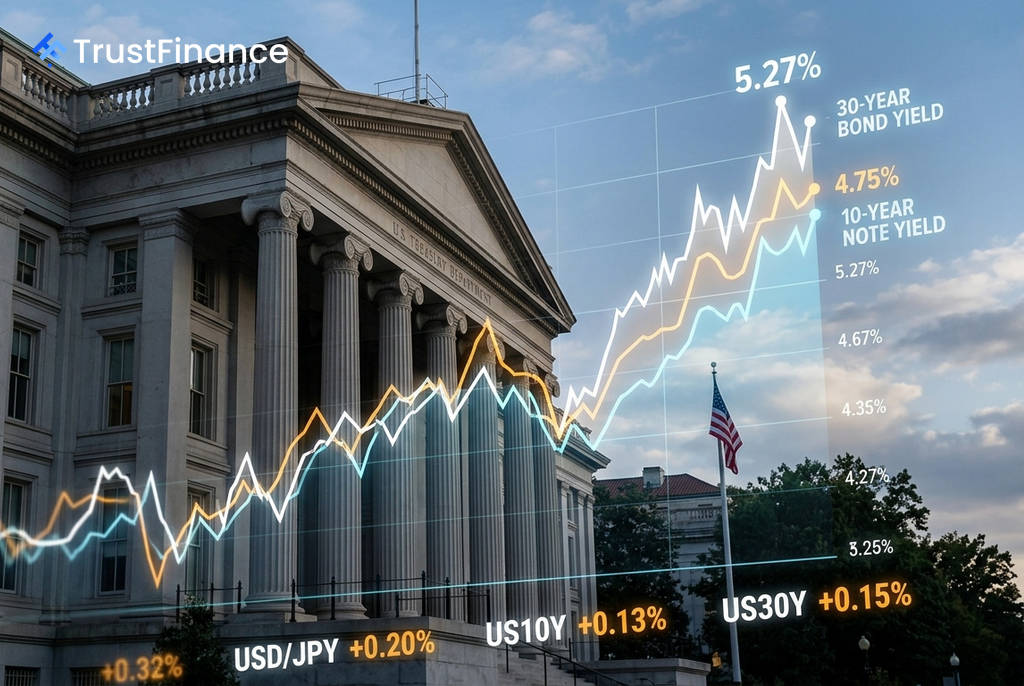
Trong bối cảnh lợi suất trái phiếu kho bạc Mỹ tăng vọt lên mức cao nhất trong nhiều năm, Bộ trưởng Tài chính Scott Bessent đã triển khai một loạt biện pháp can thiệp quyết liệt, cho thấy mức độ lo ngại của Washington trước áp lực ngày càng tăng trên thị trường nợ.
Các động thái này, được Phố Wall theo dõi chặt chẽ, được xem là nỗ lực nhằm ngăn chặn chi phí đi vay dài hạn của chính phủ leo thang hơn nữa, trong bối cảnh lợi suất trái phiếu 30 năm đã vọt lên 5,27% (mức cao nhất 19 năm) và lợi suất 10 năm vượt mốc 4,75%.
Can thiệp ngoại hối và tín hiệu về nguồn cung
Tuần qua, Bộ trưởng Bessent đã thực hiện hai hành động chính sách quan trọng nhằm tác động trực tiếp đến thị trường trái phiếu:
- Can thiệp vào đồng Yên: Vào ngày 3 tháng 8, Bộ Tài chính Mỹ và Nhật Bản đã xác nhận can thiệp chung vào thị trường ngoại hối để mua vào đồng Yên. Đây là lần đầu tiên Mỹ can thiệp vì đồng Yên kể từ năm 1998. Động thái này nhằm ngăn chặn Nhật Bản, chủ nợ nước ngoài lớn nhất của Mỹ với hơn 1,1 nghìn tỷ USD trái phiếu, phải bán ra tài sản này để có ngân sách can thiệp, một hành động có thể đẩy lợi suất của Mỹ lên cao hơn nữa.
- Phát tín hiệu giảm phát hành trái phiếu dài hạn: Trong tuyên bố tái cấp vốn hàng quý ngày 6 tháng 8, Bộ Tài chính đã thay đổi ngôn ngữ về quy mô các phiên đấu giá trái phiếu trong tương lai từ "khả năng tăng trong tương lai" thành "khả năng thay đổi trong tương lai". Thị trường ngay lập tức diễn giải đây là một tín hiệu cho thấy Bộ Tài chính có thể cắt giảm quy mô phát hành trái phiếu kỳ hạn 20 và 30 năm, phá vỡ kỳ vọng "chỉ tăng không giảm" đã tồn tại nhiều năm.
Bên cạnh đó, ông Bessent còn công khai kêu gọi Cục Dự trữ Liên bang (Fed) mở rộng "Cơ chế Repo cho các cơ quan tiền tệ quốc tế và nước ngoài" (FIMA). Công cụ này cho phép các ngân hàng trung ương nước ngoài vay USD bằng cách thế chấp trái phiếu kho bạc Mỹ thay vì phải bán chúng trên thị trường mở.
Mâu thuẫn chính sách và những thách thức cố hữu
Động thái thứ ba của Bộ trưởng Bessent là công khai bảo vệ chiến lược truyền thông của Chủ tịch Fed Kevin Warsh, người đã bị chỉ trích vì không đưa ra định hướng rõ ràng về chính sách tiền tệ, gây ra một đợt bán tháo trên thị trường trái phiếu.
 Ad
Tuy nhiên, hành động này tạo ra một mâu thuẫn sâu sắc. Một mặt, Bộ Tài chính đang cố gắng hạ thấp lợi suất dài hạn thông qua các biện pháp can thiệp và quản lý nguồn cung. Mặt khác, việc ủng hộ một chiến lược truyền thông thiếu rõ ràng từ Fed lại có thể làm tăng "phí bù rủi ro kỳ hạn" (term premium), vì nhà đầu tư yêu cầu lợi suất cao hơn để bù đắp cho sự không chắc chắn về chính sách.
Theo Priya Misra, nhà quản lý danh mục tại JPMorgan Asset Management, "Fed và Bộ Tài chính chắc chắn lo ngại về mức lợi suất dài hạn. Các hành động này là tín hiệu cho thấy họ nhận thức được diễn biến thị trường và sẽ không ngần ngại sử dụng mọi công cụ sẵn có."
Tác động hạn chế trước các áp lực vĩ mô
Mặc dù các biện pháp của ông Bessent đã có tác động ngắn hạn, khiến lợi suất trái phiếu 10 năm tạm thời giảm xuống 4,61%, các nhà phân tích cho rằng hiệu quả lâu dài sẽ bị hạn chế bởi các yếu tố cấu trúc.
Các thách thức chính bao gồm:
- Lạm phát dai dẳng: Lạm phát vẫn duy trì trên mục tiêu 2% của Fed trong khoảng 5 năm liên tiếp.
- Thâm hụt ngân sách khổng lồ: Chính phủ Mỹ đang có mức thâm hụt gần 2 nghìn tỷ USD mỗi năm, đòi hỏi phải liên tục phát hành một lượng lớn nợ mới.
- Cú sốc địa chính trị: Cuộc chiến tại Iran (theo bối cảnh giả định của nguồn tin) đã đẩy giá dầu tăng vọt, gây ra một làn sóng lạm phát mới.
Các chiến lược gia tại Deutsche Bank lưu ý rằng, với nhu cầu tài trợ khổng lồ của chính phủ, việc cắt giảm phát hành trái phiếu dài hạn không phải là kịch bản cơ sở. Điều này cho thấy các công cụ của Bộ Tài chính có thể không đủ mạnh để chống lại các lực lượng kinh tế vĩ mô đang đẩy lợi suất lên cao.