
Story
美债收益率飙升,美国财政部采取罕见组合拳稳定市场
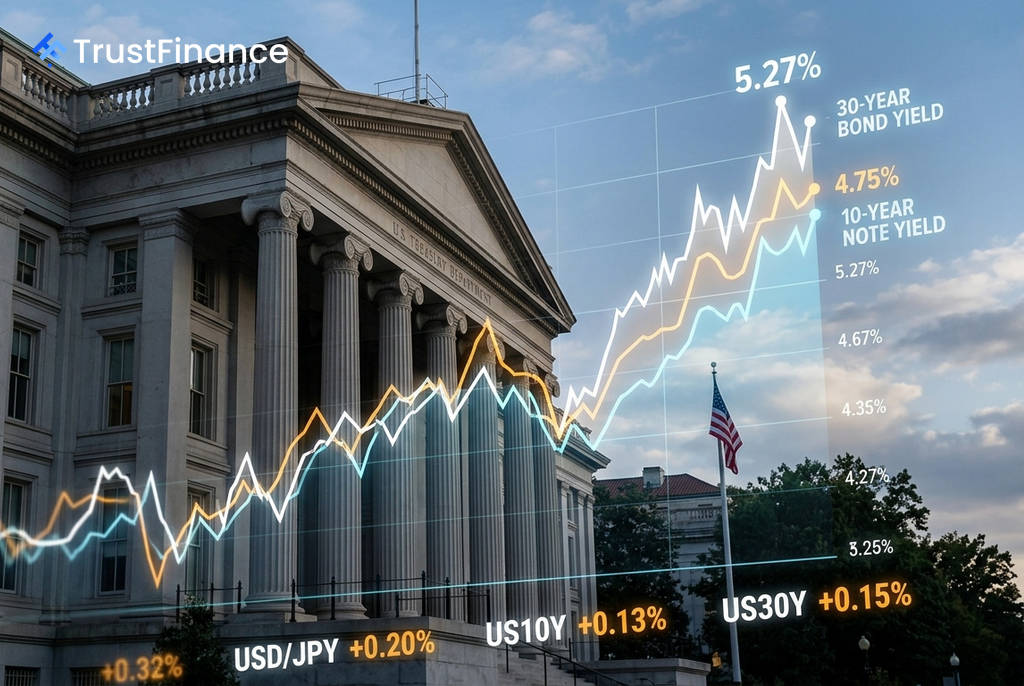
在30年期美国国债收益率升至 5.27% 的19年新高之际,美国财政部长斯科特·贝森特正采取一系列非同寻常的措施,以遏制长期利率的攀升。华尔街策略师认为,财政部近期在汇市干预、债券发行指引和货币政策沟通上的多重举动,透露出其阻止债券收益率进一步走高的紧迫感。
财政部多管齐下稳定债市
过去一周,美国财政部打出了一套旨在缓解美债市场压力的组合拳,主要包括三个方面:
- 联合干预日元:8月3日,美国与日本财政部证实联合入市买入日元,这是美国自 1998年 以来首次干预日元汇率。此举旨在防止美国国债最大的海外持有国——日本,为筹集干预资金而抛售其持有的超过 1.1万亿美元 美债,从而避免对美国长期利率造成上行压力。值得注意的是,干预通过卖出欧元实现,巧妙避开了对美元和美债市场的直接冲击。
- 调整发债措辞:在8月6日的季度再融资声明中,财政部将未来附息债券标售规模的表述从“潜在的未来增加”修改为“潜在的未来变化”。市场普遍将此解读为财政部可能削减20年期和30年期等长期国债发行规模的信号,意在通过调整供给预期来缓和长端收益率的上行压力。
- 支持美联储沟通策略:贝森特公开为美联储主席凯文·沃什的沟通策略辩护。此前,沃什因在7月议息会议后拒绝就未来政策路径提供明确指引而引发市场抛售。贝森特此举被视为试图稳定市场对货币政策的信心。
市场解读与潜在矛盾
金融市场将财政部的系列行动视为一个明确信号,即官方对长期利率高企的状况感到担忧。摩根大通资产管理公司投资组合经理Priya Misra评论称:“美联储和财政部肯定对长期利率水平感到担忧……他们会毫不犹豫地动用一切可用的工具。”
为进一步降低日本抛售美债的风险,贝森特还呼吁美联储扩大其“外国与国际货币当局回购便利机制”(FIMA Repo Facility)。该机制允许外国央行以美债为抵押借入美元,而无需在公开市场出售。此举被认为是从机制上切断了“日元贬值→抛售美债→推高美国利率”的传导链条。
 Ad
然而,分析人士也指出了这些措施的内在矛盾。一方面,财政部试图通过影响供给来压低长期利率;另一方面,其支持的美联储主席沃什的模糊沟通策略,恰恰因增加了政策不确定性而推高了债券的期限溢价。瑞银策略师Phoebe White指出,这些举措表明“如果财政部能够采取任何措施来阻止长期收益率进一步上升,它就会利用一切可用的工具”。
结构性挑战限制政策效果
尽管财政部的努力在短期内引发市场关注,但分析师普遍认为,其影响力可能受制于更深层次的结构性因素,效果或将有限。
首先,持续的通胀压力和每年近 2万亿美元 的庞大财政赤字,意味着政府有巨大的融资需求,这从根本上限制了削减债券发行的空间。其次,地缘政治风险(如伊朗战争)推高油价,可能引发新一轮通胀,从而继续对债券收益率施加上行压力。
干预措施公布后,10年期美债收益率曾短暂回落,但目前仍徘徊在 4.62% 左右,而30年期收益率也维持在 5% 以上。这表明,在严峻的宏观经济背景下,仅靠财政部的工具箱恐难以扭转利率的长期趋势。