
Story
米財務長官、国債利回り抑制へ「三本の矢」:円買い介入、長期債発行方針の転換示唆、FRB議長擁護
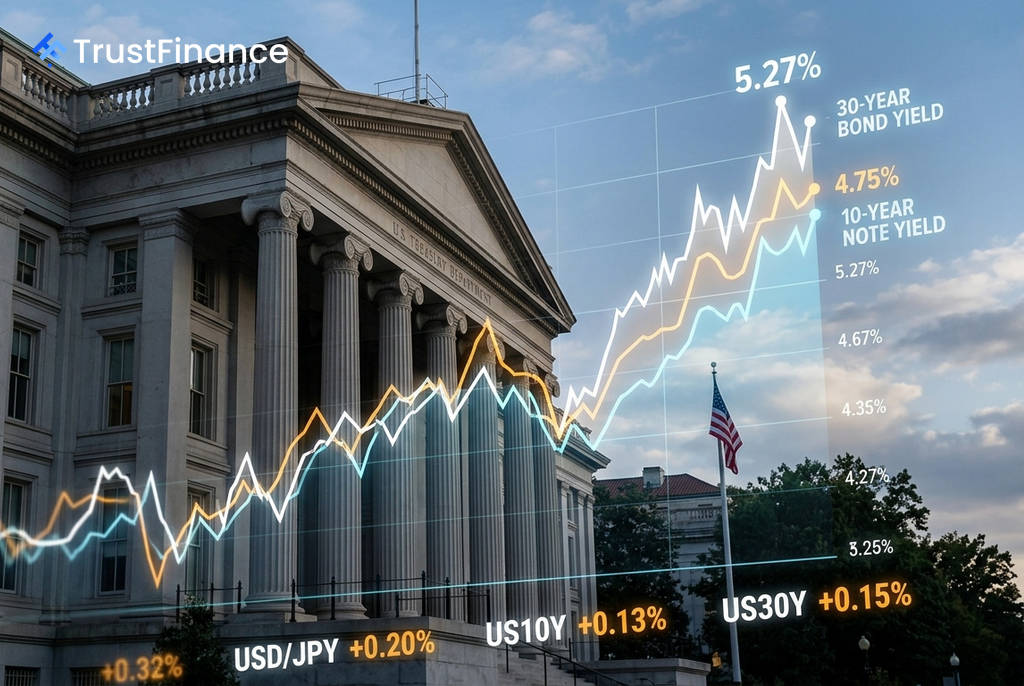
智通財経APPの報道によると、米国の長期金利が歴史的な水準まで急騰する中、スコット・ベセント米財務長官は市場の沈静化に向け、前例のない一連の措置を講じている模様だ。これには1998年以来となる円買いの為替介入や、長期国債の発行方針に関する文言の修正、ケビン・ウォルシュFRB(米連邦準備制度理事会)議長の擁護などが含まれ、ウォール街では政権の強い危機感が意識されている。
異例の政策総動員
背景には、米国の長期金利の急激な上昇がある。30年物国債利回りは19年ぶりの高水準となる5.27%に達し、10年物国債利回りも4.75%を突破した。JPモルガン・アセット・マネジメントのポートフォリオ・マネージャー、プリヤ・ミスラ氏は「FRBと財務省が長期金利の水準を懸念していることは確かだ」と指摘。「財務省はあらゆる手段を行使することを躊躇しないというシグナルを送ろうとしている」との見方を示した。
ベセント長官が打ち出したとされる主な政策は以下の通り。
- 為替介入: 8月3日、日米が協調して円買い介入を実施。米国による円買い介入は1998年以来28年ぶり。
- 発行方針の示唆: 8月6日の四半期定例入札(クオータリー・リファンディング)に関する声明で、将来の国債入札規模に関する表現を「将来的な増加の可能性」から「将来的な変更の可能性」へと修正。
- FRB議長擁護: 市場との対話姿勢が批判されていたウォルシュFRB議長を公に擁護。
円買い介入と供給サイドへの働きかけ
今回の円買い介入の真の動機は、米国債の最大の海外保有国である日本が、介入資金を捻出するために米国債を売却する事態を防ぐことにあったとみられる。日本の米国債保有額は1.1兆ドルを超えており、大規模な売却は米長期金利をさらに押し上げる要因となりかねない。RSMのチーフエコノミスト、ジョー・ブラスエラス氏は、ベセント長官がユーロ売り・円買いという手法を選んだことで、米国債市場への直接的な影響を回避したと分析している。
 Ad
さらにベセント長官は、FRBに対し「FIMAレポファシリティ(外国・国際金融当局向けレポ制度)」の拡充を要請。これは、海外中銀が米国債を市場で売却することなく、それを担保にドルを借り入れられるようにする仕組みだ。これにより、日本の介入資金調達が米国債売り圧力に繋がる連鎖を断ち切る狙いがあるとされる。
同時に、財務省が長期債の発行方針に関する文言を修正したことは、市場に大きな影響を与えた。市場参加者はこれを、20年債や30年債といった長期債の入札規模を将来的に削減する可能性を示唆したものと解釈。BMOキャピタル・マーケッツの調査では、回答者の約61%が30年債入札規模の次の一手は「減少」だと予想した。
政策の矛盾と構造的な課題
一方で、ベセント長官の政策には矛盾も指摘されている。長期金利を押し上げる一因とされるウォルシュFRB議長の不明確なコミュニケーション戦略を擁護しながら、供給サイドの操作で金利を抑制しようとしているためだ。UBSのストラテジストは、財務省の措置がもたらす効果は限定的かもしれないが、金利上昇を阻止するために「あらゆる手段を用いる」という姿勢の表れだと述べている。
これらの措置の効果は、構造的な課題によって限定されるとの見方が根強い。5年近くFRBの目標(2%)を上回るインフレ、年間2兆ドル近い財政赤字、そして地政学的リスクによる原油高など、金利を押し上げる要因は根深い。ドイツ銀行のストラテジストは、政府の巨額の資金調達ニーズを考えれば、長期債の発行削減は基本シナリオではないと指摘している。