
Story
騰訊財報前瞻:估值具吸引力,然市場情緒與財報後股價反應成隱憂
Text size
Background
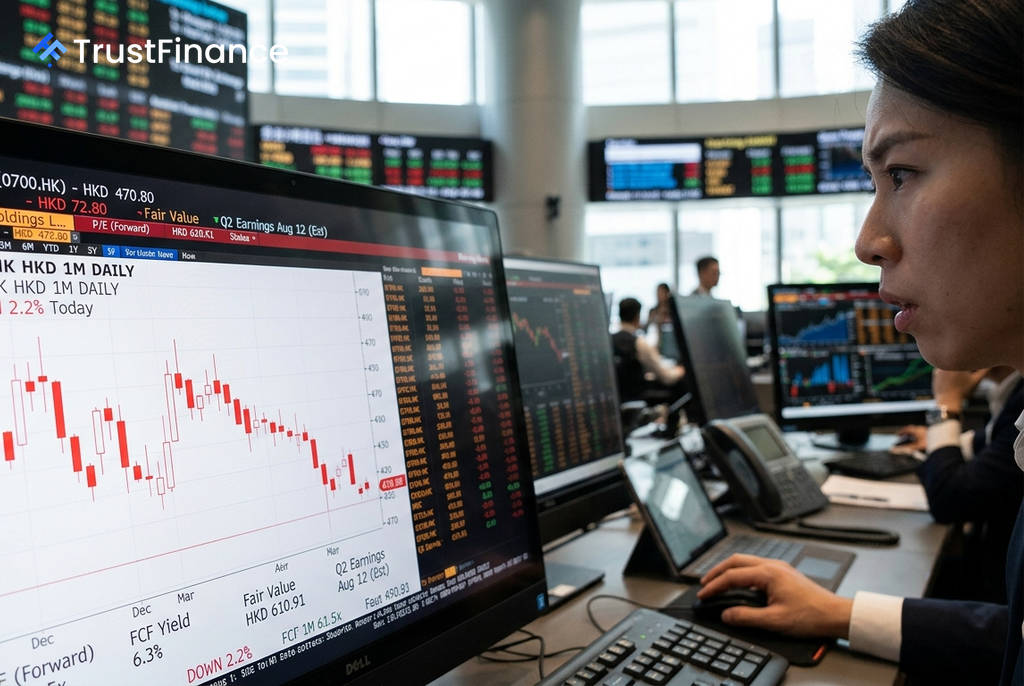
中國科技巨頭騰訊 (0700.HK) 將於8月12日公布第二季財報,市場正密切關注其業績表現。財報發布前,該公司股價處於相對低點,估值極具吸引力,但歷史數據顯示,其股價在財報後往往表現疲軟,加上近期分析師下修預期,使前景充滿不確定性。
市場預期與財報焦點
根據市場共識預期,騰訊第二季的每股盈餘 (EPS) 預計為 7.32港元,營收則為 2,024億港元。此數據意味著營收將年增約10%,而每股盈餘則有望大幅成長22%。
分析指出,獲利成長超越營收成長的主要驅動力,來自於利潤率的擴張。隨著騰訊持續優化成本結構,即使營收僅溫和成長,其獲利能力仍能實現更快速的複合增長。
估值吸引力 vs. 市場負面情緒
從基本面來看,騰訊的投資價值顯著。然而,市場情緒卻持續對其構成壓力,呈現多空交戰的格局。
正面因素:
 Ad
- 估值偏低:目前預期本益比僅 13.5倍,遠低於全球同級科技股,且自由現金流收益率高達 6.3%。
- 成長潛力:Investing.com 的公允價值模型顯示,其股價有 29.8% 的潛在上升空間,而分析師的平均目標價更意味著高達 48.6% 的上漲潛力。
- 獲利能力強健:公司股東權益報酬率 (ROE) 達21.7%,淨利率為30.6%,顯示其資本效率與獲利能力均屬頂尖水準。
負面因素:
- 財報後股價慣性下跌:在過去 6次 財報公布後,騰訊股價有 4次 出現下跌,無論業績是優於或遜於預期,顯示市場反應模式難以預測。
- 分析師下修預期:過去90天內,市場對其每股盈餘的共識預期已下修 2.59%,過去一年來的下修幅度更達 6.63%,反映分析師對其成本或投資收益的看法趨於保守。
- AI業務的雜音:由騰訊支持的AI新創公司「深度求索」(DeepSeek) 近期因創辦人言論而暫停募資,為騰訊的AI敘事增添了不確定性與負面消息風險。
投資人展望
綜合來看,騰訊為投資人呈現了一個兩難的局面。從長期價值投資的角度,其當前的估值與強勁的獲利能力提供了顯著的安全邊際。然而,短線交易者則需警惕財報公布後的高度波動性與市場的負面慣性。
技術面上,470港元 為關鍵支撐位。對於投資人而言,即使基本面穩固,市場情緒的扭轉仍需要時間。這意味著,即使股價具備長期上漲潛力,投資人也可能需要耐心等待市場重新定價其價值。