
Story
Tencent Hadapi Laporan Suku Kedua Dengan Penilaian Murah Di Tengah-tengah Keraguan Pelabur
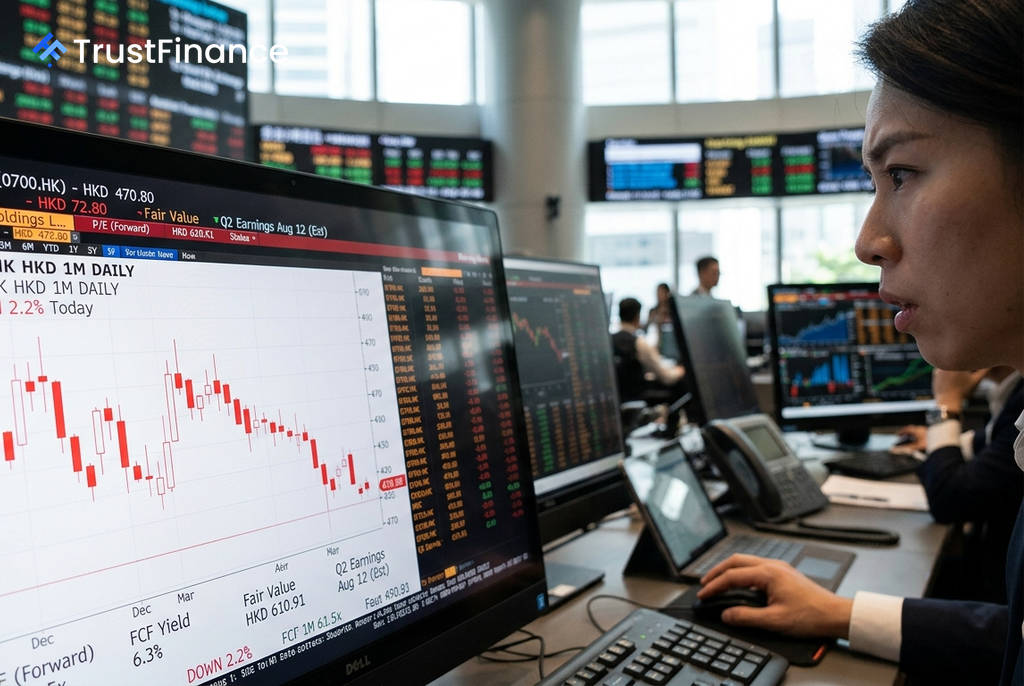
Saham Tencent Holdings (0700.HK) berdepan minggu penentu menjelang pengumuman keputusan kewangan suku kedua pada 12 Ogos, dengan para pelabur menimbang antara penilaian syarikat yang rendah berbanding pesaing global dan sejarah prestasi saham yang lemah selepas laporan pendapatan.
Walaupun asas perniagaan kelihatan kukuh, sentimen pasaran kekal berhati-hati, mewujudkan keadaan yang tidak menentu untuk salah satu syarikat teknologi terbesar di Asia itu.
Penilaian Menarik Menjadi Tumpuan
Dari sudut fundamental, Tencent menunjukkan ciri-ciri syarikat berkualiti tinggi pada harga diskaun. Berdasarkan data pasaran terkini sebelum laporan, sahamnya didagangkan pada nisbah harga-kepada-perolehan (P/E) hadapan sekitar 13.5x, satu angka yang jauh lebih rendah berbanding syarikat teknologi global yang lain.
Metrik kewangan lain turut menyokong naratif ini:
- Hasil Aliran Tunai Bebas (FCF Yield): Berada pada 6.3%, menandakan penjanaan tunai yang mantap.
- Unjuran Pertumbuhan: Anggaran menunjukkan pertumbuhan hasil sebanyak 12.8% dan pertumbuhan perolehan sesaham (EPS) sebanyak 19.4%.
- Potensi Peningkatan: Model nilai saksama meletakkan potensi kenaikan sebanyak 29.8% kepada HKD 610.91, manakala sasaran penganalisis secara purata mencadangkan ruang peningkatan sehingga 48.6%.
Faktor Risiko dan Keraguan Pasaran
 Ad
Walaupun dinilai rendah, prestasi saham Tencent selepas pengumuman pendapatan menimbulkan kebimbangan. Dalam enam suku terakhir, saham syarikat telah mengalami jualan sebanyak empat kali sejurus selepas laporan kewangan dikeluarkan, tanpa mengira sama ada keputusan tersebut mengatasi atau terlepas daripada jangkaan penganalisis.
Keraguan ini diburukkan lagi oleh trend penurunan dalam anggaran penganalisis. Konsensus EPS telah disemak turun sebanyak 2.59% dalam tempoh 90 hari lalu. Selain itu, timbul risiko tajuk berita baharu yang melibatkan syarikat AI yang disokong Tencent, DeepSeek, yang dilaporkan menangguhkan pusingan pembiayaan dana. Ini menambahkan lagi ketidakpastian terhadap naratif monetisasi AI Tencent.
Jangkaan Untuk Suku Kedua
Penganalisis pasaran mengunjurkan Tencent akan melaporkan perolehan sesaham (EPS) sebanyak HKD 7.32 atas hasil berjumlah HKD 202.4 bilion untuk suku kedua. Angka ini, jika dicapai, akan mewakili pertumbuhan hasil sekitar 10% dan lonjakan EPS sebanyak 22% berbanding suku yang sama tahun sebelumnya, didorong oleh pengembangan margin keuntungan.
Dari segi teknikal, saham Tencent ditutup pada paras sokongan utama sekitar HKD 470 menjelang laporan tersebut. Pelabur akan memantau dengan teliti sama ada keputusan kewangan yang bakal diumumkan mampu mengubah sentimen negatif pasaran dan membenarkan penilaian fundamental syarikat yang lebih kukuh untuk terserlah.