
Story
Tencent के Q2 नतीजे आने वाले हैं: मूल्यांकन आकर्षक, लेकिन जोखिम भी मौजूद
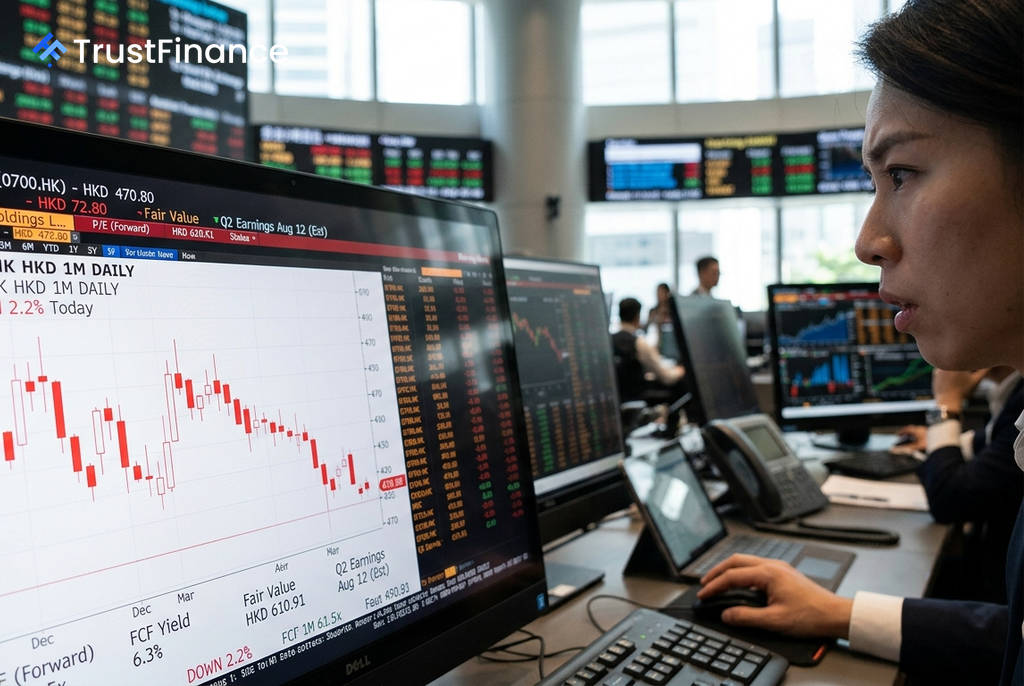
चीनी प्रौद्योगिकी दिग्गज Tencent Holdings (0700.HK) 12 अगस्त को अपनी दूसरी तिमाही की आय रिपोर्ट जारी करने के लिए तैयार है, जिससे निवेशक एक जटिल परिदृश्य का सामना कर रहे हैं। एक ओर, कंपनी का स्टॉक काफी आकर्षक मूल्यांकन पर कारोबार कर रहा है, लेकिन दूसरी ओर, नतीजों के बाद शेयर में गिरावट का एक ऐतिहासिक पैटर्न और विश्लेषकों के अनुमानों में कटौती निकट अवधि के लिए जोखिम पैदा करती है।
आकर्षक मूल्यांकन और मजबूत फंडामेंटल्स
निवेशकों के लिए सबसे बड़ा आकर्षण Tencent का मौजूदा मूल्यांकन है। यह स्टॉक 13.5x के फॉरवर्ड प्राइस-टू-अर्निंग (P/E) अनुपात पर कारोबार कर रहा है, जो वैश्विक तकनीकी साथियों की तुलना में काफी कम है। Investing.com के आंकड़ों के अनुसार, यह एक ऐसी कंपनी के लिए विशेष रूप से उल्लेखनीय है जिसकी राजस्व वृद्धि 12.8% और EPS (प्रति शेयर आय) वृद्धि 19.4% अनुमानित है।
कंपनी के बुनियादी संकेतक भी मजबूती दर्शाते हैं:
- फ्री कैश फ्लो यील्ड: 6.3% की मजबूत दर पर, जो कुशल नकदी सृजन को इंगित करता है।
- रिटर्न ऑन इक्विटी (ROE): 21.7% पर, जो पूंजी के कुशल उपयोग को दर्शाता है।
- विश्लेषक अनुमान: विश्लेषकों का औसत लक्ष्य मूल्य मौजूदा स्तरों से 48.6% की संभावित वृद्धि का सुझाव देता है, जबकि उचित मूल्य मॉडल 29.8% की छूट का संकेत देता है।
ये आंकड़े एक ऐसे व्यवसाय की तस्वीर पेश करते हैं जिसकी लाभप्रदता और वृद्धि की क्षमता को बाजार द्वारा वर्तमान में कम आंका जा रहा है।
बाजार की चिंताएं और ऐतिहासिक पैटर्न
 Ad
आकर्षक मूल्यांकन के बावजूद, कई कारक निवेशकों को सतर्क कर रहे हैं। सबसे महत्वपूर्ण चिंता नतीजों पर बाजार की प्रतिक्रिया का पैटर्न है। पिछले छह आय घोषणाओं में से चार के बाद Tencent के स्टॉक में गिरावट आई है, भले ही नतीजे उम्मीदों से बेहतर रहे हों या नहीं। यह पैटर्न बताता है कि बाजार में कंपनी को लेकर संदेह का माहौल है।
इसके अलावा, विश्लेषकों ने अपने EPS अनुमानों में कटौती की है। पिछले 90 दिनों में आम सहमति का अनुमान 2.59% और पिछले वर्ष में 6.63% कम हो गया है। यह इस बात का संकेत हो सकता है कि विश्लेषक बढ़ती लागत या निवेश आय में कमी को लेकर चिंतित हैं। हाल ही में Tencent-समर्थित AI कंपनी DeepSeek से जुड़ी नकारात्मक खबरों ने भी कंपनी की AI रणनीति को लेकर अनिश्चितता बढ़ाई है।
Q2 के लिए उम्मीदें और आगे की राह
विश्लेषकों का अनुमान है कि Tencent दूसरी तिमाही के लिए HKD 202.4 बिलियन के राजस्व पर HKD 7.32 की प्रति शेयर आय (EPS) दर्ज करेगा। यह पिछले साल की समान अवधि की तुलना में राजस्व में लगभग 10% और EPS में 22% की वृद्धि का संकेत देगा। निवेशकों की नजर इस बात पर होगी कि क्या कंपनी अपने मार्जिन विस्तार को बनाए रख सकती है, जो हाल के दिनों में इसकी आय वृद्धि का एक प्रमुख चालक रहा है।
आगामी आय रिपोर्ट Tencent के लिए एक महत्वपूर्ण क्षण है। जबकि दीर्घकालिक निवेशक सस्ते मूल्यांकन और मजबूत फंडामेंटल्स को एक अवसर के रूप में देख सकते हैं, अल्पकालिक अनिश्चितता और ऐतिहासिक बिकवाली का पैटर्न निकट अवधि में अस्थिरता का जोखिम पैदा करता है। बाजार यह देखने के लिए इंतजार करेगा कि क्या कंपनी इस बार नकारात्मक रुझान को तोड़ सकती है।