
Story
腾讯Q2财报前瞻:估值极具吸引力,但三大风险笼罩市场
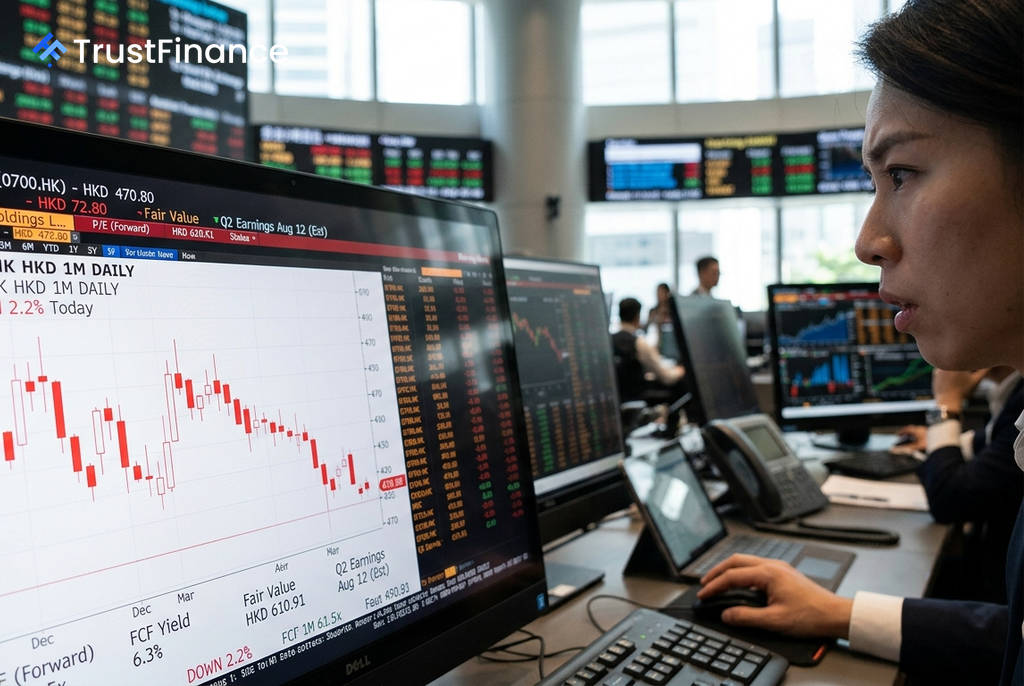
腾讯控股 (0700.HK) 将于8月12日公布第二季度财报,在业绩发布前,其股价表现疲软,年初至今已下跌25.5%。尽管公司估值已降至极具吸引力的水平,但历史数据显示其股价在财报后往往承压,加之盈利预期下调等风险,令投资者情绪趋于谨慎。
业绩前瞻:利润增长预期超越营收
根据市场分析师的普遍预期,腾讯第二季度的每股收益 (EPS) 预计为7.32港元,同比增长约22%;营收预计为2024亿港元,同比增长约10%。这一预测显示,盈利增长速度将显著快于营收增长。
这一趋势背后的关键驱动力在于利润率的扩张。分析指出,即使在营收温和增长的背景下,腾讯通过优化成本结构,实现了更强的经营杠杆效应,从而推动盈利加速增长。展望全年,市场共识预计腾讯2026财年每股收益为29.62港元,营收为8260亿港元。
投资价值与基本面分析
从基本面来看,腾讯目前的投资价值十分突出。该股的远期市盈率仅为13.5倍,对于一家预计营收和每股收益分别增长12.8%和19.4%的公司而言,其市盈增长比率 (PEG) 远低于1.0,这是一个经典的价值信号。其他关键指标也支持这一论点:
- 自由现金流收益率:达到6.3%,显示公司现金生成能力强劲。
- 净资产收益率 (ROE):为21.7%,资本效率卓越。
- 净利润率:高达30.6%,在同类公司中处于领先水平。
- 估值空间:根据Investing.com的公允价值模型,其股价有29.8%的上涨空间,而分析师的平均目标价则意味着48.6%的潜在升幅。
市场担忧:三大风险不容忽视
 Ad
尽管估值便宜,但市场情绪依然受到几个关键负面因素的压制。首先是财报公布后的历史股价反应模式。在过去6次财报中,无论业绩是超出还是不及预期,腾讯股价有4次在财报发布后出现下跌,这反映出市场的持续怀疑态度。
其次,盈利预期正面临加速下调的压力。数据显示,过去一年,市场对腾讯每股收益的共识预期已下调6.63%,这表明分析师可能正在模型中计入更高的成本或更低的投资收益,这是一个值得警惕的信号。
最后,与腾讯人工智能 (AI) 叙事相关的“标题性风险”正在发酵。据报道,腾讯投资的AI初创公司DeepSeek因其创始人的言论而暂停了融资计划,这为本已脆弱的腾讯AI商业化前景增添了不确定性。
投资策略展望
综合来看,腾讯目前呈现出机遇与风险并存的局面。对于着眼于6至12个月以上的长期投资者而言,当前的估值提供了显著的“安全边际”。即使财报后股价出现短期回调,其坚实的基本面也为股价提供了支撑。
然而,对于短线交易者,建议保持谨慎。疲软的技术指标、不明朗的财报后反应模式以及最新的负面新闻都构成了短期风险。更稳妥的策略可能是等待财报发布后的市场波动尘埃落定,以寻求更清晰的动能和更好的入场点。