
Story
텐센트, 2분기 실적 발표 앞두고 저평가 매력과 투자 위험 공존
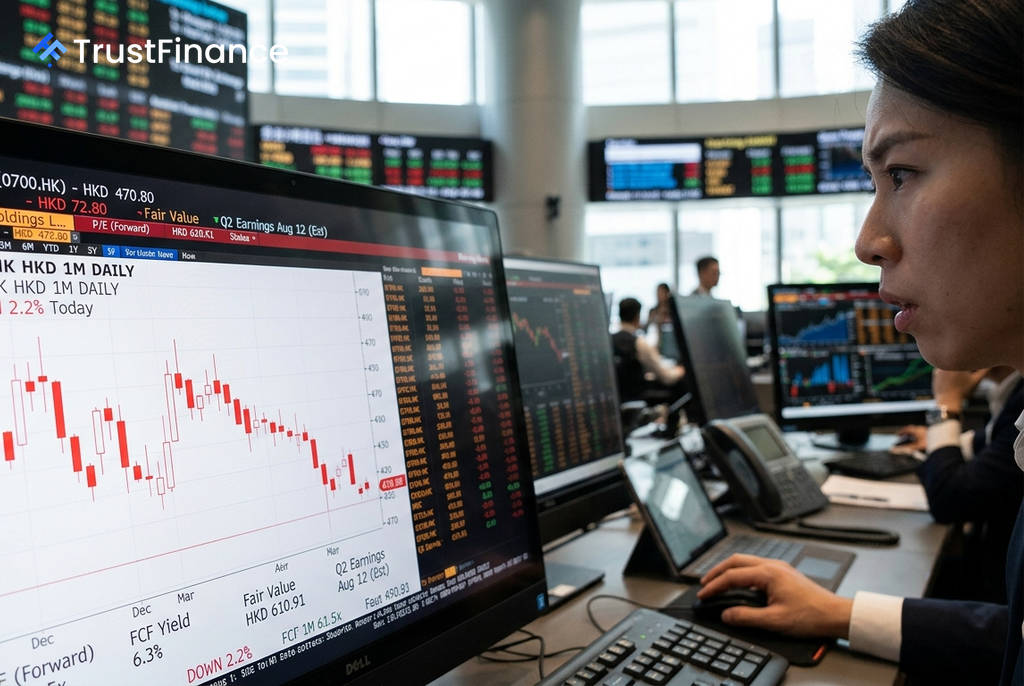
중국 기술 대기업 텐센트(0700.HK)가 8월 12일 2분기 실적 발표를 앞둔 가운데, 매력적인 밸류에이션과 투자 심리 악화라는 상반된 신호가 교차하고 있다. Investing.com 분석에 따르면 텐센트 주가는 연초 대비 25.5% 하락하며 선행 주가수익비율(PER)이 13.5배에 불과해 저평가 국면에 있지만, 실적 발표 후 주가 하락이 반복되는 경향을 보여 투자자들의 신중한 접근이 요구된다.
저평가 매력 부각… 밸류에이션은 '긍정적'
펀더멘털 측면에서 텐센트의 투자 매력은 뚜렷하다. 현재 주가는 향후 12개월 예상 순이익의 13.5배 수준에서 거래되고 있으며, 이는 글로벌 기술 경쟁사 대비 상당한 할인율이 적용된 수치다. 주요 긍정적 지표는 다음과 같다.
- 선행 PER: 13.5배로 낮은 밸류에이션
- 잉여현금흐름(FCF) 수익률: 6.3%의 강력한 현금 창출 능력
- 자기자본이익률(ROE): 21.7%의 우수한 자본 효율성
- 공정가치 상승 여력: Investing.com 모델 기준 29.8% (목표가 HKD 610.91)
- 애널리스트 목표가 상승 여력: 시장 컨센서스 기준 48.6%
애널리스트들은 텐센트의 2분기 매출이 2024억 위안, 주당순이익(EPS)은 7.32위안을 기록할 것으로 전망하고 있다. 이는 전년 동기 대비 매출은 약 10%, EPS는 22% 증가한 수치로, 비용 구조 개선을 통한 수익성 강화가 지속되고 있음을 시사한다.
반복되는 실적 발표 후 주가 하락과 심리 악재
긍정적인 펀더멘털에도 불구하고 시장은 텐센트에 대해 회의적인 시각을 유지하고 있다. 가장 큰 우려 요인은 실적 발표 후 주가 반응 패턴이다. 텐센트는 최근 6번의 분기 실적 발표 중 4번이나 실적 호조 여부와 관계없이 주가가 하락하는 모습을 보였다.
 Ad
또한, 애널리스트들의 EPS 추정치 하향 조정도 부담이다. 지난 90일간 EPS 컨센서스는 2.59% 하향 조정되었으며, 지난 1년간으로는 6.63%나 낮아졌다. 이는 비용 증가나 투자 수익 감소에 대한 우려가 반영된 결과로 풀이된다.
최근 텐센트가 투자한 인공지능(AI) 스타트업 딥시크(DeepSeek)가 창업자의 발언 논란으로 자금 조달을 중단한 사건도 단기적인 악재다. 이는 텐센트의 AI 수익화 전략에 대한 시장의 기대감에 찬물을 끼얹는 헤드라인 리스크로 작용할 수 있다.
시장 전망 및 투자 전략
기술적으로 텐센트 주가는 단기적으로는 방향성이 없는 중립 상태이나, 주간 차트에서는 지지선인 HKD 470 부근에 머물러 있다. 이 지지선이 무너질 경우 다음 지지선인 HKD 462까지 하락할 가능성이 열려있다.
Investing.com은 장기 투자자(6~12개월 이상)에게는 현재의 낮은 밸류에이션이 매수 기회가 될 수 있다고 분석했다. 20%에 가까운 EPS 성장률과 30%에 달하는 공정가치와의 괴리율은 상당한 안전마진을 제공하기 때문이다. 반면, 단기 트레이더는 실적 발표 후의 변동성과 부정적인 주가 반응 패턴을 고려해 초기 변동성이 진정된 후 진입하는 것이 유리할 수 있다.